Je pense qu’il est inutile que je dise que je ne partage pas l’opinion de RJ BROOKS que je vous reproduit ci dessous
Il explique à juste titre que les critiquea adressées à la Fed sont politiques parce que Warsh est l’homme de Trump.
Mais l’ennui est que l’analyse de Brooks est elle meme politique .
Il suggère de retourner aux fondamentaux pour juger de la politique de la Fed mais lisez, regardez: lui même ne parle absolument pas de ces fameux fondamentaux!
Il reste in the box et s’y enferme! Son seul objectif, non formulé mais implicite c’est : que cela dure.
Aucune analyse de la situation fondamentale qui devrait gouverner et guider la politique de la Fed :
- le pari et donc le risque colossal de la militarisation de l’Intelligence Artificielle
- la mutation systémique géopolitique en cours, la fin de la mondialisation heureuse sinon béate
- le surendettement généralisé des agents économiques américains y compris le gouvernement
- la spéculation folle et un système de fausses valeurs absolues et relatives
- la perspective a moyen term de la fin du recyclage BWII de l’épargne mondiale vers les USA
- la dépendance à l’ingenierie qui transforme le court en long et la pourriture en triple A
- la montée des besoins futurs de monnaie de base et en réserves pour stabiliser un système instable, fragile incapable valoriser et « pricer » le risque
RJ Brooks reste clairement in the box, dans la bouteille, il ne cherche pas a dépasser le stupide débat actuel autour de Warsh et de l’ habillage de sa soumission à Trump; la question de la hausse des taux en ce moment n’est pas circonstancielle elle est fondamentale car de façon sous jacente ce qui est en jeu c’est la poursuite ou l’arret ou l’inflechissement de la politique que je nomme l’inflationnisme.
Je rappelle ma définition de l’inflationnisme; c’est la croyance, transformée en theorie pseudo scientifique que tous les problèmes de nos sociétés peuvent etre résolus par la politique monétaire et singulièrement par la creation de signes monétaires ou financiers divers et variés et la manipulation de leurs prix.
Une grande partie des critiques adressées au nouveau président de la Réserve fédérale semble injustifiée et paraît motivée par des considérations politiques.
11 août 2026
À mon avis, Kevin Warsh est la cible de tant de critiques pour deux raisons principales.
Premièrement, bien qu’il soit lui-même un pur produit de l’establishment, celui qui l’a choisi – le président Trump – ne l’est pas. Une grande partie des récentes inquiétudes quant à la perte de crédibilité de la Fed découle de cette différence. Warsh est en quelque sorte rejeté par les commentateurs politiques traditionnels car il est perçu comme un homme de Trump. De ce fait, une grande partie du débat actuel autour de la Fed est politisée, tout comme les anticipations des marchés, qui souhaitent une hausse des taux.
Comme je l’ai expliqué dans un article et une vidéo en direct récents , il existe peu de justifications fondamentales pour que la Fed relève ses taux à l’heure actuelle.
Deuxièmement, je suis partisan d’une communication moins directive, mais cette position est très impopulaire sur les marchés, habitués à être constamment guidés par la Fed. Les marchés doivent réapprendre à fonctionner sans que la Fed ne les prenne par la main. Ils résistent à cette adaptation et, même si c’est justifié, on entendra beaucoup de lamentations sur la détérioration de la crédibilité de la Fed.
En résumé, il faut prendre avec beaucoup de recul tous les commentaires récents de la Fed.
Revenons à l’année dernière à la même époque.
Le 22 août, Jerome Powell, président de la Fed, prononçait son discours d’ouverture à Jackson Hole.
Ce discours, empreint de sérénité, laissait présager que la Fed entamerait un cycle d’assouplissement monétaire lors de sa prochaine réunion, malgré une inflation supérieure à l’objectif.
Powell justifiait cette décision par l’affaiblissement du marché du travail, mais ce revirement faisait suite à une série d’attaques de Trump, notamment dans les jours précédant Jackson Hole.
Cela avait déclenché une spéculation sur la dévaluation – la flambée des prix de l’or et des autres métaux précieux l’an dernier – et accentué la pente baissière de la courbe des taux, comme c’est le cas actuellement.
Pourtant, les commentateurs officiels restaient muets sur la question de la crédibilité de la Fed.
C’est ce qui, à mes yeux, donne un caractère politique aux critiques actuelles adressées à Warsh.
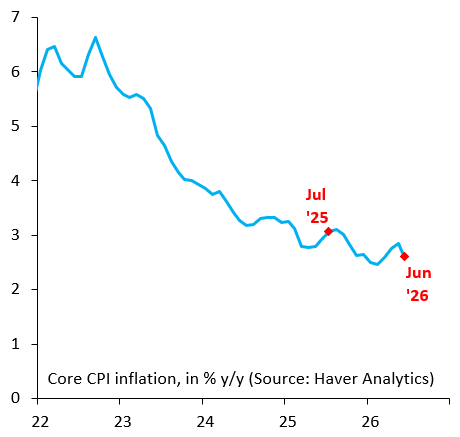
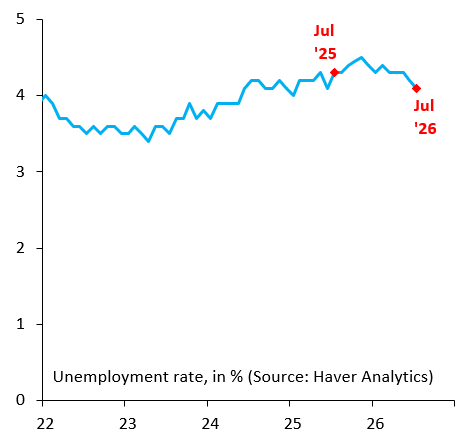
Le graphique ci-dessus présente l’inflation sous-jacente (CPI) en glissement annuel, tandis que celui du bas illustre le taux de chômage.
Sur les deux graphiques, j’ai mis en évidence la dernière donnée – juillet 2025 – à laquelle Powell a eu accès avant son discours. L’inflation sous-jacente était alors de 3,1 % contre 2,6 % actuellement. Le taux de chômage s’établissait à 4,3 % contre 4,1 % aujourd’hui.
Ces éléments justifient-ils le silence des commentateurs il y a un an, contrastant avec les inquiétudes actuelles quant à la crédibilité de la Fed ?
Absolument pas, surtout si l’on considère que le discours de Powell annonçait un cycle d’assouplissement de 75 points de base, alors que tout le monde s’indigne actuellement du fait que Warsh n’augmente pas ses taux.
En résumé, il est préférable d’ignorer toutes les rumeurs qui circulent actuellement autour de la Fed.
Se pose ensuite la question des indications prospectives. Revenir sur cette politique est, à mon avis, la bonne chose à faire et représente un projet ambitieux, mais il est évident qu’il est impopulaire auprès des marchés, habitués à être guidés sans relâche par la Fed.
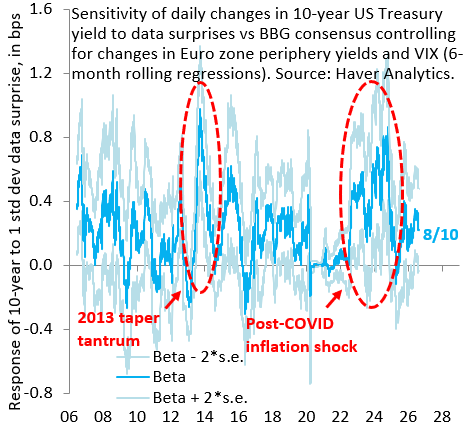
Le graphique ci-dessous illustre la sensibilité des variations quotidiennes du rendement des bons du Trésor à 10 ans aux surprises liées aux données économiques américaines (par rapport au consensus Bloomberg).
Le coefficient bêta du rendement à 10 ans par rapport à ces surprises est en baisse depuis la présentation de ce graphique il y a dix jours, ce qui est contraire à ce que les marchés devraient faire. Les marchés résistent à la réduction des indications prospectives et, pendant ce temps, on entendra de nombreuses critiques quant à la perte de crédibilité de la Fed.
Pour conclure, deux choses.
Premièrement, Warsh n’a pas brillé lors de ses deux premières conférences de presse au FOMC, mais ses prédécesseurs non plus à leur arrivée. Au final, je pense que cela n’a pas d’incidence majeure.
Deuxièmement, il y a peut-être une opportunité de trading à saisir. On a l’impression que les marchés anticipent des hausses de taux par esprit de contradiction avec Trump.
Mieux vaut mettre la politique de côté et se concentrer sur les fondamentaux, qui n’indiquent aucune nécessité de hausse.


« Les marchés anticipent des hausses de taux par esprit de contradiction avec Trump.« Une telle appréciation des anticipations de marché discrédite si besoin était encore cette analyse.Les marchés ont d’autre chose à faire que de contredire Trump ou penser que Warsh va le contredire ; ils savent que si la Fed monte ses taux se sera uniquement pour faire baisser les taux longs qui jusqu’ici font seuls le travail.Les marchés actions semblent bien s’accommoder de ce niveau de taux comme en témoignent les niveaux records. Je pense pour ma part qu’ils se trompent par myopie et que le simple maintien des taux longs sur leur niveau actuel depuis maintenant de longs mois est assimilable au travail de la taupe qui, tout aussi myope, creuse discrètement mais surement et risque de faire tomber l’édifice entier à un moment donné.
J’aimeJ’aime