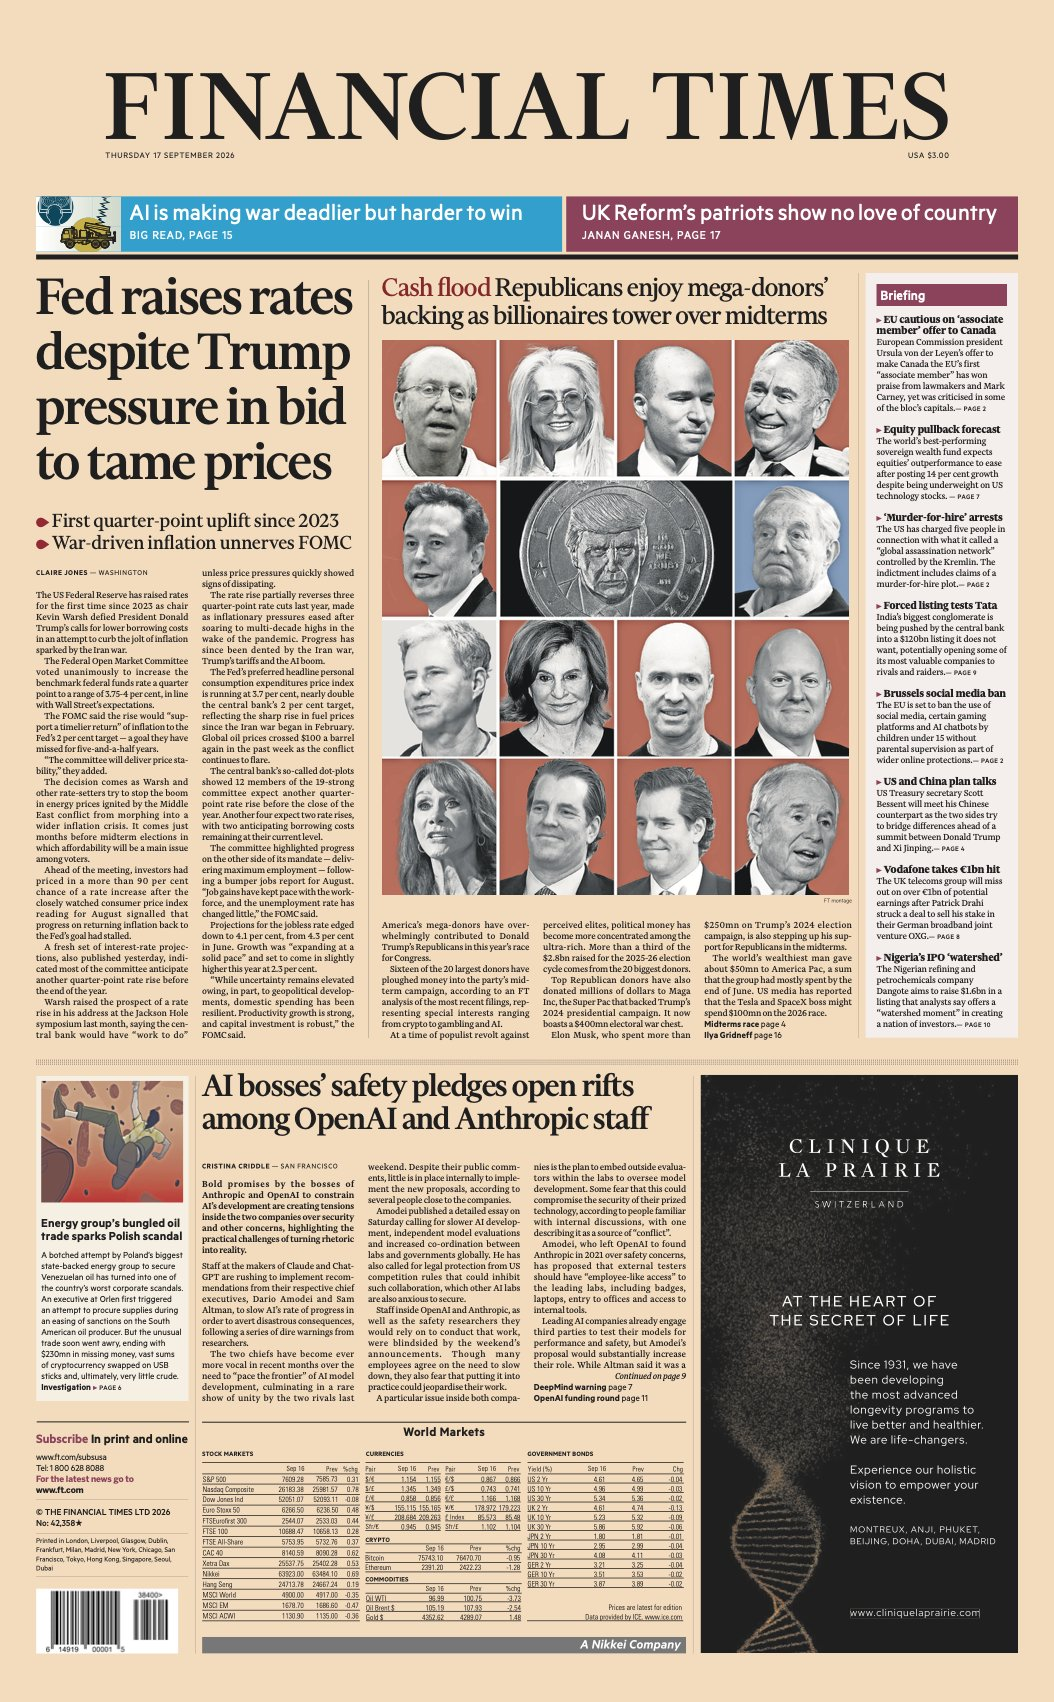
Je suis le FT de très près et j’accorde une attention particulière à la « tournure » de ses informations et surtout à la « torsion » qu’il donne à sa titraille .
L’information est une matière première que l’on travaille.
La torsion à la titraille, la mise en page, la hiérarchisation de l’information sont très importante et c’est là que se situe la Puissance d’un grand journal. Le FT en est un .Ses opinions et ses biais se révèlent dans les aspects techniques plus encore que dans le choix éditorial affiché ou le choix de publication des opinions. En plus le FT sait là ou cela fait mal, il sait ou se trouvent les points faibles
Le Financial Times ne se contente pas de relayer les faits économiques ; il les cadre presque systématiquement comme un échec personnel de Donald Trump ou une perte de crédibilité de Scott Bessent.
Ce n’est pas un accident de rédaction. C’est un angle éditorial répétitif.
Plus que le Wall Street Journal, le FT est le chef d’orchestre de la communauté financière mondiale.
Voici un article qui l’illustre, à partir de la une même que le FT a publié hier soir.
Le Financial Times ne rate jamais une occasion. Le quotidien de la City sape jour après jour la confiance dans Trump et Bessent
La une internationale du Financial Times datée du 17 septembre 2026 résume parfaitement la méthode. Gros titre : « Fed raises rates despite Trump pressure in bid to tame prices ». En ligne, le titre devient encore plus personnel : « Donald Trump fails to bend the Federal Reserve to his will ».
Le message n’est pas « la Fed hausse ses taux parce que l’inflation liée à la guerre en Iran reste trop élevée ». Le message est : Trump a essayé d’imposer sa volonté, il a échoué.
Kevin Warsh, pourtant nommé par lui, « défie » le président.
Le comité de politique monétaire vote à l’unanimité. Trump est présenté comme un homme qui veut des taux à 1 % « because we are the Best Credit in the World — BY FAR », tandis que Warsh rappelle que « l’inflation est trop élevée depuis trop longtemps ».
Ce n’est pas un article isolé.
C’est le style habituel.
Ces dernières semaines, le FT a multiplié les formulations du même type :
- « Fed defies Trump with first rate rise since 2023 »
- « Fed should defy Trump with rate rise, top economists say »
- « Warsh and Trump on collision course »
- « Scott Bessent fails to break ‘fever’ in US bond market »
- « Bessent’s bond intervention puts US Treasury on collision course with Fed »
Quand Bessent tente de calmer le marché obligataire par des rachats, le FT ne décrit pas seulement l’opération. Il la qualifie, via des sources de marché, de « whimsical », « self-defeating », « band-aid on a bullet hole » qui « réduit la crédibilité globale ».
Un chroniqueur du journal écrit que « the gloves are starting to come off » et que Wall Street ose enfin critiquer ouvertement l’administration.
Le même quotidien publie régulièrement ses propres sondages montrant la popularité de Trump au plus bas, notamment sur l’économie et le coût de la vie. Il insiste sur le mécontentement des électeurs à moins de deux mois des midterms.
Ce cadrage a un effet redoutable.
Le FT n’est pas un tabloïd. C’est le journal que lisent les gérants de fonds à Londres, Singapour, Zurich et New York, les banquiers centraux, les responsables des grandes trésoreries d’entreprise. Quand il martèle que le secrétaire au Trésor a perdu en crédibilité, que le président « échoue à plier » la Fed, que les interventions de Bessent sont un pansement sur une plaie par balle, il contribue à installer, instiller, implanter un récit : cette équipe n’a plus la maîtrise des marchés.
Bessent lui-même l’a ressenti.
Il a accusé le FT de « tabloid trash for market participants » et traité ses journalistes de « pathetic » et « mendacious » après un article sur un éventuel renforcement de la tutelle du Trésor sur la Fed. Le journal a maintenu sa version. Le Trésor a demandé un démenti. Le FT a refusé.
Le poids mondial du FT est considérable.
Un titre du FT le matin à Londres influence les conversations des salles de marché asiatiques l’après-midi et les briefings de Washington le soir. Répété jour après jour, ce type de couverture peut peser sur le sentiment, donc sur les flux, donc sur les taux longs et, indirectement, sur les actions.
Cela ne signifie pas que le FT « décide » de faire chuter la Bourse pour influencer les midterms. Mais cela le suggère.
L’influence du FT est vicieuse, subreptice car n’oubliez pas que beaucoup de journaux nationaux « pompent » le FT et là ou le FT est fin et nuancé, la presse nationale est brutale . Elle amplifie pour compenser sa moindre credibilité, elle caricature.
Les marchés réagissent à des faits bruts : dette américaine à 40 000 milliards de dollars, inflation encore élevée, guerre en Iran, promesses de dividendes de 5 000 dollars aux adultes américains si les républicains gardent le Congrès.
Ces éléments existent indépendamment du journal.
Mais le Financial Times choisit presque toujours l’angle le plus défavorable à l’exécutif américain : l’échec de Trump plutôt que la persistance de l’inflation, la perte de crédibilité de Bessent plutôt que la difficulté objective de gérer un marché obligataire nerveux, le « défi » de Warsh plutôt que le consensus des économistes sur la nécessité de resserrer.
C’est précisément ce que l’on appelle un biais de cadrage. Et c’est celui que le FT applique, sans relâche, depuis des mois.
EN PRIME
Exclusivité FT : Les donateurs ultra-riches ont massivement soutenu le parti de Donald Trump face aux démocrates alors que l’argent afflue dans la course aux midterm US. https://ft.trib.al/aT3KQRw
 brunobertez
