Joe Calhoun
Le FOMC s’est réuni la semaine dernière et a voté à l’unanimité pour relever le taux directeur de la Fed de 0,25 %. Il s’agit d’une modification mineure qui, à elle seule, ne devrait pas avoir d’impact significatif, mais les anticipations de futures hausses s’intensifient.
L’outil Fed Watch du CME indique actuellement une probabilité supérieure à 50 % d’une nouvelle hausse lors de la réunion du mois prochain et une probabilité de 44 % d’une hausse en décembre. À l’horizon fin 2027, les probabilités se situent autour de 4,5 à 5 %. Cela représenterait une hausse modeste par rapport aux cycles de hausse précédents et serait quasiment équivalente à la réduction de 1,75 % appliquée aux taux au cours des deux dernières années. On peut légitimement se demander si la situation économique serait différente aujourd’hui si le FOMC avait simplement pris des vacances prolongées.
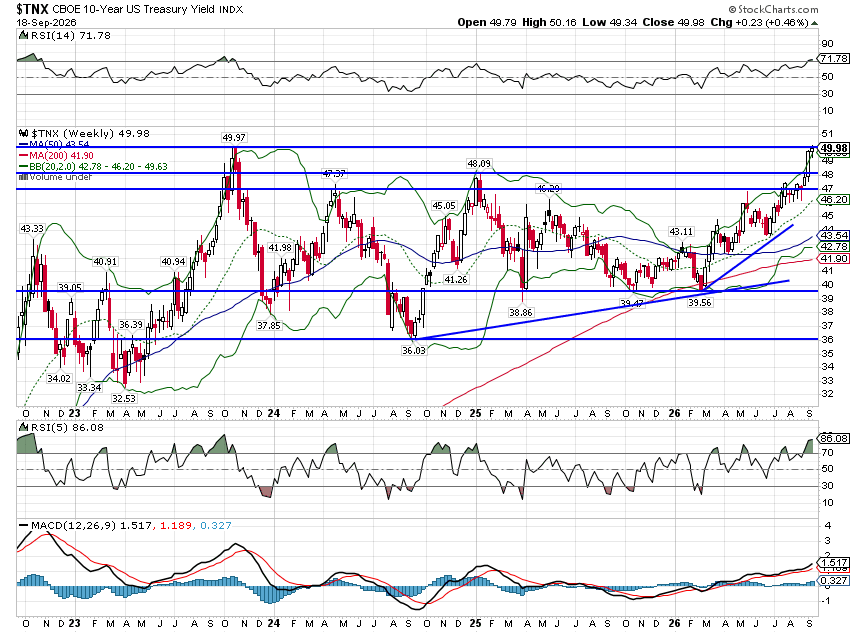
On observe des anticipations similaires sur l’ensemble des obligations du Trésor, le rendement à 2 ans clôturant vendredi à 4,75 %. Le rendement à 10 ans est sur le point de sortir de sa fourchette des trois dernières années, clôturant vendredi à 4,99 %. Il a brièvement dépassé les 5 % la semaine dernière, sans toutefois s’y maintenir. En l’absence d’informations susceptibles de réduire les anticipations de croissance ou d’inflation – ce qui est tout à fait possible –, il faut s’attendre à ce que les taux continuent d’augmenter. Quant à leur niveau maximal, je pense que le marché sous-estime peut-être leur potentiel.
Nous savons que le taux à 10 ans et la variation annuelle du PIB nominal ont tendance à évoluer de manière similaire. Bien que des divergences puissent persister un certain temps, ils finissent par se rejoindre. Avec une variation annuelle du PIB nominal de 6,6 % et un taux à 10 ans de 4,99 %, on peut s’attendre soit à une hausse du taux à 10 ans, soit à un ralentissement de la croissance du PIB nominal.
Par ailleurs, le faible écart entre les rendements à 2 et 10 ans indique que le marché n’anticipe pas de hausse significative du taux à 10 ans. (Le taux à 10 ans est simplement la somme des taux à 2 ans). Si le taux à 10 ans se rapproche de son niveau le plus élevé attendu, c’est probablement la variation de la croissance du PIB nominal qui les ramènera à leur niveau initial. Une baisse de 1,6 % du PIB nominal est considérable, et nous ignorons si elle sera due à une inflation plus faible ou à une croissance réelle plus faible.
Je ne sais pas exactement pourquoi le marché anticipe ce scénario, mais il me semble irréaliste. En période d’inflation, le rendement des obligations à 10 ans doit généralement dépasser la croissance du PIB nominal pour enrayer l’inflation.
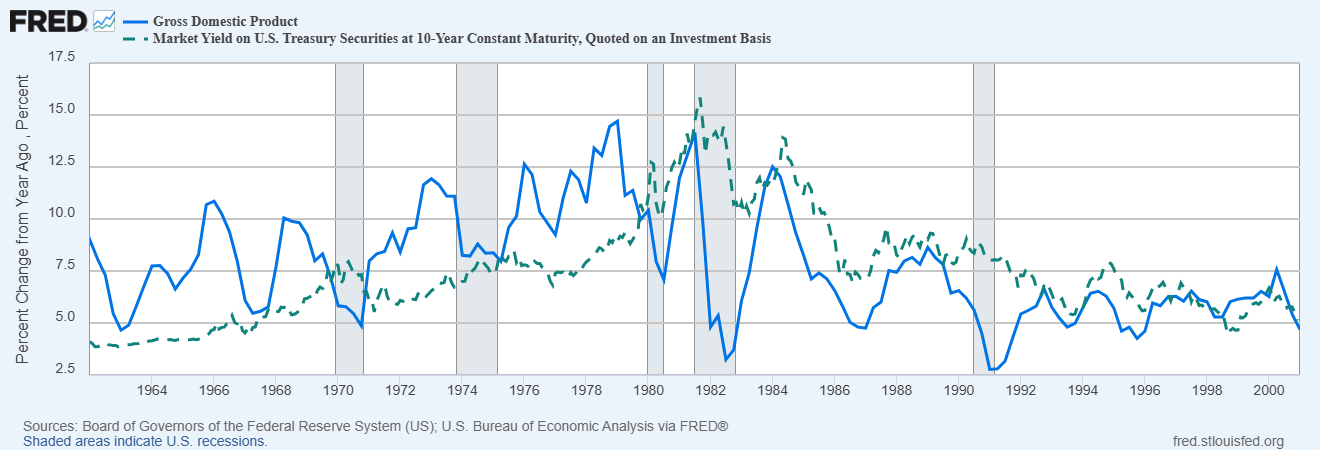
Du début des années 60 au début des années 80, le taux à 10 ans est resté constamment inférieur à la variation du PIB nominal, tandis que l’inflation continuait d’augmenter. Ce n’est qu’au début des années 80, lorsque le taux à 10 ans a dépassé la croissance du PIB nominal, que l’inflation a commencé à ralentir. Il arrive que cette tendance ne se vérifie pas, comme récemment entre 2010 et 2019 ; l’écart est donc davantage une conséquence qu’une cause. L’inflation résulte d’une baisse de la valeur du dollar. Il n’est pas surprenant que les dollars n’aient pas été très demandés dans les années 70, alors que les bons du Trésor offraient des rendements réels négatifs, que nous étions en pleine procédure de destitution d’un président corrompu et que notre économie produisait des voitures comme l’AMC Pacer et la Ford Pinto.
Il existe évidemment des scénarios où la croissance du PIB nominal ralentit. Le développement de l’IA pourrait considérablement ralentir, et cela semble d’autant plus probable aujourd’hui qu’OpenAI et Anthropic plaident pour un tel ralentissement. Mais je me demande ce que ces entreprises veulent vraiment, ce qu’elles tentent réellement d’obtenir du gouvernement. On peut me traiter de fou, mais si l’on découvre que son nouveau produit a le potentiel d’anéantir l’humanité, je ne pense pas qu’il faille l’autorisation du gouvernement pour arrêter son développement. « Réglementez-moi, sinon je serai forcé de continuer à œuvrer pour l’apocalypse » est aussi absurde que cela en a l’air. Je suis donc presque certain que leurs motivations ne sont pas désintéressées ; je ne vois simplement pas comment. Un ralentissement de l’essor de l’IA est tout à fait possible, et étant donné que la majeure partie de notre activité économique soutient actuellement cet essor, cela réduirait presque certainement la croissance du PIB nominal. Mais ce scénario de ralentissement de l’IA souffre d’un défaut majeur : rien ne prouve qu’il se produise. Du moins, pas encore.
L’autre scénario évident serait une baisse de l’inflation, entraînant un ralentissement de la croissance du PIB nominal. Étant donné que la récente hausse de l’inflation est largement liée aux prix de l’énergie, ce scénario est loin d’être simple. Même si la guerre en Iran prenait fin demain, le rétablissement des approvisionnements en pétrole brut et en produits raffinés prendra du temps. Et dans le cas du gazole, probablement beaucoup de temps. Cependant, les marchés anticipent l’avenir ; les prix devraient donc baisser, même s’ils ne retrouveront pas leur niveau d’avant-guerre. Par ailleurs, rien n’indique actuellement que ce conflit prendra fin prochainement.
Un autre scénario envisageable serait que le taux à 10 ans – et d’autres taux également – continuent d’augmenter jusqu’à dépasser la croissance du PIB nominal et freiner l’inflation. Pour les investisseurs, il s’agit probablement du scénario le plus défavorable, car il impliquerait un rendement des obligations du Trésor à 10 ans de 6,6 %, et les actions risquent de mal réagir à ce taux d’actualisation plus élevé.
Enfin, il pourrait s’agir d’une combinaison de ces scénarios, où les taux augmentent et le PIB nominal diminue. Dans ce cas, le taux à 10 ans pourrait atteindre 5,5 % ou 5,75 %, ce qui le ramènerait à sa moyenne de long terme.
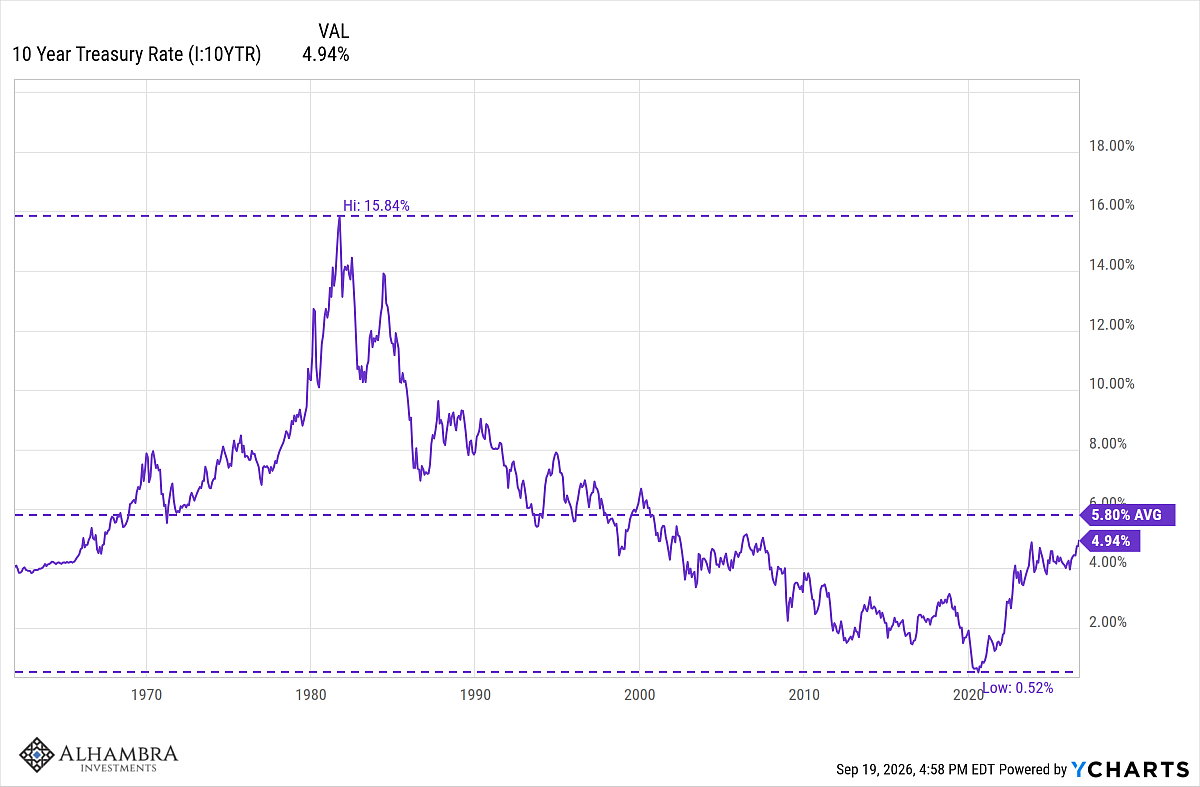
Les taux n’ont pas été aussi élevés depuis longtemps, il faudra donc peut-être un certain temps avant que les marchés ne s’adaptent. Cependant, comme vous pouvez le constater, les taux sont restés supérieurs à ce niveau pendant toutes les années 80 et la majeure partie des années 90 ; les actions peuvent donc tout à fait bien se comporter dans ce contexte. Bien sûr, les taux étaient alors orientés à la baisse, la situation est donc légèrement différente, mais si l’inflation est maîtrisée, le marché s’ajustera.
La question est donc la suivante : la Fed peut-elle maîtriser l’inflation ? Je dois dire que j’en suis beaucoup moins convaincu qu’à mes débuts. Comme je l’ai mentionné, l’inflation est liée au pouvoir d’achat du dollar, et de nombreux facteurs l’influencent, dont les taux d’intérêt, qui plus est, un facteur relativement faible. L’indice du dollar n’est qu’une mesure de la valeur relative, mais il a chuté de plus de 12 % ces quatre dernières années. Il s’est stabilisé ces 18 derniers mois et le cours de l’or semble s’être apaisé, mais une nouvelle baisse du dollar entraînerait presque certainement une nouvelle hausse de l’inflation, et donc une augmentation des taux d’intérêt.
Je ne peux pas prédire l’issue de tout cela, mais je pense que si le rendement des obligations à 10 ans dépasse durablement les 5 %, nous entrerons dans une nouvelle phase de ce cycle et des ajustements de portefeuille seront probablement nécessaires. Nous évoluons dans un contexte inflationniste depuis le deuxième trimestre de l’année dernière, mais ce n’est que récemment que le ratio inflation/croissance réelle est devenu préoccupant. Actuellement, les deux tiers de la croissance du PIB nominal sont dus à l’inflation (6,5 % de croissance totale du PIB nominal = 4,4 % d’inflation + 2,1 % de croissance réelle), ce qui est trop éloigné de la croissance réelle pour nous rassurer. Tant que le taux à 10 ans se maintient dans la fourchette des trois dernières années, il y a un espoir que l’inflation diminue et rétablisse l’équilibre du PIB nominal. Je ne prétends pas faire de prédictions et je ne veux pas m’avancer, car la situation est encore incertaine, mais il est prudent de se préparer, car les temps pourraient changer.
 brunobertez
