Enron est partout.
Derrière les bilans Potemkine, derrière les assureurs qui « tiennent jusqu’à l’échéance » et les banques qui reclasseent leurs titres, se cache le même mécanisme qu’en 2001 : une insolvabilité réelle masquée par des conventions comptables, une liquidité fictive et des actifs dont la nature a changé.
La politique monétaire non conventionnelle — taux zéro ou négatifs, achats massifs d’actifs, forward guidance — a été extraordinairement efficace à court et moyen terme.
Elle a réduit le coût de refinancement des États, des entreprises et des ménages. Elle a gonflé les prix des actifs et créé un effet de richesse. Surtout, elle a permis de différer la reconnaissance de l’insolvabilité. Des entreprises zombies ont survécu, des États très endettés ont continué à emprunter à bas coût, des institutions financières ont accumulé des portefeuilles de titres longs à des rendements ridiculement bas.
Tant que les taux restaient bas et que personne n’était forcé de vendre, le système paraissait solvable.Le problème, c’est que ces coûts n’ont pas disparu. Ils ont été reportés.
Quand il faut un jour remonter les taux et réduire la liquidité, la dépréciation des actifs constitués à bas taux devient réelle.
Ces dépréciations ne sont pas une abstraction comptable : les titres achetés à 0,5 % ou 1 % valent nettement moins lorsque les rendements de marché passent à 3 % ou 4 %. Si l’on doit les vendre pour faire face à des sorties de fonds, la perte se matérialise. Si on ne les vend pas, on maintient la fiction.
La transformation des valeurs mobilières en valeurs immobilières.
C’est là que le parallèle avec Enron devient frappant. Enron utilisait le mark-to-market de manière agressive pour inscrire des profits futurs irréalisés et des entités ad hoc (SPE) pour sortir la dette du bilan.
Aujourd’hui, le procédé est inverse, mais l’effet est similaire : on refuse le mark-to-market sur une partie massive des portefeuilles.Les titres sont classés « held-to-maturity » ou « policy-reserve-matching ». Ils restent inscrits au coût amorti. Les moins-values latentes n’affectent ni le résultat ni, souvent, les fonds propres réglementaires.
Aux États-Unis, les banques ont massivement reclasseé des titres disponibles à la vente vers le held-to-maturity à partir de 2021-2022, évitant ainsi de reconnaître des dizaines de milliards de pertes. Au Japon, les grands assureurs-vie font de même avec les JGB.
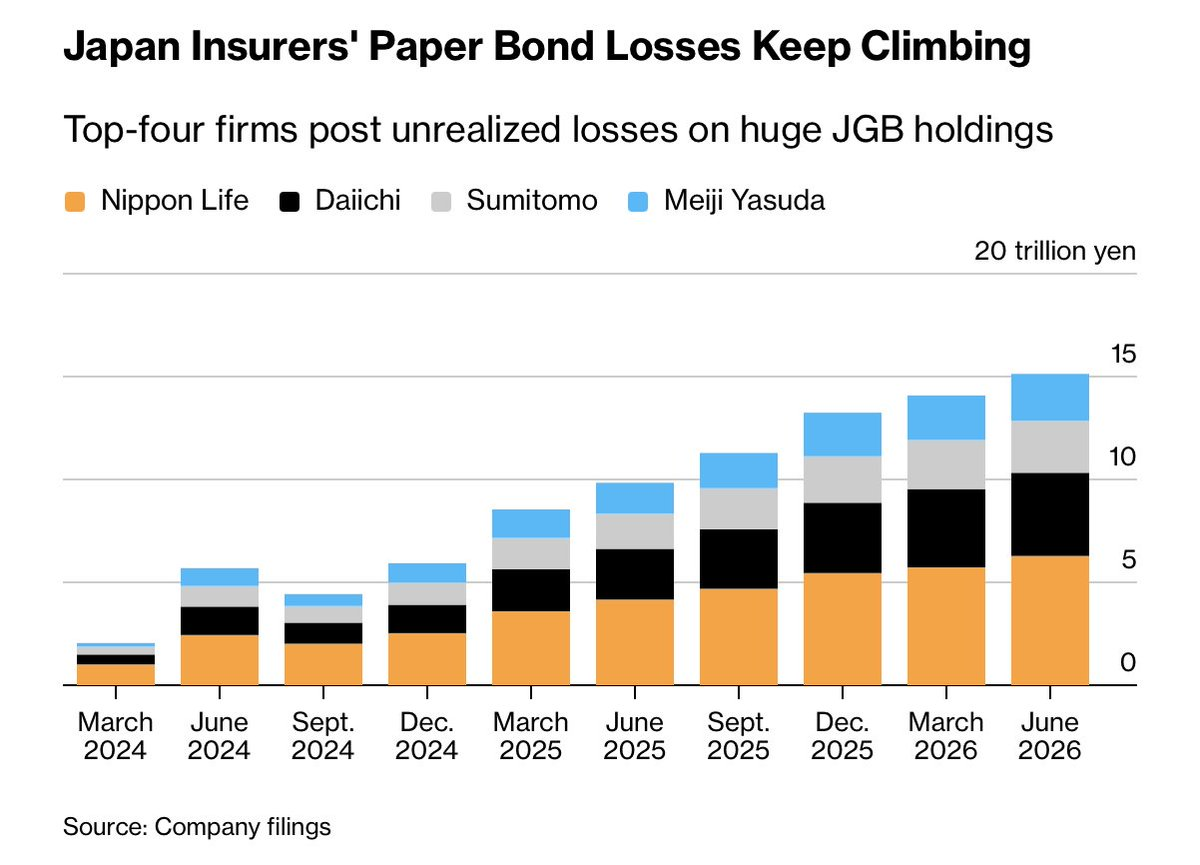
Les quatre plus grands assureurs japonais (Nippon Life, Dai-ichi Life, Sumitomo Life, Meiji Yasuda) affichaient fin juin 2026 environ 15 130 milliards de yens, soit 96 milliards de dollars, de moins-values latentes sur leurs obligations domestiques.
Sur l’ensemble du secteur, les chiffres approchent les 200 milliards de dollars. Ces pertes ont plus que triplé en quelques trimestres depuis que la Banque du Japon a commencé à sortir des taux négatifs.
Certaines obligations ont perdu plus de 50 % de leur valeur d’acquisition, au point que Nippon Life a dû constater une première dépréciation. D’autres acteurs, comme Sumitomo Life, ont pris l’engagement inhabituel de ne jamais vendre ces titres tant qu’ils restent en moins-value, précisément pour éviter d’écorner le mythe..
Les valeurs mobilières ne sont plus vraiment mobilières. Elles sont devenues des actifs immobilisés par convention. On les détient « jusqu’à l’échéance » en contrepartie de passifs longs (contrats d’assurance-vie). Tant que les assurés ne rachètent pas massivement leurs polices et que les déposants ne fuient pas, le schéma tient.
Le jour où un choc force des ventes, la liquidité n’est plus là au prix comptable.
Les comptes faux, inventoriés au mark to fantasy sont une épée de Damoclès, ils supposent la continuité quoi qu’il advienne! Même si la fameuse TINA est en train de mourir. Les désajustements sont en train de devenir considérables et dans le monde une masse colossale de fonds prorpes sont en train de devenir fictifs avec la complicité des autorités.
C’est exactement ce qui a tué Silicon Valley Bank : des titres « sûrs » devenus invendables sans perte massive dès que la confiance s’est évanouie.
Ce système est devenu extrêmement fragile face à toute contraction des conditions financières. Les pertes existent déjà. Elles sont simplement hors bilan ou reléguées en notes de bas de page.
La crise ne se voit pas encore parce que personne n’est contraint de la reconnaître. Mais la taupe continue de creuser Plus les taux mondiaux montent et plus la taupe s’active.
.Le Japon est le laboratoire le plus avancé. Je ne cesse d’affirmer que le Japon est notre avenir, notre futur comme il n’a cessé de l’etre depuis le debut de sa crise des années 90 et depuis les folies de Bernanke.
Après plus de vingt-cinq ans de politique monétaire ultra-accommodante, la normalisation, même très progressive, fait exploser les moins-values latentes chez les plus gros détenteurs institutionnels d’obligations.
Les assureurs-vie japonais étaient les acheteurs naturels des super-longs JGB. Ils le sont moins aujourd’hui, ce qui aggrave la pression sur le marché. Si les ménages japonais, confrontés à l’inflation ou à de meilleurs rendements ailleurs, se mettent à racheter leurs contrats, le mécanisme de « hold to maturity » se brise.
Le même schéma existe partout où les taux ont été maintenus artificiellement bas trop longtemps : banques européennes et américaines, fonds de pension, compagnies d’assurance, bilans publics.
La politique monétaire non conventionnelle n’a pas créé de richesse nette. Elle a surtout changé la nature des actifs financiers et reporté le moment de vérité.
Enron n’était pas seulement une entreprise malhonnête.
C’était un système qui avait besoin que personne ne pose trop de questions sur la liquidité réelle et la valeur de marché des engagements.
Nous vivons désormais dans un monde où une partie considérable du stock d’actifs financiers a été construite sur la même hypothèse : que les taux ne remonteraient jamais vraiment et que personne n’aurait jamais besoin de vendre.
Cette hypothèse est en train de se fissurer. La fiction tient encore. Elle ne tiendra pas indéfiniment. Nous sommes dans l’exploitation minière de la crédulité des masses, quand le filon sera épuisé , le rendement des mensonges s’effondrera.
Note la hausse des taux longs dans le monde détruit les fonds propres du système du capitalisme financiarisé; mais objectera-t-on le système peut tourner ainsi, sans vrais fonds propres! Il suffit que les banques centrales jouent le role d’assureurs de dernier ressort… c’est ce qu’elles font déjà; mais chut il ne faut pas que cela se sache car alors, si cela se savait la question se poserait de savoir; qui lorsque ce sera nécessaire sauvera ces banques centrales assureurs de dernier ressort, elles même sans fondd propres?
EN PRIME