DEUX CRISES EN COURS AU SEIN DU G7
Hervé Hannoun
Les semaines à venir sont dangereuses sur les marchés obligataires des
pays du G7, où deux crises majeures sont imbriquées :
1/ la crise des dettes colossales japonaise et américaine, gérée à grande peine par le secrétaire au Trésor Bessent, lequel s’efforce de dissuader le Japon de se débarrasser de ses énormes avoirs (1100 milliards) en titres du Trésor des Etats-Unis pour se rapatrier sur son marché domestique japonais.
2/ La crise des dettes excessives de la France et de l’Italie, conduisant notamment à l’ emballement du spread OAT/ Bund à prés de 140 points de base actuellement.
3/ Les deux crises se rejoignent du fait que le Japon cherche à se débarrasser à la fois de ses titres de dette américaine, française et italienne afin d’investir plutôt sur la dette intérieure japonaise, qui a désormais des rendements positifs grâce à l’abandon de la politique monétaire japonaise non conventionnelle des taux proches de zéro.
.Les semaines qui viennent ne sont pas une simple séquence de tensions isolées sur les taux. Elles mettent en regard deux fragilités du G7 qui, longtemps, ne communiquaient pas : le stock colossal de dette américaine et japonaise, et le surendettement français et italien à l’intérieur de l’euro.
COMMENTAIRE
Hervé Hannoun, ancien premier sous-gouverneur de la Banque de France et ancien directeur général adjoint de la Banque des règlements internationaux, les relie par un même canal : le rapatriement possible des capitaux japonais, désormais attirés par des rendements domestiques redevenus positifs.
Le texte est un diagnostic de marché, pas une prévision de défaut.
La première crise est celle des dettes imbriquées américaine et japonaise au niveau du colossal hedge fund mondial qu’est le Japon et ses institutions financières
Le Japon reste le premier détenteur étranger de titres du Trésor américain :
1 104 milliards de dollars fin juillet 2026, après 1 117 milliards en juin, loin du pic de 1 326 milliards de novembre 2021.
La baisse est réelle, mais encore limitée.
Scott Bessent, secrétaire au Trésor, ne gère pas seulement le calendrier d’émissions américain. Il doit aussi éviter qu’un ajustement japonais — hausse des taux, soutien du yen, éventuelles ventes de dollars — ne se transmette au marché des Treasuries.
Les échanges récents entre Washington et Tokyo vont dans ce sens : Bessent a pressé Tokyo de resserrer sa politique budgétaire et la Banque du Japon de relever ses taux, précisément parce qu’une vente désordonnée de JGB pourrait déborder sur la dette américaine.
La seconde crise est intra-européenne.
Le spread OAT/Bund à dix ans, encore sous 70 points de base à la fin juin, a franchi 100 points à la mi-septembre et a touché près de 150 points début octobre, avant de revenir autour de 130.
Le chiffre de « près de 140 » avancé par Hannoun décrit bien le régime des dernières séances.
L’Italie est dans le même univers de prime, avec un spread BTP/Bund revenu sous 110 points après avoir lui aussi élargi.
La différence de structure reste décisive : environ 55 % de la dette française est détenue par des non-résidents, contre une part bien plus faible au Japon ou aux États-Unis.
La France n’a en outre plus de banque centrale nationale.
Sa signature dépend du marché et, en dernier ressort, de la disposition de la BCE à empêcher une fragmentation.
Le point de jonction : la fin du taux zéro japonais
C’est le troisième point d’Hervé Hannoun qui fait tenir l’ensemble. Le rendement du JGB à dix ans évolue désormais autour de 3,1 %, au plus haut depuis 1996. L’adjudication du 6 octobre s’est faite sur un coupon de 3,1 % et un rendement moyen de 3,10 %, avec une demande correcte.
Ce niveau change l’arithmétique des investisseurs japonais. Pendant des années, le contrôle de la courbe et les taux proches de zéro poussaient l’épargne nippone vers les obligations étrangères, américaines d’abord, européennes ensuite. Ce motif s’affaiblit dès lors que la dette intérieure offre un rendement nominal positif, sans risque de change.
Les ordres de grandeur ne sont pas symétriques.
Les avoirs japonais en Treasuries dépassent 1 100 milliards de dollars. Les détentions japonaises de dette française sont d’un autre ordre : de l’ordre de 130 à 140 milliards d’euros selon les recensements récents du ministère des Finances japonais, soit une fraction du stock, mais une fraction visible.
Le geste de Sumitomo Mitsui DS Asset Management, qui a liquidé ses obligations françaises au profit du Bund et de la dette japonaise de court terme, illustre le mécanisme sans en mesurer encore l’ampleur.
Au premier trimestre 2026, les non-résidents achetaient encore massivement de la dette française. Le retournement est donc récent.
La normalisation japonaise ne reste pas au Japon. Elle renchérit le coût d’opportunité de tous les portefeuilles étrangers financés ou détenus par des résidents japonais, et elle oblige le Trésor américain à défendre sa base d’acheteurs au moment où ses propres émissions restent lourdes et diffiles à financer..
Les ventes d’OAT repérées sont le fait de gérants privés, sensibles au spread et à la discipline budgétaire affichée, non d’une décision du ministère des Finances.
L’Italie est citée dans le même mouvement ; les données publiques la placent derrière la France dans l’ordre des arbitrages récents.
Le spread à 130-140 points de base n’est pas un prix de défaut. Les CDS français restent encore en deçà des niveaux d’une crise de solvabilité, et la BCE dispose du Transmission Protection Instrument si la « fragmentation » devenait désordonnée. C’est en revanche un surcout de financement. À ce niveau, chaque point de déficit non réduit se paie plus cher, et la présence d’acheteurs structurels étrangers cesse d’être acquise.
La France ne peut plus compter sur un monde où le Japon, faute de rendement chez lui, finançait indifféremment Washington, Paris et Rome. Ce monde se referme.
EN PRIME
Emmanuel Moulin est gouverneur de la Banque de France depuis le 2 juin 2026, pour un mandat de six ans. Il succède à François Villeroy de Galhau. Ancien directeur général du Trésor, directeur de cabinet de Bruno Le Maire puis de Gabriel Attal, et secrétaire général de l’Élysée, il a fixé dès sa prise de fonctions trois priorités : stratégie monétaire, souveraineté monétaire européenne et stabilité financière.
- Il appelle à voter un budget avant la fin de l’année, avec des économies, pour remettre le déficit sur une pente descendante. Sans cela, la France paiera ses emprunts de plus en plus cher et s’expose à un « étranglement progressif » des finances publiques.
- Le taux des OAT à 10 ans tourne autour de 4,5 % (plus haut depuis 2008) ; l’écart avec l’Allemagne, proche de 100 points de base, est selon lui « beaucoup trop élevé ». La charge de la dette est trop lourde et doit baisser pour financer les investissements d’avenir.
- Il juge toutefois qu’il n’y a pas de crise de financement : la dette française reste « très attractive », l’Agence France Trésor place ses titres, et la situation n’est pas comparable à la Grèce ni à 2008.
- L’annulation de la dette (idée avancée notamment par LFI) est, selon lui, « illégale, dangereuse et inutile ». La Banque de France détenait environ 488 milliards d’euros de titres publics au 30 juin 2026.
Croissance et inflation
- Prévisions de la Banque de France : croissance d’environ 0,4 % en 2026 (révisée en baisse), puis 0,9 % en 2027 et 1,2 % en 2028. Pas de récession, mais une croissance molle liée à des chocs spécifiques (énergie, canicule, etc.). Il conteste l’idée d’un « décrochage » durable par rapport aux voisins européens.
- Inflation : autour de 2,3–2,4 % en France en 2026, un peu sous la zone euro (~3 %). Retour vers la cible de 2 % attendu fin 2027 ou en 2028. Objectif : éviter que le choc énergétique se diffuse trop largement à l’économie, afin de préserver le pouvoir d’achat.
Autres axes
- Stabilité financière : secteur bancaire bien capitalisé, pas d’inquiétude de type 2008.
- Souveraineté monétaire et intégration européenne : discours sur un marché bancaire européen plus simple et plus compétitif, et sur l’équilibre entre innovation (fintech, IA, monnaie numérique) et autonomie stratégique.
- Dernière intervention notable : discours du 2 octobre 2026 au Forum Fintech ACPR-AMF (« Une conviction, deux principes et trois enjeux »).
En résumé, le message récurrent est celui d’un banquier central en poste!.
Moulin siège au Conseil des gouverneurs de la BCE : ses propos s’inscrivent dans la ligne de Christine Lagarde.
- Choc énergétique, pas de second tour pour l’instant. Lagarde attribue la poussée des prix au conflit au Moyen-Orient (tensions sur le pétrole et le gaz). Le 10 septembre 2026, le Conseil a relevé les trois taux directeurs de 25 points de base (facilité de dépôt à 2,50 %), à l’unanimité — elle a qualifié la décision d’« évidence ». Le 28 septembre, elle a jugé qu’une « réponse mesurée » restait appropriée : pas de signe, à ce stade, que les prix de l’énergie se répercutent sur les salaires. Moulin dit la même chose côté français : éviter que cette inflation énergétique ne se diffuse trop largement à l’économie, pour préserver le pouvoir d’achat.
- Pas de scénario 2008 ni de crise des dettes souveraines. Lagarde rappelle que la hausse des rendements longs n’est pas propre à la zone euro (finances publiques, demande de capitaux liée à l’IA) et que les banques sont bien plus solides qu’en 2008 ou 2011. Moulin refuse aussi la comparaison avec 2008 ou la Grèce : secteur financier bien capitalisé, dette française encore « très attractive », pas de difficulté de placement pour l’Agence France Trésor.
- Annulation de la dette : non. Lagarde, interrogée sur l’idée d’effacer la dette française détenue par la Banque de France, a répondu que répéter quelque chose qui n’a aucun sens juridique, technique et financier ne le rend pas valide — et a illustré le propos par l’emprunteur qui annulerait sa dette tout en redemandant de l’argent. Moulin, sur RTL le 11 septembre, a employé presque les mêmes termes : « illégale, dangereuse et inutile ».
- Soutien budgétaire temporaire. Lagarde demande que les mesures face au choc énergétique restent temporaires, ciblées et adaptées. Moulin exige, lui, une trajectoire crédible de réduction du déficit.
EN PRIME
ROBIN BROOKS
L’opinion générale au sein de l’UE est aujourd’hui que les pays doivent, plus que jamais, faire front commun face à de multiples menaces. En réalité, c’est tout le contraire.
Ce dont de nombreux pays de l’UE ont avant tout besoin, c’est de marge de manœuvre budgétaire.
Sans cela, impossible de soutenir l’Ukraine ou de contrer les droits de douane américains et le mercantilisme chinois.
Une sortie de l’Allemagne de la zone euro libérerait des marges de manœuvre budgétaires pour tous.
Elle entraînerait des annulations de dettes dans les pays périphériques de la zone euro, renflouant ainsi les ménages qui refusaient de payer plus d’impôts pour réduire leur dette. Elle dégagerait des liquidités en Allemagne et dans d’autres pays soucieux de leurs finances publiques, leur permettant de se concentrer sur l’essentiel : la menace extérieure que représente la Russie et la relance de leur économie (plutôt que de renflouer des dettes insoutenables dans les pays périphériques).

L’invasion de l’Ukraine par la Russie a mis en lumière le manque de marge de manœuvre budgétaire. Le graphique ci-dessus provient de l’ Institut de Kiel , qui suit les engagements d’aide financière, humanitaire et militaire envers l’Ukraine. L’axe horizontal représente le PIB nominal de 2021 en milliards d’euros. L’axe vertical représente les engagements de soutien à l’Ukraine, également en milliards d’euros, sur la base des données disponibles jusqu’au 21 août 2025. Il est frappant de constater que ni l’Espagne ni l’Italie ne sont en mesure d’aider l’Ukraine à la hauteur de leur poids économique. En réalité, les trois pays baltes, réunis, apportent à l’Ukraine une aide équivalente à celle de l’Italie ou de l’Espagne, alors que leur PIB cumulé est bien inférieur à celui de ces deux pays. L’invasion de l’Ukraine par la Russie souligne une dure réalité : l’Espagne et l’Italie sont à court de ressources budgétaires. Elles le nient, mais les actes sont plus éloquents que les paroles.
Dans mon article d’hier , j’expliquais comment l’euro a évolué pour perpétuer ce déséquilibre néfaste au lieu de le corriger. Le problème fondamental réside dans le fait que les pays fortement endettés sont bien plus nombreux que les pays faiblement endettés, ce qui conduit inévitablement les politiques à maintenir des niveaux d’endettement insoutenables, notamment en impliquant la BCE dans des mesures telles que le plafonnement des taux d’intérêt des obligations d’État.
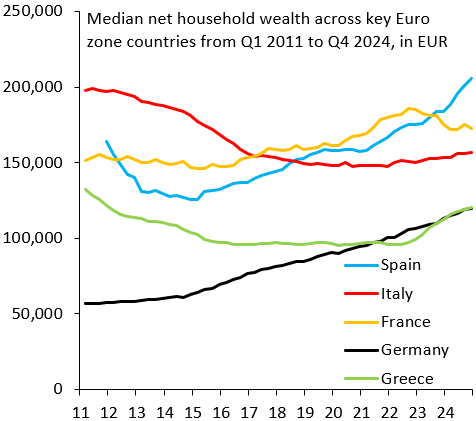
Il n’était pas nécessaire qu’il en soit ainsi. Comme le montre le graphique ci-dessus, le patrimoine net médian des ménages en Espagne (ligne bleue) et en Italie (ligne rouge) dépasse largement celui de l’Allemagne (ligne noire). Cela s’explique en partie par un taux de propriétaires plus élevé en Italie et en Espagne, mais cela ne change rien au fait que ce patrimoine pourrait être taxé afin de réduire la dette. Lorsque je propose de taxer ce patrimoine, on me répond invariablement que c’est « impopulaire », mais la viabilité budgétaire n’est pas une question de popularité. Il s’agit de disposer de réserves financières pour les périodes difficiles.
L’euro n’est en réalité qu’un système de taux de change fixes. Le retour aux monnaies nationales traditionnelles n’exclut ni une politique étrangère commune, ni des dépenses de défense conjointes. Au contraire, il facilite ces démarches, car l’allègement de la dette en Italie et en Espagne permettra enfin à ces pays de relancer leurs dépenses. Le principal argument contre le retour aux monnaies nationales est la crainte d’une rupture tumultueuse de la zone euro. Or, ce n’est pas une fatalité. Comme lors d’un divorce, il est dans l’intérêt de tous de se séparer pacifiquement et sans heurts. Dans le cadre d’une telle séparation, les pays de la zone euro solliciteront sans aucun doute un soutien financier de l’Allemagne. C’est un prix acceptable pour l’Allemagne et préférable aux transferts illimités qui constituent le statu quo.
Les pays de la périphérie ne se débarrasseront jamais de l’euro car ils en sont les principaux bénéficiaires (ou du moins leurs élites fortunées en sont les principales bénéficiaires). C’est donc à l’Allemagne de prendre cette décision. Il ne s’agit pas d’un acte anti-européen ou anti-périphérie, mais simplement de reconnaître que l’euro est devenu quelque chose que les Allemands et les autres Européens du Nord ne souhaitent plus. Mieux vaut y mettre fin et en ressortir plus forts, plutôt que de s’enliser dans un équilibre préjudiciable à tous.

