BRUNO BERTEZ
Le 17 octobre
Peut-on encore croire à la « résilience » de l’économie mondiale ?
Le FMI dit que l’économie mondiale tient bon. Les gouvernements vont dans le meme sens afin de soutenir des popularités défaillantes, singulierement le President americain.
Malgré les guerres, les chocs sur l’énergie et les tensions commerciales, la croissance devrait rester autour de 3 % en 2026 et 2027.
Deux choses l’aident pour le moment : les marchés de l’énergie qui s’adaptent grâce au jeu sur les stocks -et aussi il faut le dire grâce a la propagande-, et les énormes investissements dans l’intelligence artificielle.
Martin Wolf, du Financial Times, est plus prudent. Il explique que ces deux soutiens ne dureront pas éternellement. Les stocks de pétrole sont bas, et le boom de l’IA pourrait ralentir ou décevoir.
En réalité, ce que l’on appelle « résilience » n’est pas une vraie solidité. Cette soi disant résilience, vantée par les politiciens et les organisations internationales est un leurre, un voile sur une situation réelle fragile, déséquilibrée, pire, conflictuelle.
Le monde ne tient débout que grace a de multiples béquilles.
Béquilles monétaires, budgétaires, interventions qui faussent les marchés et evolution vers une économie de guerre qui se substitue à l’économie de marché; le système n’est résilient que parce qu’il se renie et se détruit en tant que système.
Il s’auto-detruit pour durer.
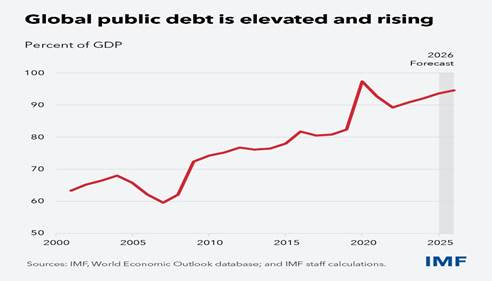
C’est un système qui prolonge artificiellement une longue période de crédit commencée après la Seconde Guerre mondiale. Un long cycle de dettes qui s’est étiré grâce à la longue baisse du prix de l’argent et grâce à l’ingénierie.
Depuis les accords de Bretton Woods (1944-1945), le monde a vécu avec un ordre monétaire basé sur le dollar et sur l’accumulation croissante, jamais corrigée , de dettes.
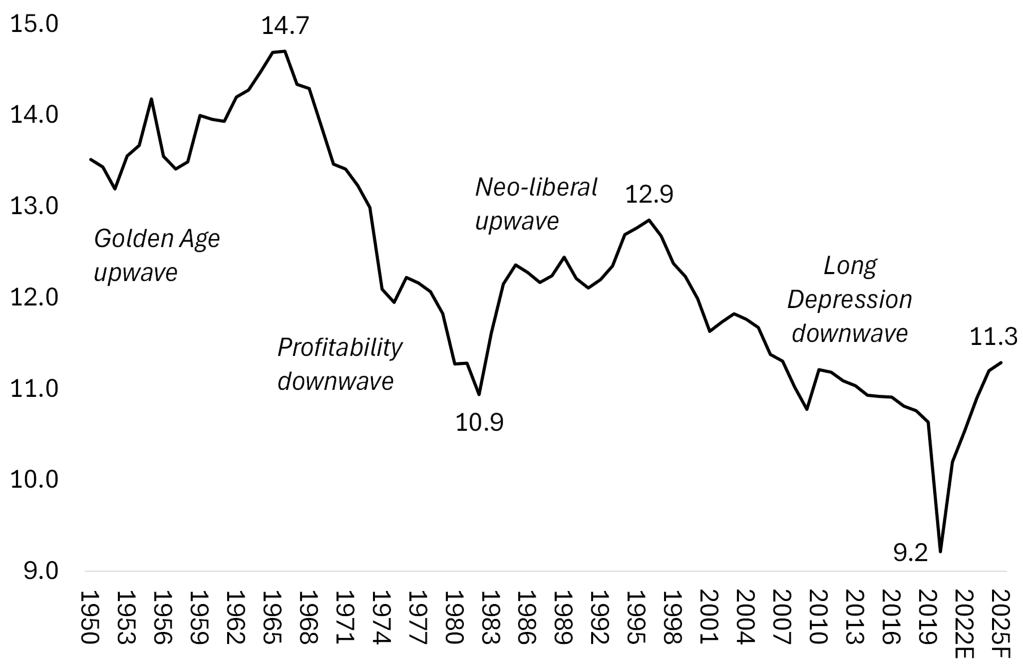
Dans les années 1980, les politiques néolibérales (déréglementation, mondialisation, confiscation des gains de productivité, pression sur les salaires, detaxatio du capital) ont permis de relancer temporairement les profits des entreprises.
| Économies du G7 : taux de profit moyen (pondéré) du capital (%) |
Depuis la crise de 2008, ce cycle ne tient plus que grâce à des artifices : les gouvernements creusent des déficits sans fin, les banques centrales créent beaucoup d’argent, les valeurs fictives et spéculatives enflent de façon bullaire, les États s’endettent massivement, et on renfloue régulièrement les banques et les grandes entreprises.
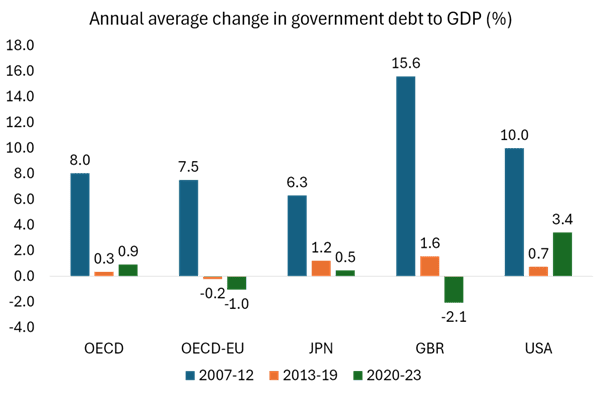
On gagne du temps, mais on ne règle pas le problème de fond qui est la lourdeur du bilan du système, le déséquilibre entre son actif et son passif, entre sa production et ses promesses. Bref son manque de cash flow disponible pour tourner sans artifice.
La croissance actuelle est fragile, mais très inégale et très concentrée. La flexibilité énergétique et le boom de l’IA permettent de tenir pour l’instant. Mais ils ne règlent pas le décalage entre, d’un côté, l’énorme masse de dettes et de valeurs financières anticipées, et de l’autre, la capacité réelle de l’économie à produire des profits nécessaires pour solvabiliser tous les engagements et toutes les promesses. Y compris celles de retraites de populations vieillissantes.
Le boom de l’IA en est un bon exemple : on investit des sommes colossales, souvent avec de la dette, dans l’espoir de gains futurs. Ces valorisations reposent beaucoup sur des promesses, mais la creation de richesse monétaire est instantanée. Si les résultats déçoivent, une correction déflationniste importante est possible, comme le FMI lui-même le signale.
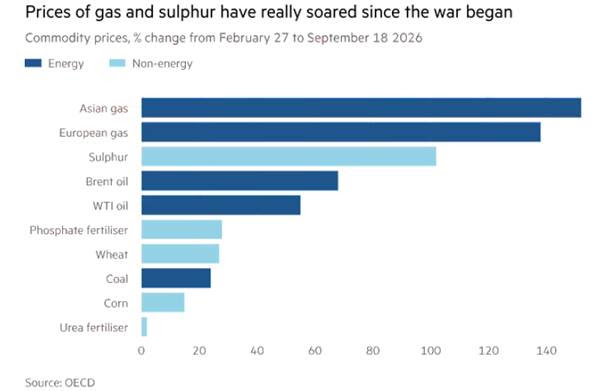
Le boom de l’IA et les guerres révèlent des besoins de rééquilibrage de prix de matières premières et des pénuries qui vont peser sur les cash flows.
La croissance spontanée, auto-entretenue est très insuffisante. Il faut sans cesse soutenir et stimuler. . Dans les pays riches, elle est même faible au point que l’on peut parler de stagnation en termes de production par habitant. Cela montre que le système a du mal à générer de la richesse nouvelle de façon durable.
Les inégalités déjà fortes ne cessent de se creuser, et le mécontentement populaire s’exprime de plus en plus. Le populisme est devenu activiste, explosif et plus violent.
Les guerres, les risques de pénuries ou d’inflation sont des signes que l’ordre mondial actuel arrive à ses limites. La forte hausse des taux d’intérêt exprime à l’évidence cette situation. La hausse des taux est le reflet synthétique de toutes les tensions.
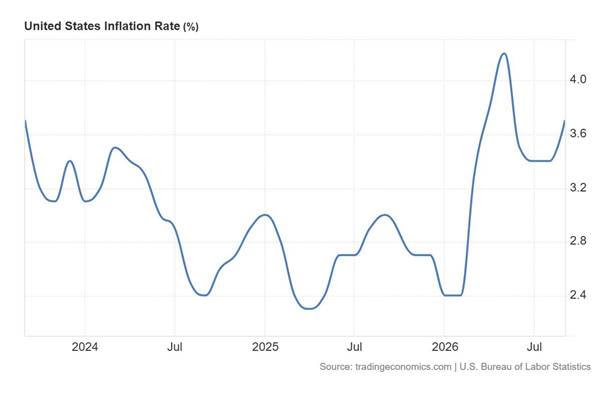
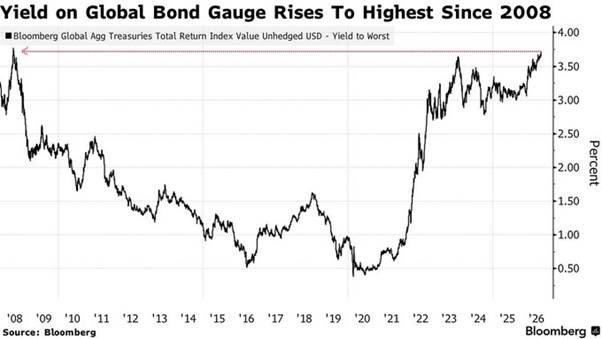
Peut-on encore tenir longtemps ? Oui, le système peut continuer à tenir un certain temps. Les banques centrales et les États ont encore des moyens pour repousser les échéances (créer de l’argent, s’endetter, mentir, soutenir les marchés). Mais ce n’est pas une vraie résilience. C’est une façon de retarder le moment où une partie des promesses financières (dettes, valorisations trop élevées) devra être réduite, par l’inflation, des restructurations ou des crises.
En résumé, l’économie mondiale n’est pas intrinsèquement résiliente. Elle prolonge un long cycle de crédit qui s’essouffle. Les facteurs qui la soutiennent aujourd’hui (énergie et IA) sont temporaires, et les fragilités structurelles (dettes, profits insuffisants, inégalités, tensions géopolitiques) restent bien présentes.
La question n’est pas de savoir si elle peut encore tenir quelques années, mais jusqu’à quand on pourra continuer à gagner du temps sans affronter les problèmes de fond. Jusqu’à quand pourra-t- tromper les peuples?
EN PRIME
| Gita Gopinath, ancienne économiste en chef du FMI, a calculé qu’un krach boursier lié à l’IA, comparable à celui qui a mis fin à la bulle Internet, amputerait le patrimoine des ménages américains de quelque 20 000 milliards de dollars et celui des ménages étrangers de 15 000 milliards de dollars supplémentaires, de quoi paralyser la consommation et provoquer une récession mondiale. De fait, le rapport économique optimiste du FMI était contrebalancé par les craintes exprimées dans son rapport sur la stabilité financière mondiale. Le FMI s’inquiète notamment de la capacité des entreprises d’IA à dégager des bénéfices à la hauteur de leurs valorisations élevées. Même une correction modérée de la valorisation des actions des entreprises d’IA réduirait la croissance mondiale de 0,4 %. « Conjuguée à des gains de productivité totale des facteurs inférieurs aux prévisions et à une correction plus marquée des marchés boursiers, la baisse de la production mondiale pourrait s’accentuer, se concentrant dans les régions à forte intensité technologique comme les États-Unis et l’Asie. » |
| Les sept géants de la tech – Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla – représentent plus de 35 % de l’indice S&P 500 aux États-Unis, contre 12 % il y a dix ans, et leur capitalisation boursière totale a augmenté de plus de 50 % ces deux dernières années. UN FORMIDABLE EFFET DE RICHESSE QUI REPOSE SUR UN PARI! Le FMI a mis en garde contre des « preuves de plus en plus nombreuses » indiquant que le déploiement réussi de l’IA « pourrait ne pas nécessiter d’investissements aussi massifs que ceux entrepris par les entreprises hyperscale », et que « les gains économiques potentiels pourraient ne pas être aussi importants qu’escompté ». Athanasios Vamvakidis, directeur adjoint du département monétaire et de capital du FMI, a déclaré : « L’exposition du reste du monde aux actifs américains, notamment à l’IA, est plus élevée que jamais. Cela soutient donc l’économie mondiale par des effets de richesse aujourd’hui ; mais une correction des marchés pourrait avoir de vastes répercussions. » |

