Joe Calhoun
Le marché de l’IA a connu des turbulences la semaine dernière, suite aux inquiétudes concernant le rythme de croissance du secteur.
L’ETF du secteur technologique (XLK) a perdu 7,7 % la semaine dernière et accuse une baisse de près de 10 % depuis son pic du 6 octobre.
L’ETF du secteur des semi-conducteurs (XSD) a chuté de 12,5 % et se rapproche du seuil de marché baissier (-17,3 %) depuis son pic du même jour.
Plus intéressant encore, d’un point de vue psychologique, le secteur technologique, malgré un nouveau sommet nominal en octobre, n’affiche pas un niveau supérieur à celui de fin mai.
La situation est encore plus critique pour les semi-conducteurs, qui ont perdu 29 % depuis leur pic du 3 juin. Malgré ces pertes depuis juin, ces actions ont alimenté les conversations sans relâche. L’engouement autour de ce secteur est indéniable.
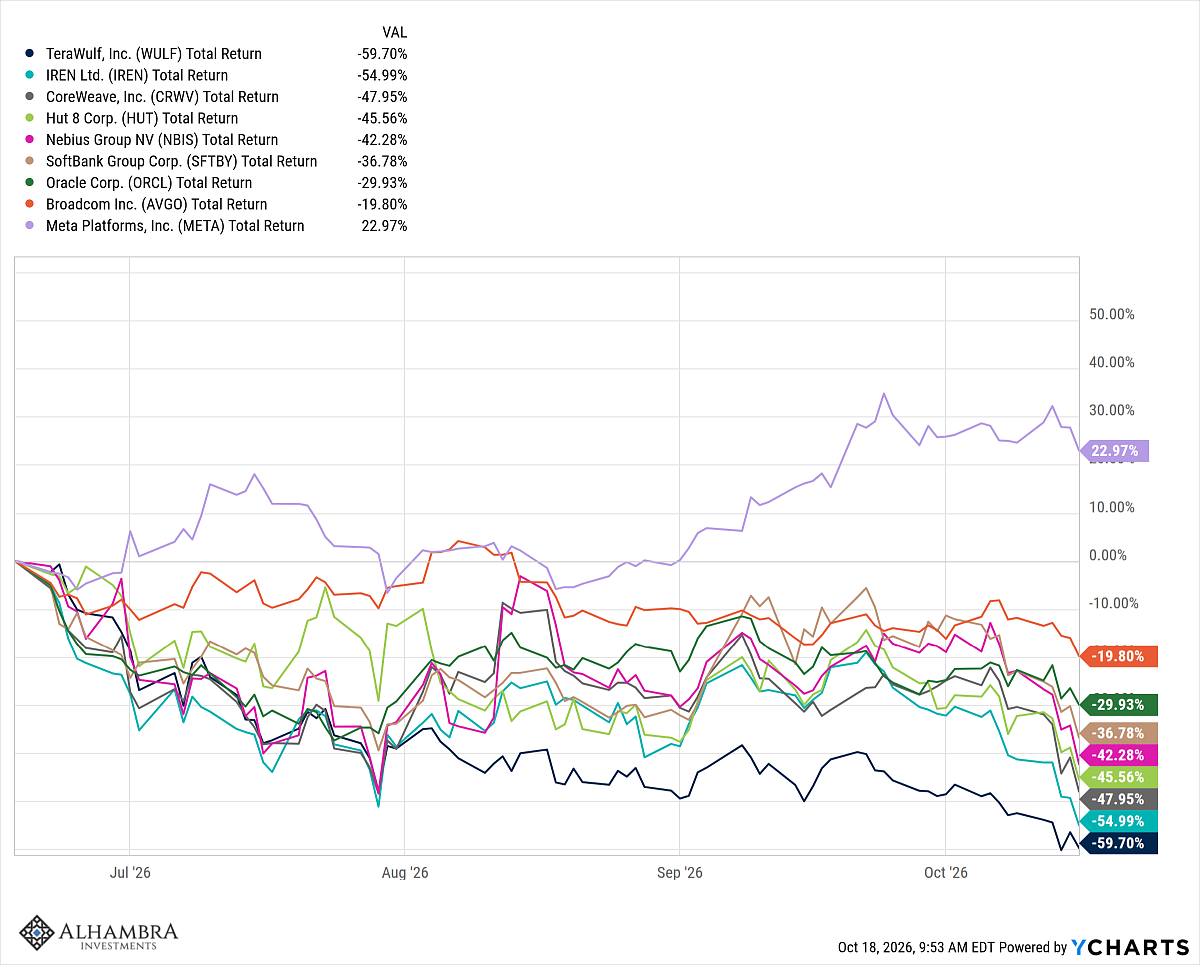
Les plus gros dégâts ont été subis par les « néoclouds », ces fournisseurs d’IA plus petits et plus endettés. Coreweave a monopolisé l’attention médiatique lorsque ses obligations non garanties se sont effondrées et que le coût des swaps sur défaut de crédit a quasiment triplé en une semaine ; S&P estimait à plus de 60 % la probabilité d’un défaut de paiement dans les cinq ans. Ils n’auront peut-être pas à attendre aussi longtemps. Les obligations émises en avril avec un coupon de 9,75 % offrent désormais un rendement d’environ 16 %. L’action a culminé en juin et a perdu les deux tiers de sa valeur depuis, mais la capitalisation boursière s’élève encore à 34 milliards de dollars pour une entreprise déficitaire dont les obligations étaient déjà considérées comme spéculatives avant la crise. Ils disposent d’environ 6 milliards de dollars de liquidités contre 35,6 milliards de dollars de dettes et 16 milliards de dollars de contrats de location. Un peu plus de 4 milliards de dollars de dettes arrivent à échéance d’ici la fin de l’année et 6 milliards de dollars supplémentaires l’année prochaine.
CoreWeave est un excellent exemple de ce que l’on appelle le financement circulaire dans le secteur de l’IA. Nvidia détient 47 millions d’actions, dont au moins 23 millions ont perdu environ 25 % de leur valeur (en l’absence de couverture). Plus important encore, Nvidia est tenue d’acheter toute la capacité inutilisée de CoreWeave jusqu’en 2032. OpenAI détient également environ 87 millions d’actions CoreWeave, bien que le prix d’achat soit quelque peu flou ; il semblerait que ces actions aient été acquises dans le cadre d’une transaction plus importante. Quoi qu’il en soit, si OpenAI les a obtenues au prix de l’introduction en bourse, date à laquelle l’accord a été conclu, son « investissement » est rentable. OpenAI est l’un des trois clients qui représentent plus de 70 % du chiffre d’affaires de CoreWeave, avec Microsoft et Meta. Parmi leurs créanciers bancaires figurent Morgan Stanley, MUFG, Crédit Agricole, PNC et Société Générale. Magnetar et Blackstone comptent également parmi leurs créanciers des banques.
Il existe ensuite une longue liste de développeurs ayant construit leurs centres de données à crédit : Applied Digital, Galaxy Digital, Digital Drive, Core Scientific, Prime Data Centers et l’incontournable Blue Owl. Parmi les REIT cotées, Digital Realty figure parmi les entreprises les plus exposées. Les obligations ayant financé ces centres de données affichent désormais des rendements à deux chiffres. Les optimistes affirment qu’il existe des garanties, mais plus Coreweave résiste, plus ces garanties se déprécient. Globalement, les entreprises du néocloud ont subi une forte baisse depuis mi-juin, mais certaines grandes entreprises, comme Oracle, sont également fortement endettées. Softbank, Broadcom et Meta présentent toutes des niveaux d’endettement plus ou moins élevés liés à l’IA. Seule l’action de Meta a progressé depuis son pic de juin.
Il convient de préciser que le marché dans son ensemble (S&P 500) a certes reculé cette semaine, mais de moins de 2 %. Sur les dix premières valeurs de l’indice, qui représentent près de 40 % de sa capitalisation, huit ont baissé. Les deux seules en hausse – Apple et Eli Lilly – sont d’ailleurs les seules à ne pas miser gros sur l’IA. Quoi qu’il en soit, le secteur technologique a clairement pesé sur le marché, mais d’autres segments ont largement compensé ces pertes. Sept des onze secteurs du S&P 500 ont clôturé la semaine en hausse, même si trois des cinq meilleures performances sont considérées comme défensives : les biens de consommation de base, les services publics et la santé.
L’un des éléments déclencheurs de la chute du cours de l’IA la semaine dernière a été la journée investisseurs d’Anthropic auprès des investisseurs institutionnels. Bien que nous ne disposions pas d’une transcription, ces réunions étant réservées à un public restreint, nous avons obtenu des informations de certains participants. À première vue, les résultats sont plutôt encourageants : un chiffre d’affaires en hausse de 45 % entre le deuxième et le troisième trimestre, un bénéfice « ajusté » positif pour le deuxième trimestre consécutif (sans précision sur les éléments « ajustés ») et un flux de trésorerie positif. Malgré cela, les attentes étaient encore plus élevées. La croissance du chiffre d’affaires entre le premier et le deuxième trimestre avait atteint 147 %, rendant une hausse de 45 % relativement modeste. Les prévisions d’un chiffre d’affaires annuel de 100 milliards de dollars d’ici la fin de l’année ont été revues à la baisse, à 75 milliards de dollars. Il s’agit toujours d’une entreprise à forte croissance, dont la rentabilité reste incertaine (et certainement pas selon les normes GAAP), et qui génère des liquidités. Cependant, une croissance rapide ne suffit pas à répondre aux attentes élevées suscitées par une technologie présentée comme révolutionnaire.
OpenAI a également déçu les attentes, affichant un chiffre d’affaires annuel de 50 milliards de dollars en septembre, contre 68 milliards prévus. Plus généralement, les experts en IA s’accordent à dire qu’une grande partie du développement de l’IA semble désormais non rentable, une conclusion à laquelle nous étions parvenus il y a plusieurs mois. Gartner, le célèbre cabinet d’études technologiques, a publié la semaine dernière un rapport intitulé « Préparez-vous à la consolidation du marché de l’IA : les dépréciations de capital pourraient dépasser 4 000 milliards de dollars d’ici 2032 ». Principaux points :
- Dépenses : Les fournisseurs d’IA dépensent près de 1 000 milliards de dollars en infrastructures en 2026 et environ 6 000 milliards de dollars supplémentaires entre 2027 et 2030.
- Risque de dépréciation : plus de 3 500 milliards de dollars de ces dépenses pourraient être exposés à une dépréciation d’ici fin 2030, et plus de 4 000 milliards de dollars d’ici 2032.
- L’écart de revenus : les opérateurs de centres de données auraient besoin d’environ 8 500 milliards de dollars de revenus cumulés d’ici 2030 pour couvrir les dépenses d’investissement, les coûts de financement et un retour sur investissement de 12 %. Gartner prévoit au maximum 3 600 milliards de dollars, soit un écart d’environ 4 900 milliards de dollars selon mes calculs (sans intelligence artificielle).
- Pourquoi : les dépenses IaaS optimisées par l’IA ne passeront que de 66 milliards de dollars en 2027 à 174 milliards de dollars en 2030, ce qui, selon l’analyste Will Sommer, est insuffisant pour que la plupart des fournisseurs de services informatiques récupèrent leur investissement avant le remplacement de la génération actuelle de puces.
- Qui perçoit les revenus : étant donné que la plupart des fournisseurs natifs d’IA possèdent peu d’actifs, moins de la moitié des revenus de l’IA vont aux entreprises qui possèdent une infrastructure importante.
- Neoclouds : plus de 80 % d’entre eux cesseront leurs activités indépendantes d’ici 2030 en raison de la pression sur les coûts et de l’absence d’un modèle économique différencié. Les hyperscalers devraient mieux résister à cette situation grâce à la diversification de leurs revenus.
Cela peut paraître assez négatif, mais malgré cela, je ne classerais pas Gartner parmi les sceptiques de l’IA. Et moi non plus, d’ailleurs. Ce qui m’inquiète avec l’IA, c’est le calendrier : combien de temps faudra-t-il avant que nous réalisions son potentiel ? Et aujourd’hui, ce délai semble bien plus long qu’il y a six mois. Ce calendrier – et la chute des prix du calcul – explique pourquoi les actions du néocloud ont été les premières et les plus durement touchées. Mais franchement, je pense toujours que les prévisions de croissance pour l’IA sont trop élevées. Anthropic cherche à réussir son introduction en bourse – d’où sa présentation aux investisseurs – et annonce un chiffre d’affaires de 200 milliards de dollars d’ici 2028. Pour y parvenir, l’entreprise devra enregistrer une croissance de 15 % par trimestre pendant deux ans. Je me souviens que très peu d’entreprises ont réussi cet exploit : Nvidia (2023-2025), Google (2003-2006), Facebook (2009-2011) et Coreweave (2023-2026). Bien sûr, deux de ces entreprises sont issues de l’essor de l’IA, mais Google et Facebook sont restés d’excellents investissements même après le ralentissement de leur croissance. Ainsi, une croissance soutenue à un rythme aussi élevé n’est pas impossible, mais elle est rare et loin d’être assurée.
Franchement, l’idée que l’IA générerait suffisamment de revenus pour être rentable pour les opérateurs de centres de données a toujours été absurde. Obtenir un retour sur investissement de 10 % pour le total des dépenses consacrées au déploiement de l’IA, en se basant sur les dépenses passées connues, une moyenne des estimations hautes et basses jusqu’en 2031, une marge confortable de 55 % et une durée de vie des actifs de 6 à 10 ans, nécessiterait 2 à 3 billions de dollars de dépenses annuelles en IA, soit environ 1,5 à 2 % du PIB mondial. Cela représente à peu près le total des dépenses mondiales en télécommunications sans fil, en industrie automobile ou en assurance. Et ce, chaque année pendant les cinq prochaines années. D’où pensait-on que cet argent allait provenir ? Si les entreprises investissent autant dans l’IA, elles devront forcément réduire leurs dépenses ailleurs ; une dépense mensuelle de 20 $ par les consommateurs ne suffira pas.
L’argent devrait provenir des dépenses liées à la main-d’œuvre, aux technologies de l’information, à la publicité, aux marges bénéficiaires des entreprises, aux dividendes ou aux rachats d’actions. Si ce financement provenait de la main-d’œuvre, il représenterait environ 3 à 4 % de la masse salariale mondiale (et probablement un pourcentage plus élevé aux États-Unis). Pensez-vous que cela pourrait engendrer des difficultés macroéconomiques ? Bien sûr, le retour sur investissement de 10 % n’a pas besoin d’être atteint d’ici 2030 ou 2031 pour que l’investissement soit rentable, mais ce calcul approximatif ne tient pas compte des investissements dans les nouvelles puces qui seront certainement développées au cours de la prochaine décennie. Nous ne sommes pas dans le secteur ferroviaire ou l’industrie électrique, où la durée de vie des actifs se mesure en décennies. Je ne veux pas dire que l’IA ne générera pas, à terme, des milliers de milliards de dollars de revenus. Si elle tient ne serait-ce qu’une partie de ses promesses, elle le fera très certainement. Mais dans les cinq prochaines années ? J’en doute.
Je pense qu’il est nécessaire de prendre du recul et d’adopter une vision plus globale pour comprendre l’impact de l’IA sur le marché. Les actions liées à l’IA ne sont pas les seules à avoir souffert récemment ; d’autres secteurs, autrefois en pleine spéculation, ont également connu un ralentissement. Pour les spéculateurs à effet de levier, un effondrement dans un secteur spéculatif entraîne souvent des ventes massives dans d’autres secteurs. Prenons l’exemple des actions du secteur spatial, qui ont connu un véritable engouement jusqu’à l’entrée en bourse de SpaceX. AST Spacemobile a culminé à près de 134 $ fin mai et se négocie actuellement autour de 40 $. Rocket Lab a chuté de 151 $ à 51 $ ; Planet Labs, de 51 $ à 13,5 $ ; Intuitive Machines, de 46 $ à 11 $ ; et SpaceX elle-même, de son pic de 225 $ à 146 $. Cette phase spéculative, comme toutes celles que nous avons connues ces cinq dernières années, est terminée ou presque.
Je pense qu’il est essentiel de suivre de près l’évolution des marchés du crédit. Au départ, le développement de l’IA était principalement financé par les flux de trésorerie existants des géants de la tech comme Alphabet, Microsoft, etc. Mais comme c’est souvent le cas en période de forte croissance, les développements plus récents ont été financés par l’endettement. Le marché commence déjà à identifier les gagnants et les perdants ; les actions du secteur du néocloud ne sont peut-être que la partie émergée de l’iceberg. Si la dette liée à l’IA continue de se déprécier, cela aura des répercussions sur les prêts dans des domaines sans aucun lien avec l’IA. On observe déjà un élargissement des spreads de crédit sur tous les segments à haut rendement. Curieusement, les spreads des obligations de qualité « investment grade » sont restés quasiment inchangés, malgré une forte exposition à l’IA sur ce segment. On assiste à une réévaluation générale du risque sur les marchés du crédit, mais elle ne s’est pas encore étendue aux obligations de qualité « investment grade ».
Concernant le marché boursier dans son ensemble, les cours sont tirés par les bénéfices, qui ont connu une croissance rapide, principalement grâce au développement de l’IA. Nous sommes actuellement en pleine saison des résultats du troisième trimestre et les bénéfices devraient progresser de 29 % par rapport à l’année dernière (Factset). L’année prochaine, la croissance devrait ralentir à environ 15 %, dont près de 80 % devraient provenir du secteur technologique, et plus particulièrement de l’industrie des semi-conducteurs, fer de lance des investissements dans l’IA. Si le développement de l’IA ralentit, les bénéfices des entreprises de semi-conducteurs seront impactés. Ce n’est pas un hasard si les fabricants de puces sont considérés comme cycliques. Ces actions affichent actuellement les meilleurs résultats ; la croissance des bénéfices du S&P 500 ce trimestre serait de 20 % au lieu de 29 % si l’on excluait seulement deux actions : Nvidia et Micron. Ces deux entreprises font face à une concurrence importante et croissante, et si le ralentissement du développement de l’IA se poursuit, leurs cours baisseront, notamment pour Micron et les autres fabricants de puces mémoire.
Par ailleurs, une part importante de la croissance récente des bénéfices provient de la revalorisation des investissements des entreprises dans des sociétés d’IA, comme Anthropic et OpenAI, qui ne sont pas encore cotées en bourse. Les revalorisations de ces investissements privés chez seulement deux entreprises – Google et Amazon – ont fait grimper les bénéfices du S&P 500 de 151 milliards de dollars au dernier trimestre. OpenAI a déjà repoussé son introduction en bourse à 2027 et Anthropic, qui visait initialement une valorisation de 2 000 milliards de dollars, parle désormais d’une valorisation de 1 000 milliards de dollars. Les revalorisations du trimestre dernier étaient probablement basées sur la dernière levée de fonds d’Anthropic, qui valorisait l’entreprise à 965 milliards de dollars ; il semble peu probable que ces participations soient à nouveau revalorisées ce trimestre. Enfin, une part importante de la hausse des bénéfices de Google provient probablement de SpaceX, dans laquelle le groupe détient également une participation significative. Si le cours de l’action SpaceX baisse par rapport au trimestre précédent, Google pourrait être contraint d’enregistrer une perte.
Ce n’est probablement pas la fin du boom de l’IA, mais il semble que ce soit la fin de la phase la plus spéculative. Le marché avait valorisé les actions des entreprises d’IA comme si des milliers de milliards de dollars de nouveaux revenus étaient une certitude, mais cela apparaît désormais comme une utopie. La réalité est brutale.
Joe Calhoun

