Joe Calhoun
Ces deux ou trois dernières semaines, la presse financière s’est concentrée sur la chute des cours des actions liées à l’IA. Cette chute, rapide et brutale, a débuté début octobre et a déjà fait chuter la plupart des grandes valeurs du secteur de l’IA de plus de 10 % .
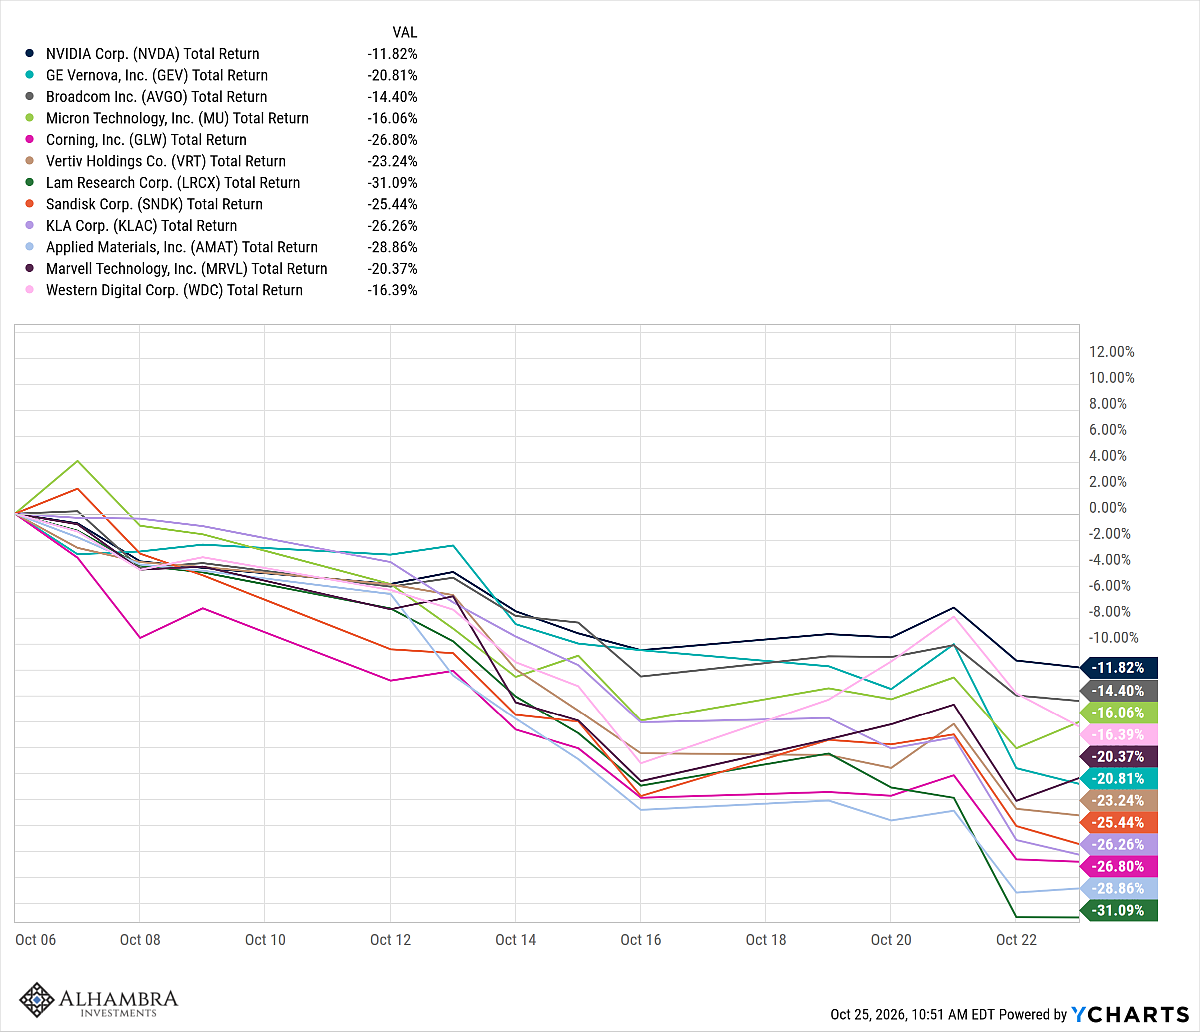
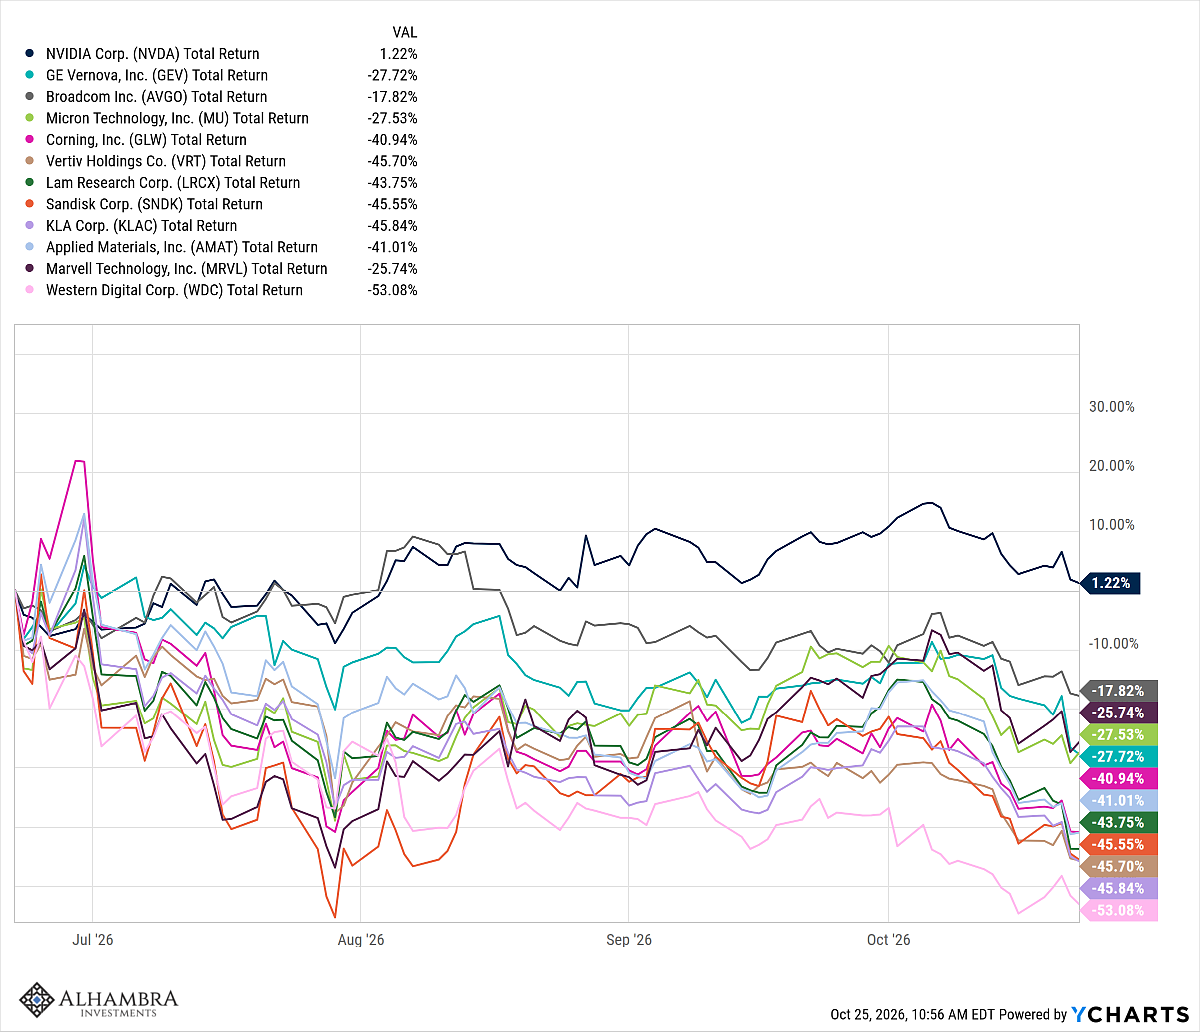
Ce qui est plus intéressant, à mon avis, c’est que ces actions ont en réalité atteint leur apogée il y a quatre mois et que la presse en parle encore comme s’il s’agissait de l’événement le plus important sur les marchés :
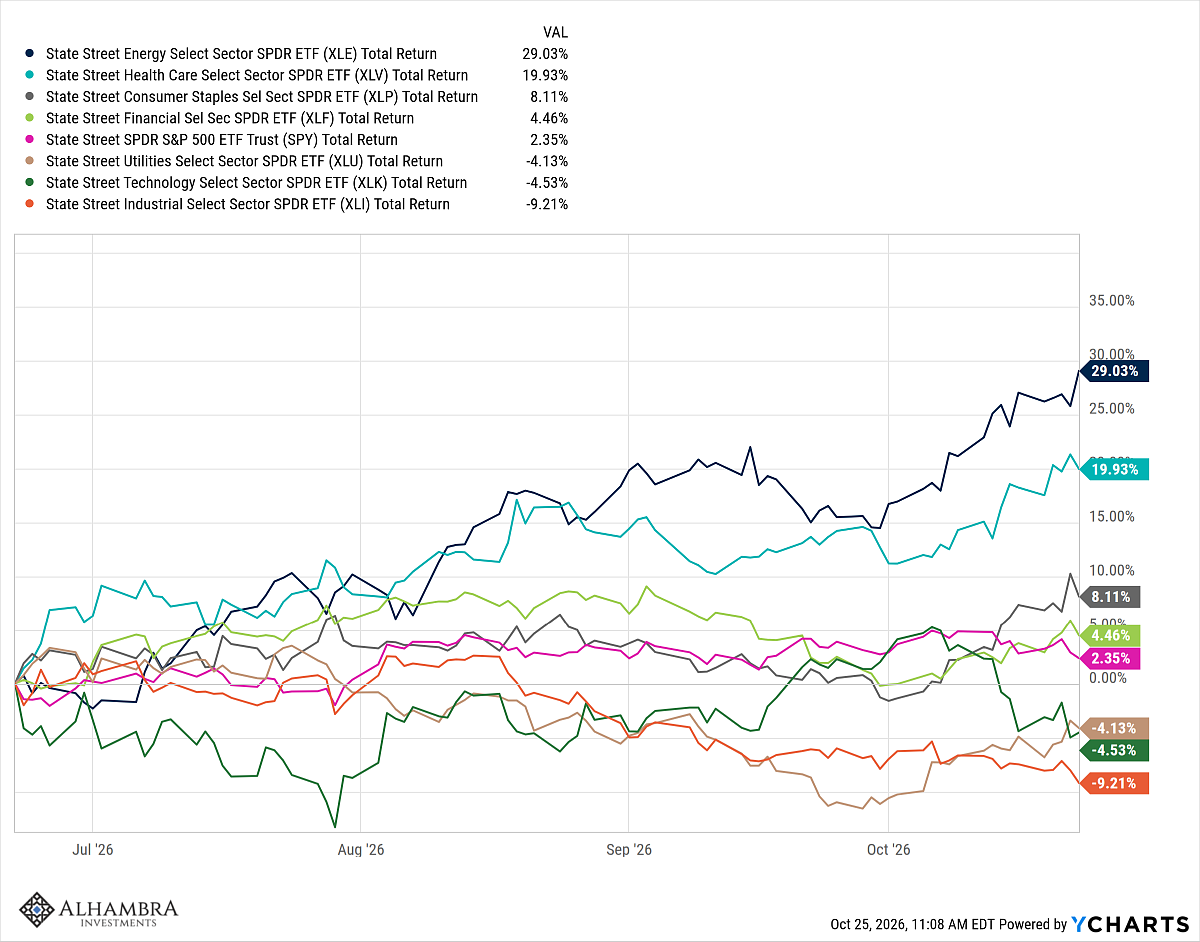
Plus intéressant encore, certains secteurs surperforment le secteur technologique depuis son pic du début de l’été. L’énergie, la santé, les biens de consommation de base et la finance ont tous affiché des performances supérieures à celles du S&P 500 et de l’indice technologique depuis fin juin, parfois de manière significative. La santé et l’énergie ont progressé respectivement de 19,9 % et 29,0 % en seulement quatre mois. Nous suivons l’évolution des performances des secteurs les moins performants sur 5 et 10 ans, et la santé et l’énergie figurent dans ces deux listes depuis quelques années. Le secteur de la santé se classait parmi les cinq derniers de chaque catégorie l’an dernier encore. L’énergie, même après sa forte reprise, reste le cinquième secteur le moins performant des dix dernières années. Bob Dylan ignorait sans doute qu’il parlait des marchés financiers lorsqu’il chantait : « Le perdant d’aujourd’hui gagnera plus tard, car les temps changent. »
Je ne suis pas un investisseur adepte de la dynamique des cours. Acheter cher et vendre encore plus cher n’est pas une stratégie qui m’intéresse. Il s’agit toutefois d’une stratégie factorielle légitime, et l’une des trois seules à réussir notre test.
- Elle doit fonctionner dans le temps, les régions et les classes d’actifs.
- Il doit fonctionner quelle que soit sa formulation. Par exemple, la valeur fonctionne quelle que soit sa définition : prix/valeur comptable, prix/chiffre d’affaires, etc.
- Il doit y avoir une explication logique : pourquoi cela fonctionne-t-il ?
- Il doit continuer à fonctionner même après être bien connu ; il doit fonctionner hors échantillon
Les trois seuls facteurs qui, selon nous, résistent à ce test sont la valeur, la qualité et la dynamique, nom que nous avons également donné à notre méthodologie de sélection de titres. Donc, oui, nous utilisons la dynamique, mais probablement pas de la même manière que la plupart des investisseurs. Comme je l’ai dit, je ne suis pas un investisseur axé sur la dynamique, c’est-à-dire que je ne suis pas un trader qui mise sur la dynamique des prix. L’idée d’acheter un titre à son plus haut historique me répugne. Mais la dynamique joue indéniablement un rôle dans ma façon d’investir. La plupart des investisseurs axés sur la dynamique s’inspirent des actions (ou des secteurs) qui ont déjà bien performé, anticipant une poursuite de leur ascension ; ils achètent sur les titres qui ont atteint de nouveaux sommets. Nous, en revanche, recherchons les futurs gagnants parmi les titres qui ont sous-performé, en partant du principe que cette situation ne sera pas permanente. Nous privilégions les titres bon marché dont la dynamique devient positive.
Actuellement, les secteurs autrefois délaissés qui connaissent un regain de dynamisme sont l’énergie, la santé et les biens de consommation de base. Ce n’est probablement pas un hasard si deux d’entre eux sont considérés comme des secteurs défensifs : la santé et les biens de consommation de base. La remise en question du potentiel de l’IA est désormais bien amorcée – et il était grand temps, selon nous. Si le développement de l’IA ralentit, cela signifie probablement que l’économie dans son ensemble ralentira également, car c’est de là que provient la majeure partie de la croissance récente. Et si l’économie ralentit, les secteurs de la santé et des biens de consommation de base sont généralement moins touchés que les entreprises plus dépendantes de la croissance économique.
Concernant l’énergie, il est évident qu’une partie des coûts est liée à la guerre en Iran, mais dans quelle mesure ? Ce conflit sera-t-il bientôt résolu ? Bonne question, à laquelle nous n’avons pas vraiment de réponse pour le moment. Si vous hésitez à investir dans les actions du secteur énergétique par crainte d’une chute brutale des prix du pétrole en cas d’absence de solution, sachez que vous êtes loin d’être seul. L’ETF du secteur de l’énergie (XLE) a enregistré des sorties de capitaux ces 1, 3 et 6 derniers mois, malgré les nouveaux sommets atteints par le secteur. On observe également des sorties de capitaux sur les 3, 5 et 10 dernières années. Un secteur peu prisé, donc.
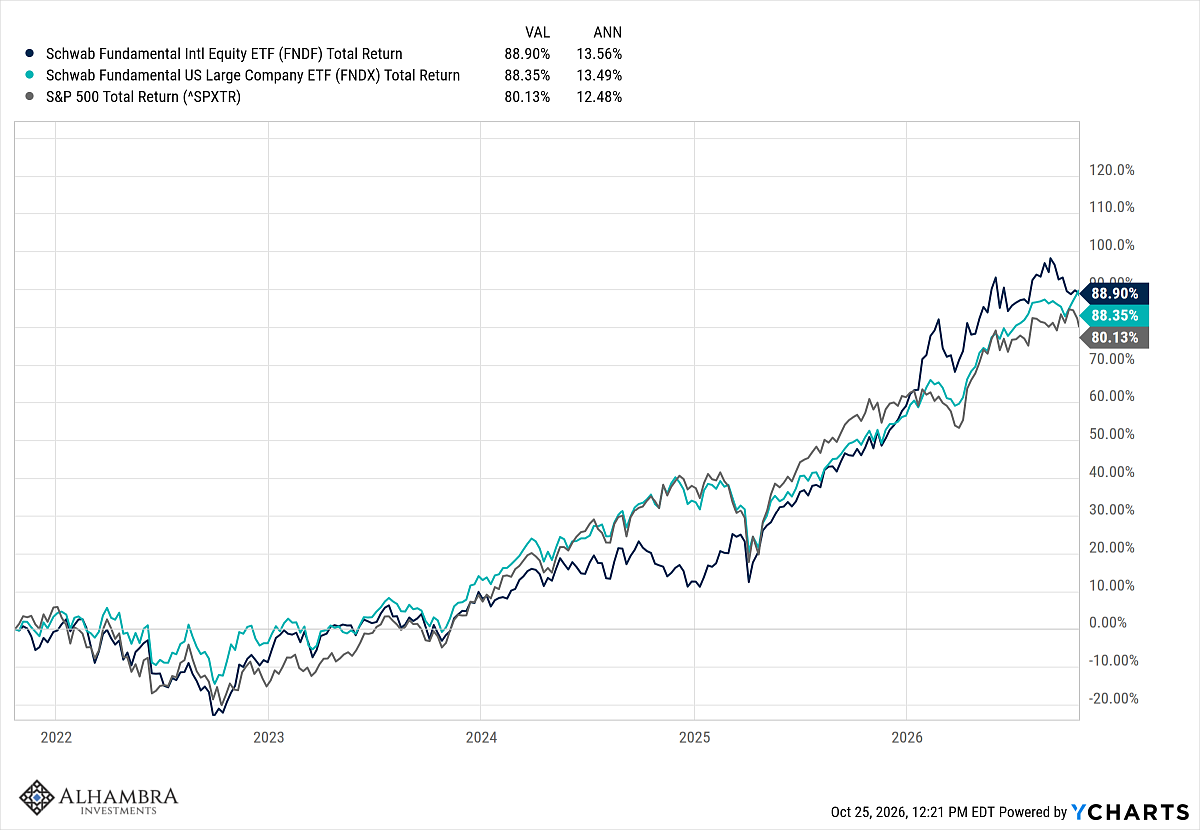
Cette année, on a eu l’impression que le marché était entièrement axé sur l’IA et qu’il fallait absolument investir dans le S&P 500 pour donner l’illusion de la diversification tout en investissant 40 % de son capital dans la tech. Le problème, c’est que ce discours est faux, sauf en ce qui concerne l’exposition à la technologie : le S&P 500 offre effectivement un avantage supplémentaire. Parallèlement, les indices « larges et petites capitalisations value », « Schwab Fundamental US Large Cap », « Schwab Fundamental International », « hauts dividendes », « croissance des dividendes » et l’indice S&P 500 à pondération égale ont tous surperformé le S&P 500 et le NASDAQ au cours de l’année écoulée.
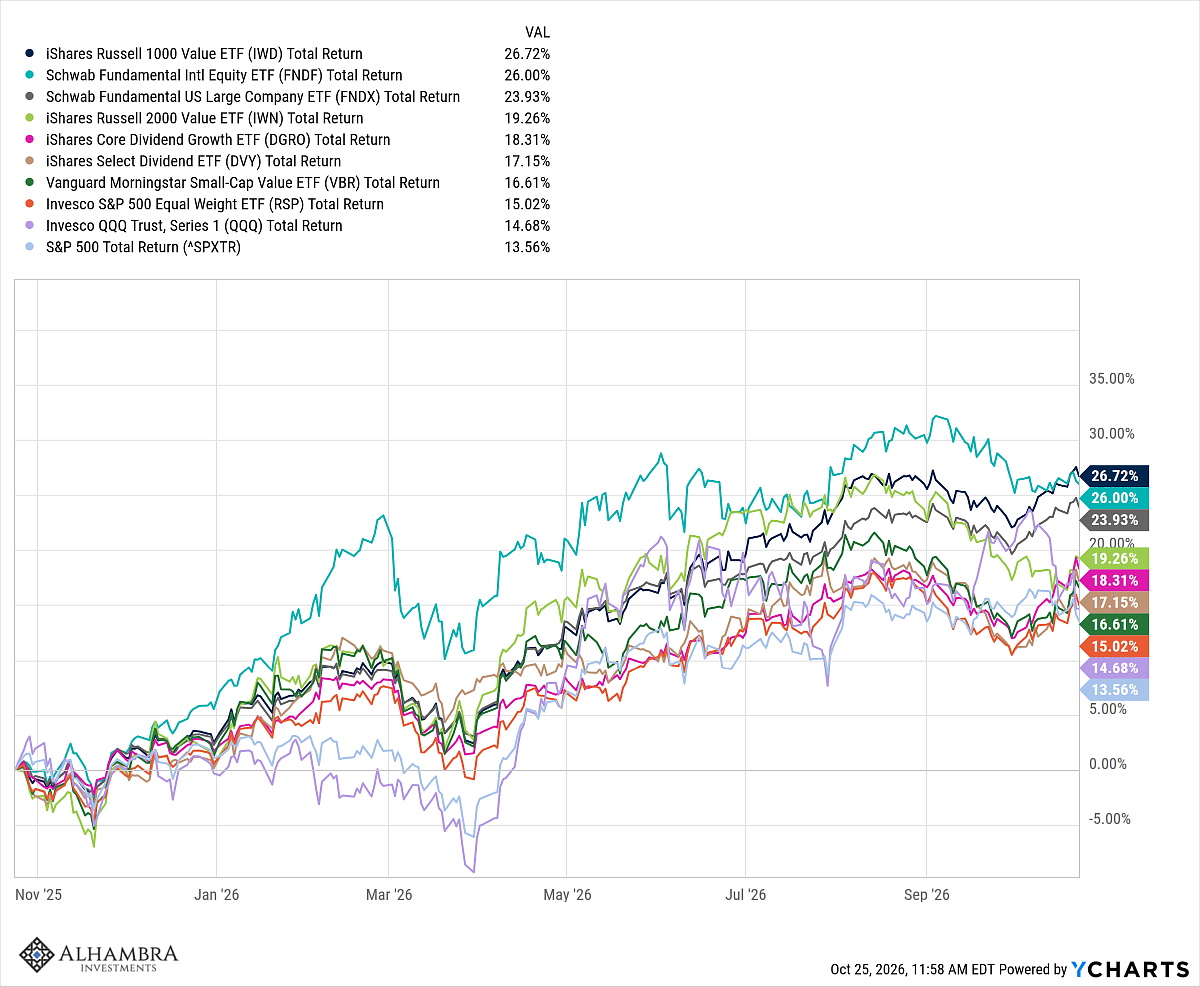
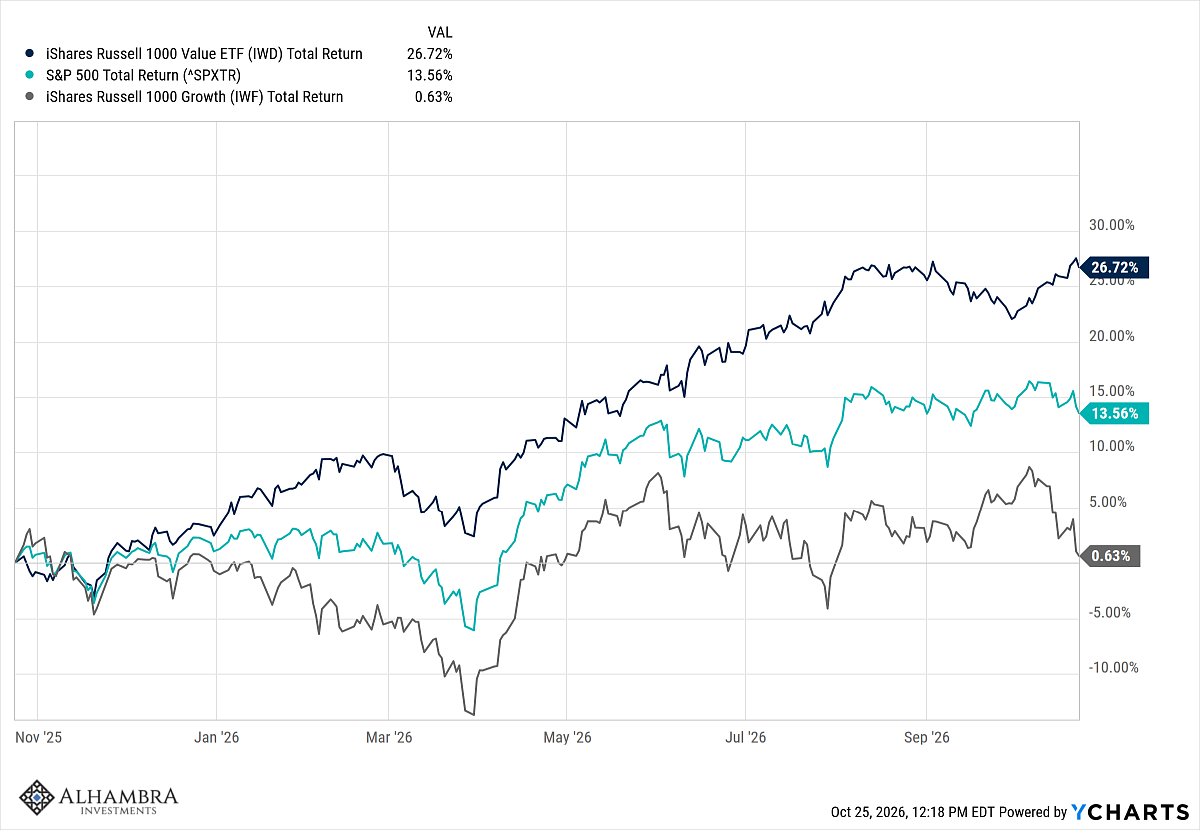
Bien sûr, l’IA a produit des entreprises exceptionnelles ces trois dernières années et a, d’une certaine manière, dominé le débat sur les investissements aux États-Unis. Des actions comme Nvidia, Micron, Broadcom, Palantir et Sandisk ont enregistré des rendements impressionnants, mais la détention d’actions du S&P 500 n’a pas suffi à en profiter, malgré la forte pondération de cet indice en valeurs technologiques. Le reste de l’indice a largement compensé les pertes du secteur technologique, même si cela semble davantage dû à la chance qu’à une stratégie bien définie. Il existe cependant des options largement diversifiées qui ont affiché des performances égales, voire supérieures, à celles du S&P 500 ces trois dernières années. L’indice Russell 1000 Value a surperformé l’indice Russell 1000 Growth ces cinq dernières années ; la performance des valeurs de manière générale reste supérieure à celle du S&P 500. Les deux fonds indiciels fondamentaux Schwab présentés dans le graphique ci-dessus – qui sont essentiellement des fonds de valeur – ont surperformé le S&P 500 ces cinq dernières années. La version américaine à forte capitalisation a également obtenu ce résultat, avec une volatilité inférieure à celle du S&P 500. Il existe de nombreuses alternatives.
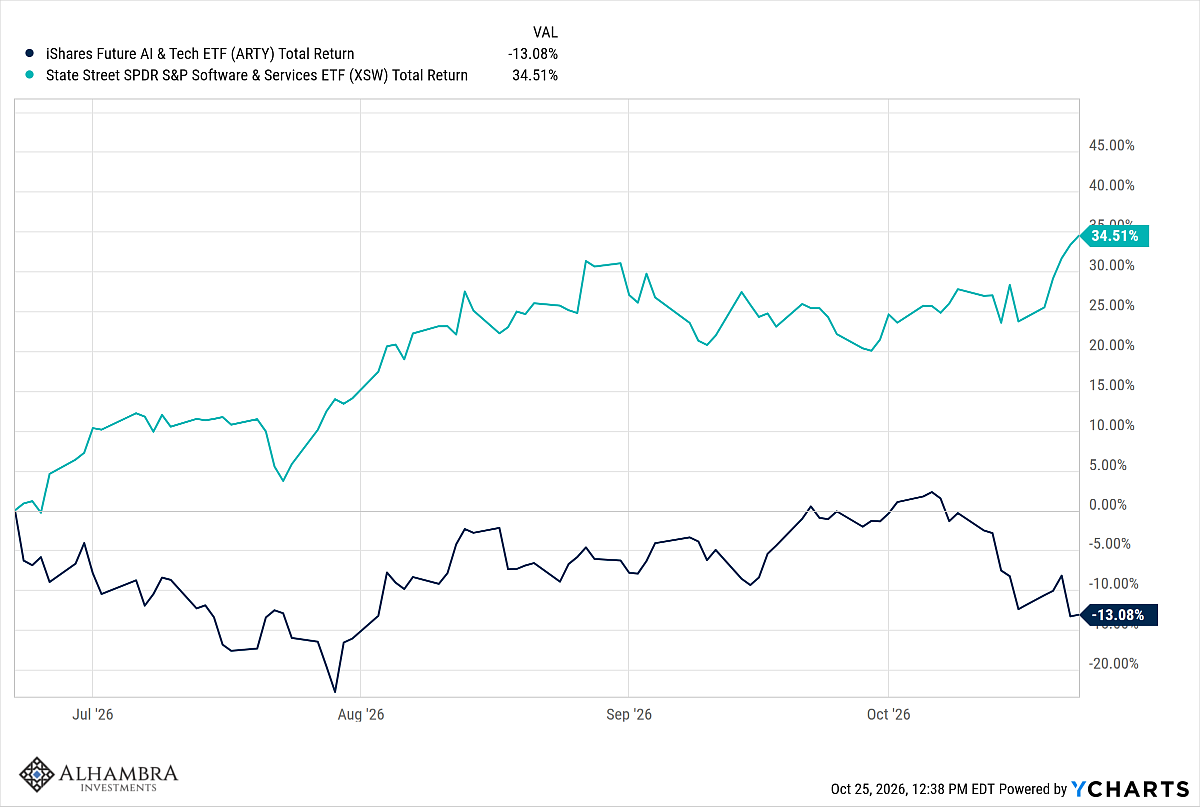
Voici une dernière comparaison qui risque de vous surprendre. Vous souvenez-vous du printemps dernier, lorsque toutes les actions du secteur des logiciels ont chuté car, soi-disant, les entreprises allaient utiliser l’IA pour développer leurs propres logiciels ? Depuis que les actions du secteur de l’IA ont atteint leur pic fin juin, elles ont surperformé celles du secteur de 47,5 %. Ces dernières restent en tête depuis le début de l’année, mais il semble que les investisseurs aient enfin compris que les entreprises de logiciels ne vont peut-être pas abandonner leurs activités à des incompétents qui développent des logiciels de piètre qualité.
Il se passe toujours beaucoup de choses en coulisses, loin de la vision superficielle des médias financiers, et c’est toujours le cas. Les médias s’intéressent à l’actualité brûlante, pas aux informations bon marché. L’IA est cruciale pour l’avenir de l’économie – et donc des marchés – il est donc naturel que les médias en parlent. Et ils le font, car écrire (et lire) sur une technologie qui pourrait anéantir l’humanité est plus captivant que l’histoire de Mondelez qui remanie sa gamme de biscuits à cause des agonistes du GLP-1. Au final, malgré la lecture d’innombrables articles sur l’IA et ses conséquences, on se demande encore si elle représente plus qu’un simple moteur de recherche amélioré. L’IA sera-t-elle le gain de productivité que tout le monde – plus ou moins – espère ? Son développement se fera-t-il dans les délais prévus ? Ou des obstacles freineront-ils, voire stopperont-ils, son développement ? Voici quelques exemples de ce que nous ignorons encore :
- Sur le plan économique : les dépenses liées au déploiement de ces infrastructures augmentent beaucoup plus vite que les revenus qu’elles génèrent. Les dépenses des utilisateurs finaux croîtront-elles suffisamment vite et à un prix suffisamment élevé pour sauver les acteurs fortement endettés ? Ont-ils seulement une chance de réaliser un retour sur investissement décent ? Les entreprises d’IA comme Anthropic et OpenAI peuvent-elles continuer à lever des capitaux – par endettement ou par actions – à des coûts acceptables (et rentables) ?
- Aspects physiques : Peut-on augmenter rapidement la capacité de production d’électricité nécessaire pour répondre à la demande prévue en IA ? Qu’en est-il des autres contraintes matérielles et des autres pénuries ? Ces problèmes d’approvisionnement continueront-ils à faire grimper les prix des autres produits (PC, etc.) ?
- Sur le plan technique : si chaque nouveau modèle n’apporte que des améliorations minimes, le coût de ces améliorations ne sera-t-il pas trop élevé pour justifier des dépenses supplémentaires ? Qu’en est-il de la fiabilité ? Des anomalies ? Des données d’entraînement ?
- Aspects réglementaires et juridiques : Violation du droit d’auteur, réglementations et réactions négatives des consommateurs (syndrome NIMBY)
- Sur le plan financier : le recours accru au financement par l’emprunt s’avérera-t-il une erreur ? Quand la dette d’Oracle sera-t-elle dégradée en catégorie spéculative ?
Je ne connais pas les réponses à ces questions et je ne pense pas que quiconque les connaisse. Je ne pense pas non plus que cela ait une importance pour les investisseurs ; les marchés ont déjà tranché. L’accélération des bénéfices attendus dans le secteur technologique – la dérivée seconde des anticipations de bénéfices – a culminé au deuxième trimestre, au moment même où les actions ont atteint leur sommet. L’inverse est vrai pour les valeurs du secteur de la santé : la détérioration des estimations de bénéfices s’est ralentie au deuxième trimestre, juste au moment où les cours des actions de ce secteur commençaient à se stabiliser. C’est ce que j’entends par identifier les secteurs qui commencent à afficher une dynamique positive. Passer de « estimations en forte baisse » à « estimations en baisse, mais moins rapidement qu’auparavant » est un changement positif qui finira par se refléter dans les cours des actions. Et lorsque la situation passera de « estimations en baisse » à « estimations en hausse », les cours des actions refléteront probablement déjà cette amélioration des fondamentaux.
Les marchés réagissent au gré des anticipations, et il est clair que celles concernant l’IA ont commencé à évoluer en juin, au moment où toutes les actions ont atteint leur pic. Nous ignorons les raisons exactes de ce changement d’anticipations, mais nous pouvons en observer l’effet sur les estimations de bénéfices, dont la progression s’est ralentie à peu près au même moment. De fait, l’histoire montre que la dérivée seconde des estimations de bénéfices culmine avant les cours boursiers, et c’est précisément ce qui s’est produit cette année. Si vous pensez que la récente correction a été néfaste, attendez de voir le taux de variation, la dérivée première, devenir négatif.
Dans le livre de Sherlock Holmes cité plus haut, le passage du chien qui n’a pas aboyé évoque l’indice passé inaperçu, ce détail négligé qui s’est révélé crucial. Les marchés changent de direction lorsqu’un changement suffisamment important est remarqué, d’abord par quelques-uns, puis par un grand nombre, et enfin par tous. Que quelques entreprises technologiques revoient à la baisse leurs prévisions de croissance, passant d’« exceptionnelles » à « toujours excellentes, mais inférieures à nos estimations du trimestre précédent », cela peut paraître anodin. Pourtant, c’est un véritable tournant lorsque tous les investisseurs ont misé sur des perspectives « exceptionnelles ». J’ignore comment prendra fin la bulle de l’IA. Elle est peut-être déjà terminée, sans que nous en ayons conscience. Ou bien il s’agit peut-être simplement d’une pause avant que l’IA ne bouleverse véritablement le monde. Vous ne trouverez probablement pas la réponse dans les gros titres, mais vous pouvez tirer de précieux enseignements en observant attentivement, pourvu que vous sachiez où regarder.
Joe Calhoun

