PERTES MASSIVES DANS LA COMMUNAUTE SPECULATIVE
Une PART ÉNORME de la vente massive sur le marché est entraînée par l’un des plus grands événements de « délevierage », desendettement , de fonds spéculatifs que nous ayons vus depuis plus d’une décennie.
Selon les données de Morgan Stanley Prime Brokerage, les fonds spéculatifs ont réduit leur exposition brute d’environ 7,8 % par rapport à son pic récent.
C’est la plus forte baisse dans cet ensemble de données remontant à 2016, surpassant même le délevierage que nous avons observé lors du krach COVID en 2020.
Pour ceux qui ne connaissent pas, le délevierage signifie essentiellement que les fonds spéculatifs réduisent les risques en liquidant des positions, en coupant l’effet de levier et en vendant des actifs.
Et c’est là que les choses deviennent intéressantes, car lorsque ces fonds commencent à subir des pertes, ils doivent souvent vendre des positions pour ramener leur risque sous contrôle. Cette vente fait baisser les prix, ce qui peut déclencher encore plus de ventes dans d’autres fonds. Cela crée un effet domino où les actions peuvent se faire absolument massacrer, indépendamment de la solidité de leurs entreprises sous-jacentes.
Un fonds pourrait être haussier sur l’infrastructure AI mais s’il fait face à des pertes ailleurs ou s’il doit réduire son effet de levier, il n’aura peut-être pas d’autre choix que de vendre ces positions quand même.
Et c’est une raison majeure pour laquelle nous voyons autant de volatilité dans le secteur technologique en ce moment. Les inquiétudes concernant les dépenses en AI, le financement et les valorisations ont déjà mis la pression sur certaines des positions les plus surpeuplées de Wall Street. Ajoutez à cela un délevierage massif des fonds spéculatifs, et vous obtenez une situation où la vente en engendre plus, même sans nouvelles mauvaises supplémentaires.
La distinction importante ici est que cela ne reflète pas nécessairement une détérioration des fondamentaux des entreprises. Certaines entreprises font face à de réels défis, mais d’autres se retrouvent prises dans un cycle de liquidation plus large simplement parce que les institutions doivent réduire leur exposition.
La partie intéressante est ce qui se passe une fois que cette pression de vente commence à s’estomper. Si les fonds spéculatifs terminent de réduire leur exposition alors que les bénéfices et la demande sous-jacente restent solides, certaines de ces actions malmenées pourraient rebondir fortement à mesure que la liquidité revient et que les investisseurs reconstruisent leurs positions.
Cela ne signifie pas que nous avons nécessairement touché le fond. Mais je pense qu’il est important de comprendre qu’une part significative de cette vente semble être motivée par des ajustements de position et une réduction des risques, et pas seulement par l’ effondrement de la thèse d’investissement à long terme en AI.
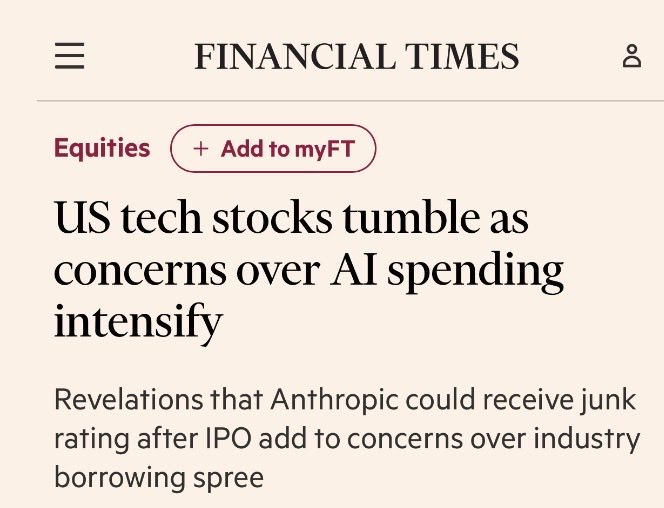
La semaine s’est terminée en baisse pour les grands indices, plombés par un violent retournement vendredi après des résultats de la tech décevants et une forte scrutation des dépenses massives en intelligence artificielle.
Les marchés ont toutefois montré une bonne extension (breadth) : la plupart des secteurs et les small caps ont résisté, tandis que le rendement des Treasuries a baissé
- La semaine a été négative pour les grands indices large-cap, notamment à cause d’un vendredi très difficile (S&P 500 -1,82 %, Nasdaq -2,86 %), le plus fort recul journalier depuis juin pour le S&P. finance.
- Le Nasdaq a été le plus touché en raison des inquiétudes sur l’IA et les résultats (chute d’Alphabet jeudi, forte baisse d’Intel vendredi, pression sur Amazon et d’autres valeurs tech/Mag 7).
- En revanche, les small caps (Russell 2000) ont progressé et l’indice S&P equal-weight a également mieux résisté, signe d’une rotation hors des méga-caps tech.
- Sur octobre : S&P 500 ≈ -0,9 %, Nasdaq Composite ≈ -5,3 %, Dow en légère hausse, Russell 2000 en territoire positif.
Du 1er janvier au 30 octobre 2026 : S&P 500 ≈ +10,7 %, Dow ≈ +7,7 %, Nasdaq Composite ≈ +9,4 %, Russell 2000 ≈ +13,3 %.
ROTATION
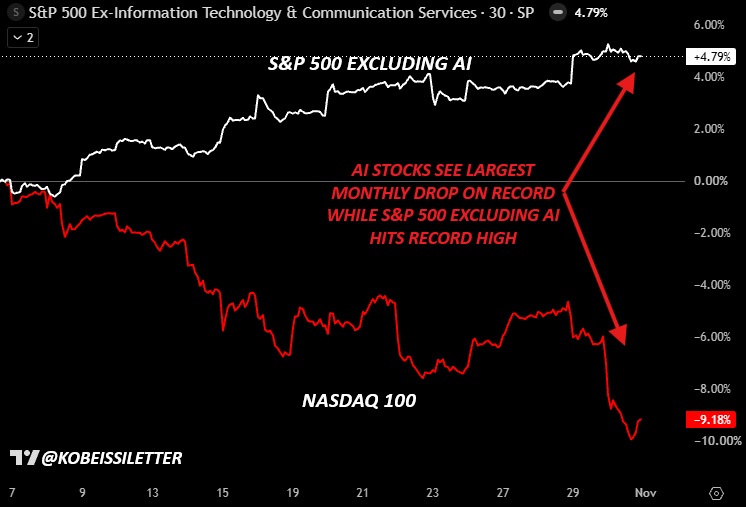
L’indice S&P 500 Equal-Weight a surpassé le S&P 500 de +5,7 points de pourcentage en octobre, enregistrant sa plus forte surperformance mensuelle depuis avril 2009.
Ceci marque également sa deuxième plus forte surperformance mensuelle depuis les années 1990.
L’indice Equal-Weight a bondi de +4,8 % en octobre, tandis que le S&P 500 a chuté de -0,9 %.
Depuis le début de l’année, l’indice Equal-Weight a progressé de +13,9 %, dépassant le rendement de +10,7 % du S&P 500 alors que les actions technologiques sous-performent le marché global.
Pendant ce temps, l’indice S&P 500 ex-AI a grimpé de +14,2 % depuis le début de l’année, atteignant un nouveau plus haut historique vendredi.
Le leadership du marché est en train de changer rapidement.
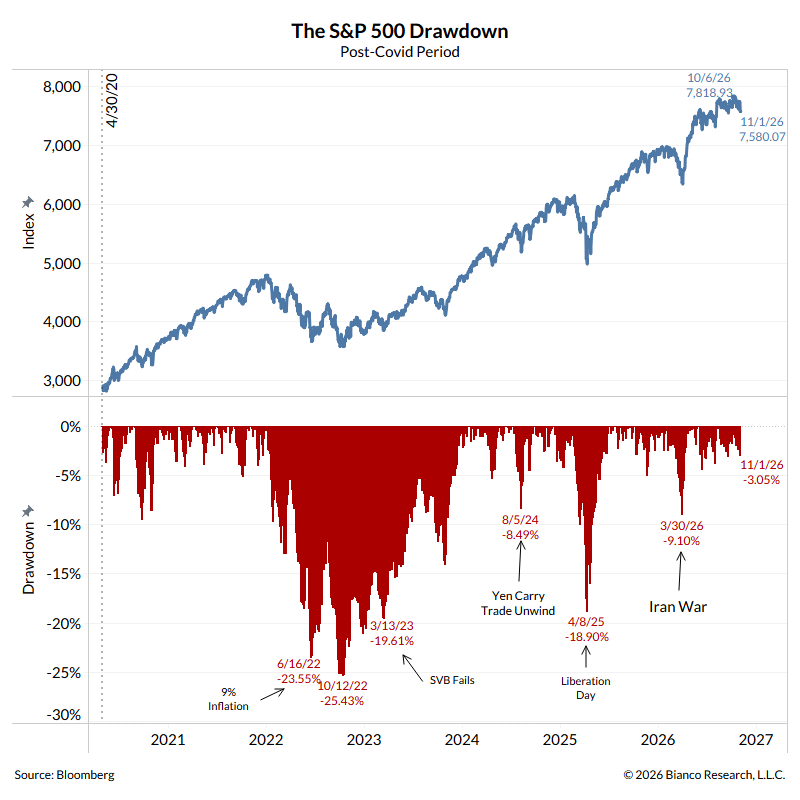
Le S&P 500 a reculé de 0,6 % (en hausse de 10,7 % depuis le début de l’année), et le Dow Jones a baissé de 0,9 % (en hausse de 7,7 %).
Le secteur des services publics a progressé de 2,1 % (en hausse de 4,1 %).
Le secteur bancaire a gagné 0,9 % (en hausse de 4,8 %), tandis que le secteur des courtiers a chuté de 5,2 % (en hausse de 6,7 %).
Le secteur des transports a progressé de 1,4 % (en hausse de 17,1 %).
L’indice S&P 400 des Midcaps a gagné 1,3 % (en hausse de 10,8 %), et l’indice Russell 2000 des Small Caps a progressé de 1,3 % (en hausse de 13,3 %).
Le Nasdaq 100 a reculé de 2,0 % (en hausse de 12,2 %).
Le secteur des semi-conducteurs a baissé de 0,8 % (en hausse de 50,9 %).
Le secteur des biotechnologies a bondi de 3,5 % (en hausse de 35,7 %).
Avec un cours de l’or en baisse de 121 dollars, l’indice HUI a reculé de 3,9 % (en baisse de 7,4 %).
SUR LES TAUX
Le taux des bons du Trésor à trois mois a clôturé la semaine à 3,9825 %.
Le rendement des obligations d’État à deux ans a baissé de neuf points de base à 4,59 % (en hausse de 111 points de base depuis le début de l’année).
Le rendement des bons du Trésor à cinq ans a reculé de neuf points de base à 4,72 % (en hausse de 99 points de base).
Le rendement des obligations du Trésor à dix ans a baissé de sept points de base à 4,93 % (en hausse de 76 points de base).
Le rendement des obligations à long terme a reculé d’un point de base à 5,31 % (en hausse de 47 points de base).
Le rendement des titres adossés à des créances hypothécaires (MBS) de référence de Fannie Mae a baissé de 10 points de base à 6,06 % (en hausse de 101 points de base).
AILLEURS
Le rendement des Bunds allemands a reculé de deux points de base à 3,32 % (en hausse de 47 points de base). Le rendement des obligations françaises a diminué de cinq points de base à 4,97 % (en hausse de 141 points de base). L’écart de rendement entre les obligations françaises et allemandes à 10 ans s’est resserré d’environ trois points de base à 165 points de base.
Le rendement des obligations italiennes à dix ans a baissé de six points de base à 4,51 % (en hausse de 96 points de base depuis le début de l’année).
Le rendement des obligations grecques à dix ans a baissé de neuf points de base à 4,29 % (en hausse de 85 points de base).
Le rendement des obligations espagnoles à 10 ans a baissé de neuf points de base à 3,95 % (en hausse de 66 points de base).
Le rendement des gilts britanniques à 10 ans a baissé de sept points de base à 5,28 % (en hausse de 81 points de base). L’indice FTSE des actions britanniques a progressé de 0,4 % (en hausse de 7,9 % depuis le début de l’année).
SUR LES ACTIONS
L’indice Nikkei 225 des actions japonaises a progressé de 1,0 % (en hausse de 25,7 % depuis le début de l’année). Le rendement des obligations d’État japonaises à 10 ans a reculé de deux points de base à 2,78 % (en hausse de 72 points de base depuis le début de l’année).
Le CAC 40 français a progressé de 2,4 % (en baisse de 2,2 %).
L’indice allemand DAX a gagné 2,5 % (en hausse de 5,4 %).
L’indice espagnol IBEX 35 a reculé de 1,8 % (en hausse de 7,8 %).
L’indice italien FTSE MIB a bondi de 1,9 % (en hausse de 10,1 %).
Les marchés émergents ont affiché des performances contrastées.
Le Bovespa brésilien a chuté de 18,4 % (en hausse de 4,2 %), tandis que l’indice mexicain Bolsa a reculé de 0,2 % (en hausse de 8,4 %).
Le Kospi sud-coréen a grimpé de 3,3 % (en hausse de 36,0 %).
L’indice indien Sensex a progressé de 1,8 % (en baisse de 12,6 %).
L’indice de la Bourse de Shanghai a reculé de 2,5 % (en baisse de 9,3 %).
L’indice turc Borsa Istanbul National 100 a chuté de 3,2 % (en baisse de 4,5 %).
SUR LE CREDIT
La semaine dernière, le crédit de la Réserve fédérale a reculé de 1,1 milliard de dollars pour s’établir à 6 706 milliards de dollars, après une expansion de 215 milliards de dollars sur 46 semaines.
Ce crédit est inférieur de 2 184 milliards de dollars à son pic du 22 juin 2022. Depuis la reprise du QE le 11 septembre 2019, le crédit de la Fed a progressé de 2 979 milliards de dollars, soit 80 %. Depuis le 7 novembre 2012 (729 semaines), il a augmenté de 3 895 milliards de dollars, soit 139 %.
Par ailleurs, les avoirs de la Fed de New York pour les détenteurs étrangers de titres du Trésor et de titres d’agences ont progressé de 3,1 milliards de dollars la semaine dernière pour atteindre 2 842 milliards de dollars, après avoir atteint leur plus bas niveau en août 2010. Les avoirs en dépôt ont diminué de 243 milliards de dollars sur un an, soit 7,9 %.
L’actif total des fonds monétaires a chuté de 43,3 milliards de dollars pour s’établir à 7 901 milliards de dollars. Les MMFA ont augmenté de 483 milliards de dollars, soit 6,5 %, en glissement annuel, après avoir connu une hausse historique de 3,269 milliards de dollars, soit 71 %, depuis le 26 octobre 2022.
Le total des titres de créance à court terme (CP) a légèrement diminué de 3,6 milliards de dollars pour s’établir à 1 499 milliards de dollars, un niveau légèrement inférieur à son plus haut niveau de 2009. Les CP ont progressé de 171 milliards de dollars, soit 12,8 %, sur un an.
Les taux fixes des prêts hypothécaires à 30 ans de Freddie Mac ont baissé de huit points de base pour atteindre 7,24 % (en hausse de 107 points de base sur un an).
Les taux à 15 ans ont reculé de huit points de base à 6,60 % (en hausse de 119 points de base).
Selon l’enquête de Bankrate sur le coût des emprunts hypothécaires de grande envergure, le taux fixe à 30 ans a diminué de 10 points de base pour s’établir à 7,43 % (en hausse de 99 points de base).
SUR LES CHANGES
26 octobre – Financial Times :
« Lundi, la monnaie brésilienne a connu sa plus forte chute depuis 1999, suite à la réélection surprise du président Luiz Inácio Lula da Silva, qui a ravivé les inquiétudes concernant la dette publique et les dépenses de la première économie d’Amérique latine. Le real brésilien a dégringolé de 8 % face au dollar américain, à 5,41 R$, lors d’une séance de bourse chaotique… L’indice boursier de référence de São Paulo, le Bovespa, a perdu 13,9 % après une brève suspension de cotation, tandis que les anticipations de taux d’intérêt à long terme ont fortement augmenté et que les rendements de certaines obligations nationales ont dépassé les 15 %. Il s’agissait de la pire journée pour le Bovespa depuis les turbulences boursières de 2020 provoquées par la pandémie de coronavirus. »
27 octobre – Reuters :
« Les investisseurs ont longtemps considéré le dollar américain comme une valeur refuge en période de repli des marchés, mais l’afflux de capitaux étrangers attirés par les rendements de l’essor de l’IA pourrait fragiliser ce rôle de valeur refuge si cette tendance s’inverse. Les capitaux étrangers ont afflué vers les actions des grandes capitalisations américaines, les obligations des géants du numérique et les infrastructures de réseaux électriques. Le dollar est ainsi devenu un pari de plus en plus populaire sur l’exception américaine, soutenue par une croissance plus rapide, des rendements plus élevés et une demande étrangère persistante pour les actifs américains. »
Sur la semaine, l’indice du dollar américain a progressé de 0,2 % à 101,964 (en hausse de 3,7 % depuis le début de l’année).
À la hausse, la couronne norvégienne a progressé de 1,3 %, la couronne suédoise de 1,0 %, le dollar canadien de 0,2 % et la livre sterling de 0,1 %.
Le real brésilien a reculé de 8,4 %, le dollar néo-zélandais de 1,2 %, le rand sud-africain de 0,7 %, le peso mexicain de 0,7 %, le won sud-coréen de 0,7 %, le yen japonais de 0,4 %, l’euro de 0,4 % et le dollar australien de 0,1 %.
Le renminbi chinois (sur le marché intérieur) s’est apprécié de 0,23 % face au dollar (en hausse de 5,01 % depuis le début de l’année).
SUR LES MATIERES PREMIERES
28 octobre – Reuters:
« La Banque mondiale prévoit une hausse de 23 % des prix mondiaux des matières premières en 2026… Elle cite la flambée des prix de l’énergie, les perturbations du transport maritime liées à la guerre au Moyen-Orient, les difficultés d’acheminement des céréales en mer Noire et la forte demande d’actifs refuges comme l’or. Le pétrole, le gaz naturel, les produits alimentaires et les métaux ont tous connu une forte augmentation cette année, sous l’effet de la multiplication des chocs mondiaux, indique la Banque mondiale dans ses dernières Perspectives des marchés des matières premières. Elle précise que la situation pourrait s’aggraver en cas d’intensification du conflit au Moyen-Orient et de poursuite des dégâts causés aux infrastructures pétrolières russes. »
26 octobre – Bloomberg :
« L’appétit des ménages chinois pour l’or s’est accru ces deux derniers mois, dans un contexte de baisse des prix et de perte d’attrait des marchés actions chinois… Un contrat populaire sur le Shanghai Gold Exchange, l’Au99,99, a vu ses volumes bondir à 43 millions de lots la semaine dernière, soit environ 430 tonnes, son plus haut niveau depuis avril. »
L’indice Bloomberg des matières premières a reculé de 1,7 % (en hausse de 28,7 % depuis le début de l’année).
L’or au comptant a perdu 3,0 % à 3 875 $ (en baisse de 10,3 %).
L’argent a chuté de 8,9 % à 49,1001 $ (en baisse de 31,5 %).
Le pétrole brut WTI a gagné 85 cents, soit 0,8 %, à 104,12 $ (en hausse de 81 %).
L’essence a reculé de 1,7 % (en hausse de 84 %) et le gaz naturel a chuté de 5,0 % à 2,898 $ (en baisse de 21 %).
Le cuivre a reculé de 0,4 % (en hausse de 14 %).
Le blé a chuté de 3,4 % (en hausse de 19 %) et le maïs a baissé de 1,8 % (en hausse de 2 %).
Un titre peu commun : « Le secteur des cryptomonnaies victime du “plus grand braquage de banque de l’histoire” : des milliards dérobés lors du piratage de Binance ».
Après avoir atteint 81 870 $ jeudi soir, le bitcoin a chuté de 6,9 % vendredi après-midi pour s’établir à 76 189 $, son plus bas niveau en six semaines.
SUR L’INSTABILITE
29 octobre – Wall Street Journal :
« L’action Google a connu jeudi sa pire journée historique, les investisseurs réalisant qu’une entreprise longtemps moteur de croissance et de profits doit faire face à des compromis douloureux liés à la transition vers l’intelligence artificielle. Cette chute a effacé près de 500 milliards de dollars de la capitalisation boursière d’Alphabet. Le recul de 13 % de Google a également pesé sur les principaux indices boursiers américains… »
29 octobre – Bloomberg : « L’action d’Amazon.com Inc. a chuté après que l’entreprise a annoncé des dépenses d’investissement supérieures aux prévisions et la plus faible croissance de son activité principale de commerce électronique depuis trois ans. Amazon a déclaré avoir dépensé plus de 77 milliards de dollars en immobilier et en équipements au troisième trimestre, bien plus que les estimations des analystes, tout en poursuivant ses efforts pour construire des centres de données et répondre à la demande de services d’intelligence artificielle. Les ventes du troisième trimestre ont été inférieures aux prévisions, progressant de 12 % pour atteindre 201,9 milliards de dollars… Même chez Amazon, la plus grande entreprise mondiale en termes de chiffre d’affaires et relativement diversifiée… » « Les dépenses du conglomérat ont entraîné une sortie de trésorerie disponible de 42,4 milliards de dollars au cours des douze derniers mois… »
27 octobre – Bloomberg :
« Les banques françaises seront soumises à un examen plus approfondi en raison des turbulences que connaît le pays lors de la présentation de leurs résultats du troisième trimestre cette semaine. Les investisseurs se concentreront sur leurs portefeuilles d’obligations souveraines et sur les risques liés à un éventuel ralentissement de l’économie… BNP Paribas SA, Société Générale SA et Crédit Agricole SA détiennent ensemble environ 60 milliards de dollars de dette souveraine française… »
26 octobre – Bloomberg :
« La forte dépendance de la France aux investisseurs étrangers sur son marché de la dette suscite des inquiétudes quant à son potentiel d’aggravation de la volatilité.
Le pays affiche l’un des taux de détention d’obligations par des investisseurs étrangers les plus élevés parmi les grandes nations européennes, les non-résidents détenant environ 60 % de sa dette, un niveau proche de son plus haut niveau depuis dix ans…
À titre de comparaison, les États-Unis et le Royaume-Uni atteignent environ 30 %. Or, si les investisseurs étrangers prennent leur temps pour constituer des participations dans la dette d’un pays, ils peuvent s’en défaire précipitamment en cas de tensions sur les marchés, comme le démontre une étude de la Banque des règlements internationaux. »
26 octobre – Bloomberg :
« Selon Citadel Securities, les marchés sont tellement investis dans l’intelligence artificielle que la marge d’erreur est infime si les dépenses massives ne portent pas leurs fruits. La chute des valeurs technologiques suggère que les investisseurs sont de plus en plus exigeants quant à la rentabilité des investissements colossaux dans l’IA, écrit Nohshad Shah, responsable des ventes obligataires EMEA chez Citadel… « Avec une telle dépendance de l’économie et du marché boursier à l’IA, la marge d’erreur est extrêmement réduite, d’autant plus que d’autres risques menacent de se concrétiser », ajoute-t-il. »
SUR LE CREDIT AUX USA
28 octobre – Bloomberg :
« Le gouverneur de la Banque du Canada, Tiff Macklem, a averti que l’endettement américain suivait une trajectoire insoutenable. Il a livré une évaluation inhabituellement directe de la politique fiscale et budgétaire américaine, qui exerce une pression sur les rendements obligataires mondiaux. « La viabilité de la politique budgétaire aux États-Unis est préoccupante. L’économie est en forte croissance et les déficits sont importants », a déclaré M. Macklem… « Elle n’est pas sur une trajectoire soutenable. Elle doit l’être. » »
27 octobre – Bloomberg :
« Être l’un des partenaires les plus proches de Washington ne signifie plus financer de manière fiable le déficit américain. Les pays et régions les plus alignés sur les États-Unis ont acheté pour 174,3 milliards de dollars nets de bons du Trésor, hors bons du Trésor, au cours des huit premiers mois de 2026… Il s’agit du niveau le plus bas pour cette période depuis 2021 et d’une baisse de plus de 60 % par rapport à l’année précédente.
Ce changement est particulièrement notable en Asie, où les économies affichent d’importants excédents… »
Les investisseurs étrangers placent moins d’argent dans la dette américaine. Le Japon, principal détenteur étranger de bons du Trésor, n’en a acheté que 389 millions de dollars au cours des huit premiers mois de l’année, soit une baisse de 99 % par rapport à l’année précédente.
La Corée du Sud a vendu pour 23,8 milliards de dollars, un record pour cette période depuis 1977. Taïwan a également été vendeur net. « Le marché des bons du Trésor ne perd pas d’acheteurs étrangers, mais des acheteurs automatiques », a déclaré Masahiko Loo, stratégiste senior en titres à revenu fixe chez State Street. « L’imprévisibilité croissante des États-Unis rend les surpondérations structurelles importantes et le recyclage automatique des capitaux vers les bons du Trésor plus difficiles à justifier. »
26 octobre – Reuters :
« Les actions des entreprises du néo-cloud ont chuté lundi après que le PDG de SpaceX, Elon Musk, a déclaré que le secteur pourrait connaître une consolidation et des faillites… CoreWeave, devenu le symbole des inquiétudes croissantes concernant les dépenses massives en IA, a reculé de 1,6 %, tandis que Nebius Group a perdu 4 % et IREN 1,5 %.
Dans une publication sur les réseaux sociaux dimanche, Musk a affirmé que les entreprises du néo-cloud seraient confrontées à une consolidation et à des faillites importantes, ajoutant que SpaceX n’en rachèterait aucune, qualifiant cela d’« inutile ». « Plus de 200 entreprises du néo-cloud vont connaître une hécatombe et une consolidation. Certaines survivront, mais pas beaucoup », a-t-il déclaré. »
28 octobre – Bloomberg:
« Une nouvelle inquiétude s’empare de Wall Street, qui finance l’immense réseau de centres de données et de puces à la base de l’essor de l’intelligence artificielle : les premiers signes indiquent que le marché du crédit approche de ses limites en matière de capacité d’absorption de la dette. Les rendements des obligations et des prêts finançant le déploiement de l’infrastructure d’IA s’envolent les uns après les autres, atteignant des niveaux à deux chiffres. Les banquiers peinent de plus en plus à se décharger des risques sur les assureurs et autres investisseurs… Face à cette nervosité grandissante qui alimente les craintes quant aux répercussions économiques potentielles, Citadel Securities met en garde ses clients : même les plus grands noms de la tech pourraient se retrouver piégés, ayant investi massivement dans des projets essentiels à leurs ambitions en matière d’IA. »
EN PRIME

