Avertissement cette reflexion est extraite d’un texte de JP Hussman . plutot que d’en offrir une traduction j’ai essayé de valoriser ce texte et de lui donner du liant et des articulations. Je n’ai eu aucun mal car les idées que développe JPH sont exactement les miennes sous tous les aspects même si souvent j’y parviens a partir de présupposés théoriques différents. La discussion de JPH sur les incidences de l’IA est plus aboutie et plus riche que la mienne mais je la partage entièrement.
Depuis le point bas de mars 2009, les marchés boursiers américains ont connu une hausse exceptionnelle, interrompue seulement par de brèves corrections. Cette progression s’est déroulée dans un environnement de politiques monétaires et budgétaires d’une ampleur sans précédent, puis, plus récemment, sous l’impulsion d’un boom d’investissements liés à l’intelligence artificielle. On peut distinguer trois phases principales dans cette dynamique, chacune reposant sur des mécanismes spécifiques qui ont soutenu les valorisations et les profits des entreprises.
On distingue trois phases principales dans la hausse boursière qui a débuté en mars 2009, lorsque les autorités américaines ont modifié les règles comptables du FASB afin d’éviter l’effondrement lié aux prêts subprimes et le gel des circuits financiers mondiaux.
La première phase tire son origine d’une politique monétaire aberrante, littéralement « hors du cadre de toute expérience historique ».
Sous la direction de Ben Bernanke, la Fed a fait passer le volume de ses engagements à taux zéro de seulement 6 % du PIB en 2008 (un niveau historiquement associé à des taux de bons du Trésor d’environ 4 à 6 %) à plus de 10 % du PIB (un niveau associé à des taux de bons du Trésor compris entre 0 et 2 %), puis à plus de 14 % du PIB (seuil à partir duquel les rendements des bons du Trésor ont atteint zéro), pour finalement atteindre 25 % du PIB à la fin de son mandat.
Cette expansion s’est poursuivie – encouragée par Janet Yellen et, dans un premier temps, par Jerome Powell – jusqu’à ce que la masse monétaire à taux zéro créée par la Fed atteigne un niveau sans précédent et irresponsable de 36 % du PIB début 2022.
La Réserve fédérale a créé ces engagements à taux zéro par le biais d’« achats sur le marché libre » de titres du Trésor, retirant ainsi aux investisseurs des titres rémunérés et les remplaçant par des liquidités à taux zéro (détenues indirectement sous forme de dépôts bancaires). Il fallait bien que quelqu’un détienne ces engagements de la Fed à taux zéro, sous forme de liquidités, à chaque instant. L’argent liquide ne disparaît pas lorsqu’on l’utilise : il passe simplement d’une main à l’autre, d’un compte bancaire à un autre. Personne n’en voulait vraiment, et la tentative de chaque détenteur successif de s’en débarrasser a contribué à faire grimper les valorisations des actions américaines au-delà des extrêmes de 1929 et de 2000.
Comme le dit la chanson des Wiggles : « Patate chaude, patate chaude. »
Le graphique ci-dessous est notre version de ce que les économistes appellent la « courbe de préférence pour la liquidité ».
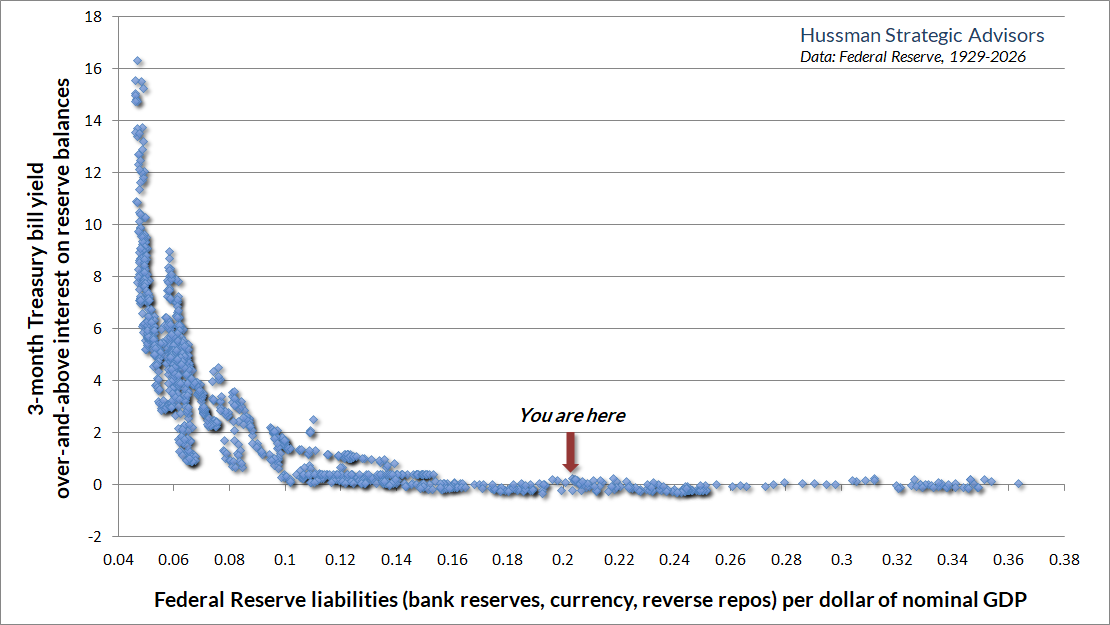
Il illustre comment le niveau des taux d’intérêt à court terme est déterminé par la quantité d’engagements de la Fed à taux d’intérêt nul ou faible que les acteurs économiques doivent détenir.
La deuxième phase de la bulle est née des déficits budgétaires records engendrés par la pandémie.
Comme je l’ai déjà expliqué, la somme des excédents et des déficits de tous les secteurs économiques (revenus excédant la consommation et l’investissement net) doit être nulle. Il ne s’agit pas d’une théorie, mais d’une identité comptable.
Concrètement, cela signifie que si l’État, les ménages et les partenaires commerciaux étrangers affichent un déficit cumulé massif, un excédent équivalent apparaîtra nécessairement dans le secteur des entreprises (et, par extension, chez les 10 % des ménages américains qui détiennent collectivement environ 87 % des actions).
De plus, à l’équilibre, ces nouveaux excédents se présentent précisément sous la forme de nouvelles dettes émises par les secteurs déficitaires (titres du Trésor, dette des ménages) pour financer leurs déficits.Les déficits colossaux engendrés par la pandémie ont d’abord directement subventionné les profits des entreprises, principalement via les aides du programme de protection des salaires (Paycheck Protection Program – PPP), puis indirectement à mesure que les ménages puisaient dans l’épargne qu’ils avaient constituée au début de la pandémie.
Le secteur étranger affiche actuellement un léger excédent, de sorte que le déséquilibre entre le secteur des entreprises américaines et les secteurs public et privé américains est en réalité plus important que ne le suggère le graphique ci-dessous.
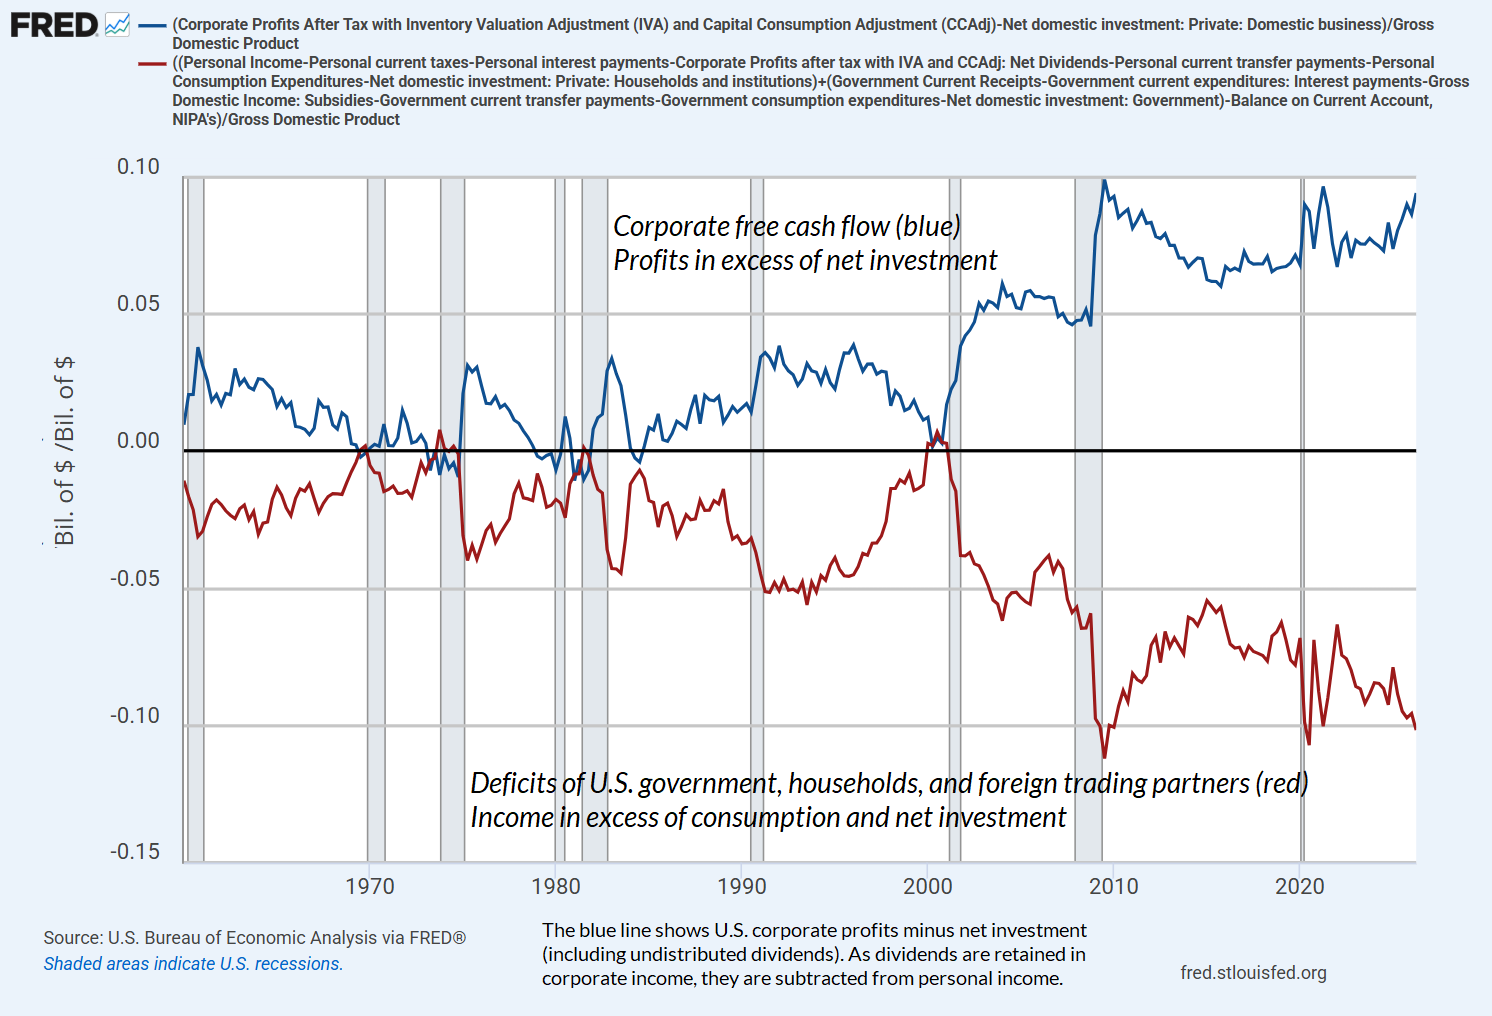
L’observation centrale est que les excédents records des entreprises peuvent persister précisément parce que les dépenses publiques comblent l’écart entre la part du PIB, en constante diminution, versée sous forme de salaires et les besoins de dépenses, néanmoins constants, des ménages en matière de dépenses familiales, de soins de santé et de retraite.
La troisième et plus récente phase de cette bulle spéculative a été alimentée par le développement quasi frénétique des capacités en intelligence artificielle.
Un aspect intéressant de cette période est que la forte hausse des investissements fixes privés dans les technologies de l’information n’a pas été financée par une aggravation significative des déficits des ménages et des administrations publiques en pourcentage du PIB.
On en déduit donc que le flux de trésorerie disponible des entreprises (bénéfices des entreprises moins investissements nets) n’a pas non plus connu de forte augmentation en pourcentage du PIB.
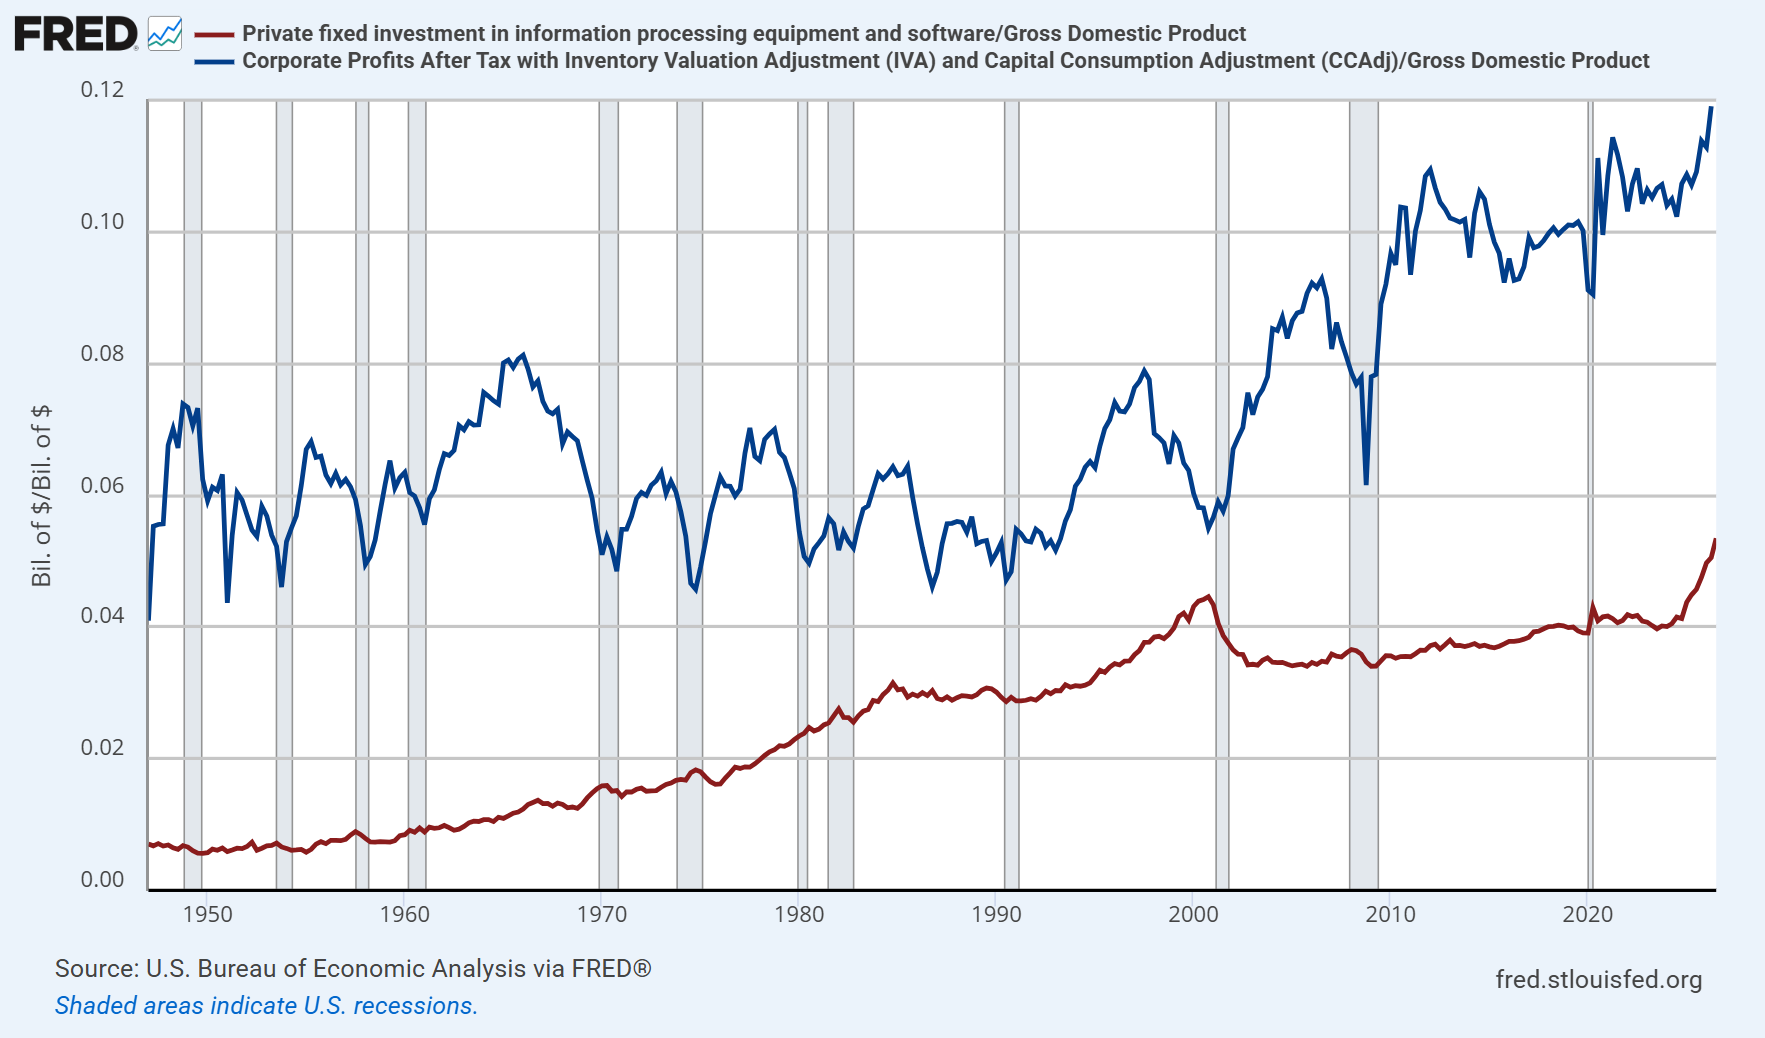
Le calcul est simple : si les investissements des entreprises explosent, mais que leur flux de trésorerie disponible reste stable, c’est que leurs bénéfices ont nécessairement augmenté dans les mêmes proportions.
En clair, la forte hausse des bénéfices des entreprises observée depuis 2022 est directement liée à la forte augmentation des investissements en IA et en dépend.
En matière d’intelligence artificielle, il est indéniable que nous assistons à une profonde mutation technologique qui aura un impact considérable sur tous les secteurs de l’économie.
La véritable question est celle de la répartition des bénéfices et des coûts : qui les supportera ?
De tout temps, investisseurs et entreprises ont tendance à présumer que les profits issus de l’innovation se traduiront par des bénéfices durables. C’est l’une des raisons pour lesquelles les bulles spéculatives accompagnent les booms d’investissement et une pensée novatrice qui dégénère progressivement en mauvais investissements, en concurrence effrénée et, finalement, en effondrement spéculatif.
Si les nouvelles technologies engendrent généralement des vainqueurs, elles laissent aussi souvent un excédent de capacité de production.
De ce fait, la plupart des avantages d’une nouvelle technologie se traduisent généralement par un « surplus du consommateur » : une offre accrue, une meilleure qualité, une expérience utilisateur améliorée et un confort d’utilisation optimisé, sans pour autant que les entreprises engrangent des profits supplémentaires.
L’incidence des coûts est également incertaine, mais la principale valeur ajoutée de l’IA, et ce qui motive réellement cette frénésie d’investissements, réside dans sa promesse de bouleverser le marché du travail – de réduire le besoin et le coût du travail humain.
Dans la mesure où la croissance démographique américaine a considérablement ralenti ces dernières décennies, cela pourrait ne pas avoir d’impact négatif majeur.
Cependant, étant donné que les salaires et traitements représentent déjà un niveau historiquement bas du PIB, la conséquence naturelle de la réduction du besoin et du coût du travail humain est que les individus n’auront pas les moyens de s’offrir une production qui pourrait être de plus en plus réalisée grâce à l’IA – à moins que les prix ne baissent dans les mêmes proportions que les salaires – ce qui implique, là encore, une limitation des profits.
En définitive, à l’équilibre, la seule façon pour les entreprises d’en tirer un réel avantage serait que les déficits publics s’accroissent encore davantage afin de combler l’écart.
J’ai l’impression que nous n’emprunterons pas cette voie.
Ces trois phases successives ont profondément transformé le paysage économique et financier. Elles soulèvent néanmoins des questions ouvertes sur la soutenabilité à long terme des valorisations actuelles, la répartition des gains technologiques et la capacité des économies à absorber les mutations induites par l’intelligence artificielle.
L’évolution future dépendra notamment des choix de politique monétaire et budgétaire, de l’adaptation du marché du travail, de la concurrence entre acteurs et de la façon dont les bénéfices et les coûts de ces transformations seront répartis.
Dans un environnement aussi inédit, toute projection reste empreinte d’incertitude et appelle à une vigilance constante plutôt qu’à des certitudes.

