RJ BROOKS
Je n’avais donc pas prévu que le pétrole chuterait brutalement et que le dollar s’envolerait. La baisse du pétrole – le Brent a perdu plus de 20 % depuis le début novembre – aurait dû orienter les anticipations du marché vers une politique monétaire plus accommodante de la Fed, mais c’est l’inverse qui s’est produit cette semaine, en raison d’un discours intransigeant du gouverneur de la Fed, Robert Waller, et d’un CPI très élevé .
À mon avis, le décalage entre les anticipations de la Fed et celles du pétrole est insoutenable et relève du simple bruit de fond. Cela signifie que la forte hausse du dollar observée cette semaine ne peut pas durer et que l’or et les autres métaux précieux devraient rebondir . Je suis conscient que mon point de vue suscite de nombreuses critiques.
L’article d’aujourd’hui revient aux fondamentaux et explique pourquoi je reste pessimiste quant à l’avenir du dollar. Si vous pensez que la Fed est à la traîne et doit relever ses taux de manière significative, c’est parce que vous pensez que l’inflation s’étend, autrement dit, que le choc d’offre lié au pétrole se répercute sur de nombreux autres produits du CPI.
Cela peut se produire en période de forte croissance économique, ce qui confère aux détaillants et aux producteurs un important pouvoir de fixation des prix, leur permettant de répercuter le choc pétrolier sur les consommateurs.
En période de forte croissance économique, le PIB devrait être supérieur à son « potentiel », le niveau d’activité compatible avec une inflation stable. Or, rien ne prouve que cela soit vrai pour les États-Unis ni pour aucune autre économie avancée.
Au contraire, c’est même l’inverse qui se produit. L’économie mondiale présente d’importantes capacités de production excédentaires, sources de déflation. C’est pourquoi je suis convaincu que la forte hausse de l’IPC cette semaine n’est qu’un bruit de fond et que la position restrictive de Waller est trompeuse.
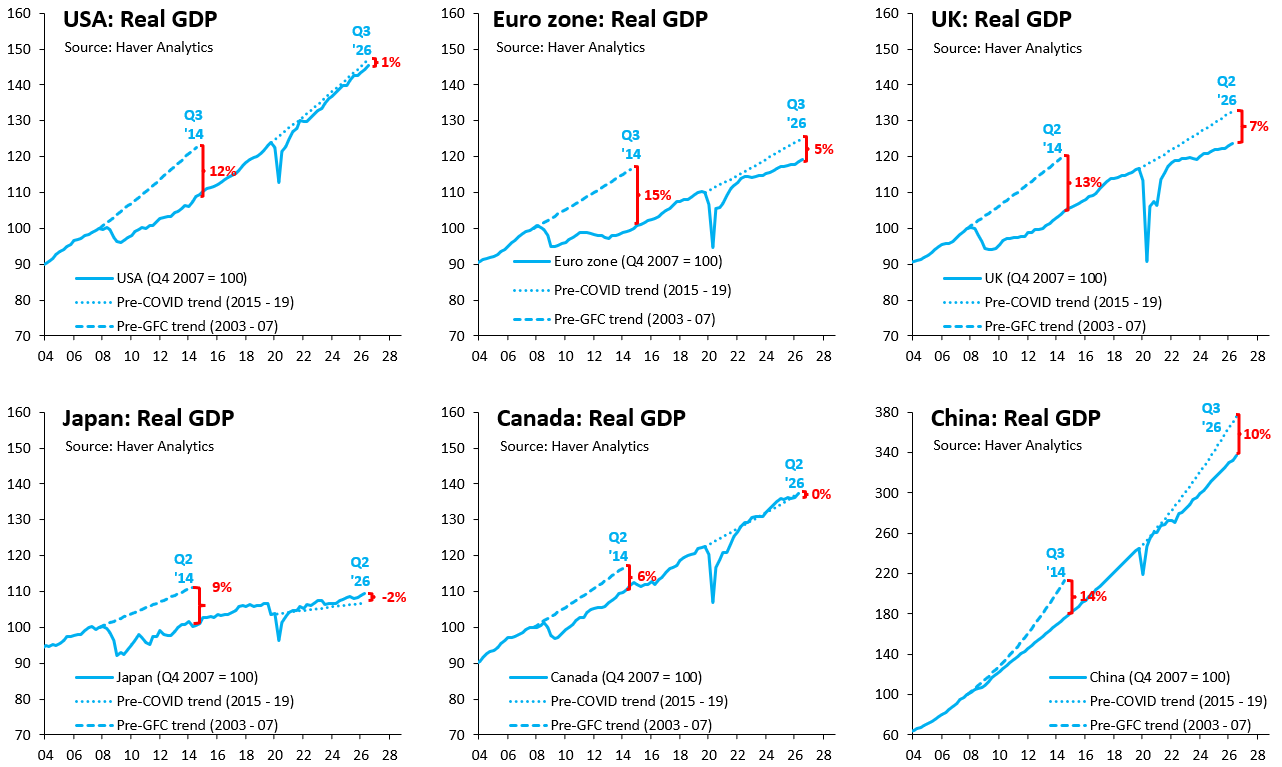
Les lignes bleues continues des graphiques ci-dessus représentent le niveau du PIB réel des États-Unis (en haut à gauche), de la zone euro (en haut au centre), du Royaume-Uni (en haut à droite), du Japon (en bas à gauche), du Canada (en bas au centre) et de la Chine (en bas à droite).
Ces valeurs ont été indexées à 100 au quatrième trimestre 2007 dans tous les cas, et tous les graphiques sont à la même échelle, à l’exception de celui de la Chine, dont la croissance est nettement supérieure à celle des autres pays.
Les lignes pointillées épaisses de chaque graphique extrapolent le niveau du PIB si la croissance post-crise financière mondiale était restée conforme à sa tendance d’avant 2008.
Les lignes pointillées fines indiquent le PIB qu’aurait atteint la croissance si celle-ci était restée conforme à sa tendance d’avant la pandémie de COVID-19. Si la ligne continue est inférieure aux lignes pointillées, cela indique un sous-emploi des ressources, c’est-à-dire un écart de production (PIB < potentiel). Si la ligne continue est supérieure aux lignes pointillées, cela indique une surchauffe de l’économie et un risque d’inflation par la demande.
En résumé, ces graphiques montrent qu’aucun signe de PIB supérieur à son potentiel n’est visible.
Le PIB américain est actuellement inférieur de 1 % à sa tendance pré-COVID, celui de la zone euro de 5 %, celui du Royaume-Uni de 7 % et celui de la Chine d’un impressionnant 10 %.
Le Canada affiche un écart nul, son PIB étant à son potentiel.
Quant au Japon, son PIB est techniquement supérieur à son potentiel, mais sa stagnation est telle qu’il est difficilement synonyme d’inflation.
Certes, le sous-emploi des ressources n’est plus aussi important qu’après la crise financière mondiale, mais il n’en reste pas moins que le PIB demeure inférieur à sa tendance pré-COVID quasiment partout.
Le monde n’est tout simplement pas dans une situation où l’inflation pourrait véritablement s’emballer.
Quelles sont les conséquences pour l’instant ? J’ai démontré mardi dans un article que l’inflation « alarmante » est très probablement due à des fluctuations du marché et reflète les répercussions temporaires de la flambée des prix du pétrole en septembre et octobre. Ces répercussions s’estomperont maintenant que les prix du pétrole ont baissé, comme ce fut également le cas plus tôt cette année.
Le niveau de sous-utilisation des capacités de l’économie mondiale rend impossible une véritable crainte d’inflation et explique pourquoi le marché anticipe une politique monétaire trop restrictive de la Fed. En résumé, ma vision accommodante de l’inflation s’explique par l’important sous-utilisation des capacités de l’économie mondiale.

