RJ BROOKS
Aux États-Unis, les taux d’intérêt réels ont atteint leur plus haut niveau depuis plus de 20 ans.
Cette situation s’explique par la chute des prix du pétrole depuis la fin du mois dernier et la forte baisse des seuils d’inflation prévisionnels qui en a résulté.
Le discours restrictif de la Réserve fédérale a pour conséquence que les taux d’intérêt nominaux n’ont pas suivi la baisse des prix du pétrole, mais ont en réalité augmenté. Ainsi, la hausse des rendements nominaux conjuguée à la baisse des seuils d’inflation prévisionnels entraîne une flambée des taux réels.
Cela peut se terminer de deux manières.
Premièrement, la Fed peut renouer avec ses pratiques antérieures, consistant à ignorer les chocs d’offre et à orienter sa politique monétaire de manière prospective. La propension de certains membres du FOMC à lier les décisions de politique monétaire au dernier chiffre de l’inflation est la définition même d’une politique rétrospective, surtout lorsque les prix du pétrole ont chuté depuis l’établissement de ce chiffre.
Plus généralement, l’idée que l’inflation ne diminue pas assez rapidement, qui justifie le durcissement de la politique monétaire de la Fed à Jackson Hole, est quelque peu absurde compte tenu de tous les chocs d’offre – droits de douane en 2025 et chocs pétroliers répétés en 2026 – qui frappent l’économie.
Ce qui importe, c’est l’inflation une fois ces chocs d’offre neutralisés.
L’inflation sous-jacente se comporte alors de manière satisfaisante , il n’y a donc aucune raison de relever les taux. Deuxièmement, la hausse des taux réels peut plonger les États-Unis en récession. Si tel est le cas, la politique monétaire erronée et rétrospective de la Fed en portera une lourde responsabilité.
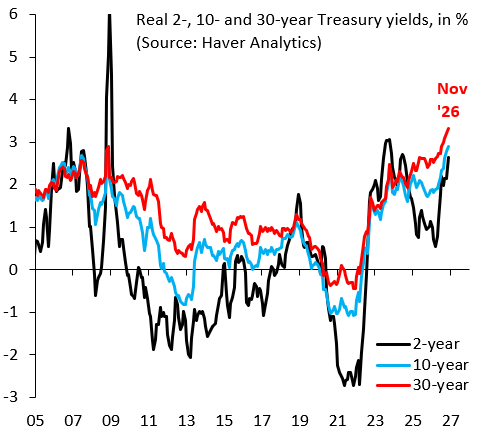
La courbe noire du graphique ci-dessus représente le rendement réel des obligations du Trésor à 2 ans. La courbe bleue représente le rendement réel à 10 ans et la courbe rouge, le rendement réel à 30 ans.
Ce qui importe pour les conditions financières aux États-Unis, et donc pour la croissance, c’est le segment long de la courbe des taux, et c’est sur ce segment que les rendements réels ont atteint leurs plus hauts niveaux depuis plus de vingt ans.
Si une forte inflation était sans équivoque liée à une surchauffe de l’économie américaine, ce serait une chose, mais rien ne le laisse présager . Les récentes inquiétudes concernant l’intelligence artificielle ne font que confirmer cette observation.
Permettez-moi de formuler deux observations supplémentaires.
Premièrement, compte tenu de la prépondérance des chocs d’offre ces dernières années, la charge de la preuve en faveur d’une hausse des taux devrait être extrêmement lourde.
Je ne pense pas qu’aucun des faucons du FOMC ait présenté d’arguments convaincants démontrant que l’inflation sous-jacente – hors chocs d’offre – est en forte hausse.
Deuxièmement, nous savons tous que la véritable raison du durcissement de la politique monétaire de la Fed en août dernier était que la partie longue de la courbe des taux semblait se désancrer, un point que j’ai longuement abordé dans cet article et lors de cette diffusion en direct .
La pression à la hausse sur les taux longs s’explique par le chaos qui règne dans la politique budgétaire américaine. La solution consiste à réformer cette politique, et non à aggraver le problème par des hausses de taux. C’est un de ces cas où deux erreurs ne font certainement pas une vérité.
Bien sûr, il existe un risque que la partie longue de la courbe des taux se désancre à nouveau si la Fed ne procède pas à toutes les hausses de taux actuellement anticipées, mais je pense que ce risque est faible grâce à la réapparition des difficultés de remboursement de la dette dans la zone euro. Cela a stimulé la demande d’obligations du Trésor à long terme et a contribué à leur hausse en octobre, lorsque les prix du pétrole étaient à la hausse. Par conséquent, le risque pour les taux longs lié à une réorientation de la politique de la Fed est faible.

