RJ BROOKS
Kevin Warsh a pris la tête de la Réserve fédérale en début d’année, il aimait décrire les débats sur la politique monétaire comme une « bonne dispute familiale ». Il est probable qu’il ne partage plus le même enthousiasme qu’en juin dernier, lors de la conférence de presse où il avait utilisé cette analogie pour la première fois.
Ce que Warsh a oublié, c’est que le type de famille dans laquelle on évolue a une grande influence.
Si la famille en question est profondément dysfonctionnelle et que les susceptibilités sont vives, une dispute familiale ne peut que vous valoir une visite des services sociaux. À mon avis, c’est là où nous en sommes arrivés dans cette dispute familiale en particulier.
- Un président qui s’est prononcé contre les indications prospectives, alors même que le reste du FOMC se bouscule pour prononcer des discours sur la direction que devrait prendre la politique monétaire.
- Un président qui s’oppose à ce que la politique soit liée à des données individuelles, mais Waller lie ensuite une hausse de 50 points de base en décembre directement aux résultats de l’IPC de base d’octobre.
- Un président qui refuse ou est incapable d’orienter le débat, notamment sur le rôle joué par la flambée des prix du pétrole cette année dans le maintien d’une inflation élevée.
En résumé, ce conflit interne est un véritable désastre et, plus grave encore, risque de provoquer de sérieux dégâts sur les marchés.
J’ai signalé hier que la forte hausse des taux d’intérêt réels, conséquence directe de cette situation, entraîne des fluctuations inhabituelles du dollar , de l’or et des autres métaux précieux. Les mouvements brusques sur les marchés financiers constituent toujours un risque pour la stabilité financière, et cette situation ne fait pas exception.
Cet article analyse l’évolution de ce risque, que je surveille en permanence . La Réserve fédérale et ses querelles internes pourraient bien être en passe de provoquer un véritable « accident » sur les marchés.
Par le passé, j’ai utilisé 2022 comme point de repère pour anticiper la situation en 2026, et je pense que cette année reste une bonne référence. L’invasion de l’Ukraine par la Russie a fait flamber les prix du pétrole en 2022, une situation similaire à celle que nous observons cette année avec la guerre en Iran. 2022 correspondait également à la reprise post-COVID, période durant laquelle la Fed relevait ses taux d’intérêt ; il existe donc un parallèle avec la situation actuelle.
Si les indicateurs de stabilité financière sont meilleurs aujourd’hui qu’en 2022, c’est un bon signe. Après tout, nous avons traversé cette année sans crise majeure, ce qui est de bon augure pour l’avenir. En revanche, si ces indicateurs sont plus tendus qu’en 2022, nous pourrions rencontrer des difficultés.
Comme dans mes articles précédents, j’analyse les marchés au comptant et les marchés d’options. Sur le premier, les anticipations directionnelles s’expriment ; ainsi, si vous êtes certain que le prix du pétrole va augmenter, vous prendrez une position longue sur ce marché. À l’inverse, si vous craignez une incertitude croissante et un risque extrême, vous vous couvrirez sur les marchés d’options. Les opérations de couverture anticipent souvent les anticipations directionnelles, ce qui explique que les fluctuations sur les marchés d’options puissent être plus importantes que sur le marché au comptant.
Par conséquent, si les marchés d’options évoluent globalement comme en 2022 – une période que les marchés ont traversée avec succès –, c’est de bon augure pour la situation actuelle.
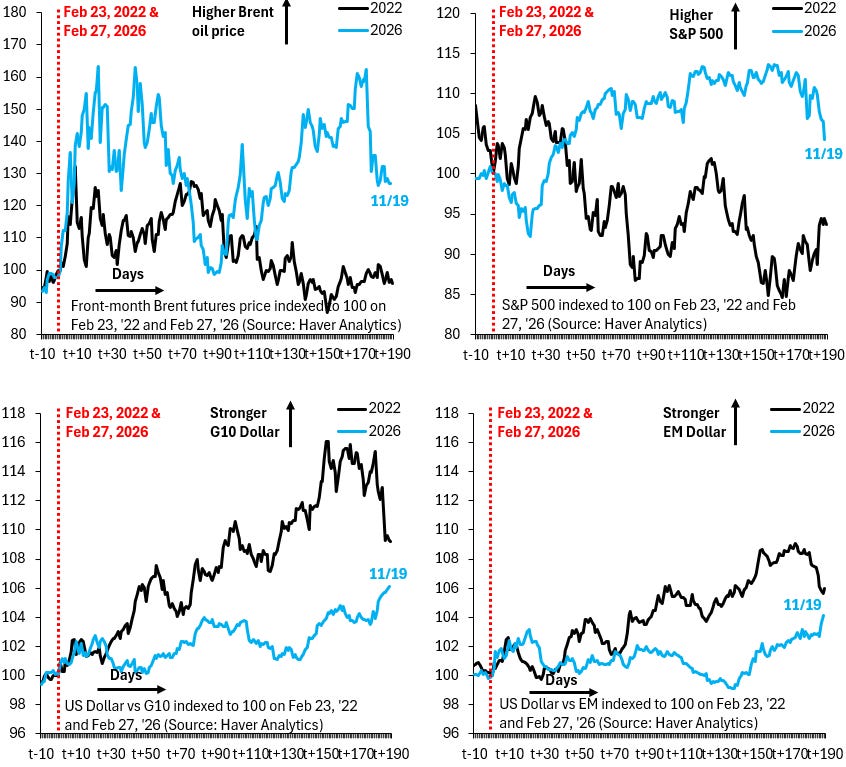
- Marchés au comptant : les quatre graphiques ci-dessus illustrent l’évolution du prix du pétrole Brent (en haut à gauche), du S&P 500 (en haut à droite), du dollar face aux autres devises du G10 (en bas à gauche) et du dollar face aux marchés émergents (en bas à droite). La courbe bleue représente la situation actuelle et la courbe noire, celle de 2022. Dans les deux cas, les indices ont été fixés à 100 la veille du début d’un conflit, soit le 23 février 2022 pour l’Ukraine et le 27 février 2026 pour l’Iran. On observe des mouvements brusques sur les marchés financiers, signes de tensions croissantes. Cela se vérifie pour le S&P 500 et le dollar face aux marchés émergents. Ces deux phénomènes sont probablement dus à des liquidations, conséquence directe des taux d’intérêt réels élevés engendrés par les luttes intestines au sein de la Réserve fédérale.
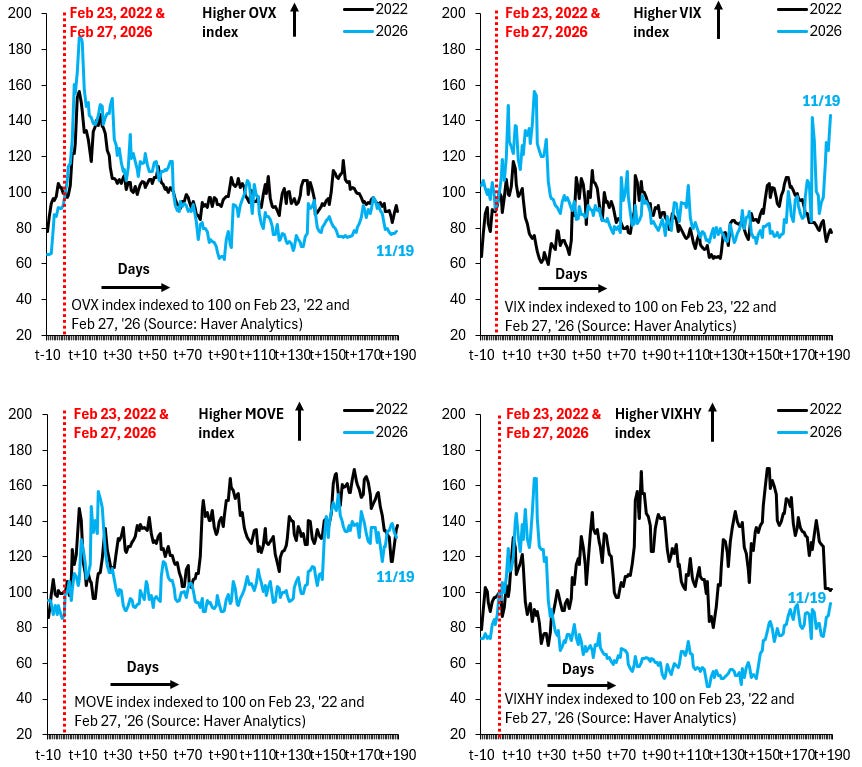
- Marchés d’options : les quatre graphiques ci-dessus présentent la volatilité implicite à 30 jours pour le prix du pétrole brut (en haut à gauche), le S&P 500 (en haut à droite), le marché obligataire (en bas à gauche) et les obligations d’entreprises à haut rendement (en bas à droite). Comme indiqué précédemment, j’ai fixé les indices à 100 la veille du début d’une guerre, soit le 23 février 2022 pour l’Ukraine et le 27 février 2026 pour l’Iran. La situation n’est guère encourageante. La forte hausse actuelle du VIX nous ramène aux tout débuts du conflit avec l’Iran et, bien sûr, le risque d’une reprise des hostilités demeure très réel . Si cela se produit, conjugué à des taux d’intérêt réels élevés, les marchés pourraient connaître une grave crise.
J’écrivais hier que la probabilité d’un krach boursier dû aux dissensions au sein de la Fed augmente.
Les dissensions internes actuelles pourraient sembler justifiées en théorie, mais leur mise en œuvre est dangereuse. Il est temps que Warsh cesse de se comporter comme un simple porte-parole du FOMC et commence à exprimer ses propres opinions.
Cela permettra à tous de se rallier et de réduire le brouhaha ambiant

