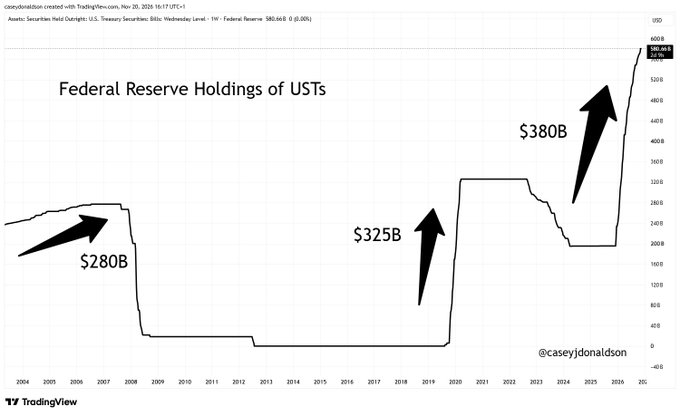
La Fed a fortement augmenté ses détentions de bons du Trésor (T-bills) en 2026, d’environ 380 milliards de dollars, tout en maintenant un discours monétaire centré sur les taux.
Ce n’est pas du QE classique, mais un mécanisme de gestion des réserves qui s’inscrit dans un contexte de coordination avec le Trésor.
C’est une forme partielle et technique de monétisation de la dette, concentrée sur le court terme, mais ce n’est pas de la monétisation classique « pure » comme on l’entend historiquement.
Ce que c’est vraiment
La monétisation de la dette (ou monetary financing) désigne le fait que la banque centrale crée de la monnaie pour financer le déficit public, en achetant de la dette d’État. Cela peut se faire directement (marché primaire ou crédit direct) ou indirectement.
Dans le cas actuel :
- La Fed achète des T-bills sur le marché secondaire via les Reserve Management Purchases (RMP) et les réinvestissements.
- Elle paie en créant des réserves bancaires (base monétaire).
- Parallèlement, le Trésor (Bessent) émet davantage de bills et rachète des titres longs (« Treasury Twist »).
Le résultat mécanique est que la Fed absorbe une partie de l’offre de dette courte en créant de la monnaie. Cela allège la pression sur le marché monétaire et facilite le financement à court terme du déficit.
Pourquoi ce n’est pas de la monétisation « pure »
| Critère | Monétisation classique | Situation 2026 (RMP + bills) |
|---|---|---|
| Objectif officiel | Financer le déficit | Maintenir des réserves « ample » |
| Marché | Souvent primaire / direct | Secondaire uniquement |
| Maturités | Longues souvent | Quasi uniquement T-bills |
| Réversibilité | Faible / permanente | Forte (RMP peuvent être mis à zéro) |
| Taille du bilan total | Forte expansion | Expansion modérée des bills seulement |
| Intention affichée | Stimulus / financement | Technique (contrôle des taux courts) |
Les achats restent légaux (interdit d’acheter en primaire aux États-Unis), et la Fed insiste sur le caractère technique.
Le côté « plus ou moins »
Il y a quand même un glissement réel :
- Plus le Trésor émet de bills, plus la Fed doit en acheter pour éviter que les taux courts (SOFR, repo) ne s’écartent trop de la cible.
- Des économistes comme Barry Eichengreen soulignent que cette stratégie de court terme crée une forme de dépendance : pour garder le contrôle des taux, la Fed est poussée à absorber de la dette publique.
- Cela ressemble à une coordination Fed-Trésor sur le court terme, même si elle n’est pas formalisée comme un « accord » explicite.
Ce n’est pas « la Fed imprime pour payer les dépenses de l’État » au sens classique et inflationniste. Mais c’est bien une monétisation douce et sélective de la dette courte, où la création de réserves sert en partie à absorber l’offre de bills émise pour financer le déficit.
C’est plus technique? plus hypocrite et réversible que le QE de 2020 ou les monétisations historiques, mais le mécanisme de base de création monétaire contre dette publiqueest bien là.30 sources
Demander à Grok (agent IA)
Ce que montre le graphique
Le graphique (issu de TradingView à partir des données Fed) suit les détentions de bons du Trésor (UST bills) par la Réserve fédérale. On y voit clairement trois phases d’accumulation marquées :
- Environ 280 milliards pendant la crise financière de 2008.
- Environ 325 milliards pendant la période Covid.
- Une hausse d’environ 380 milliards en 2026, portant le total à environ 581 milliards de dollars au 18 novembre 2026 Fred.stlouisfed
Le niveau actuel des bills est de 580,66 milliards de dollars selon le H.4.1 de la Fed au 18 novembre.
Que fait réellement la Fed ?
Ce n’est pas un programme de quantitative easing (QE) au sens où on l’entendait en 2008-2014 ou en 2020 par des achats massifs de titres à long terme pour faire baisser les taux longs et stimuler l’économie.
Il s’agit principalement de Reserve Management Purchases (RMPs) et de réinvestissements :
- La Fed a mis fin au quantitative tightening (QT) fin 2025.
- Depuis décembre 2025, elle achète des T-bills pour maintenir un niveau « ample » de réserves bancaires (actuellement autour de 3 000 milliards).
- Elle réinvestit aussi les remboursements de titres adossés à des hypothèques (MBS) dans des T-bills.
Depuis mi-août 2026, les nouveaux RMPs sont à zéro pour les périodes récentes (y compris mi-novembre à mi-décembre). Seuls les réinvestissements continuent (environ 14 milliards sur la période actuelle). Les achats de bills font donc croître le portefeuille de titres courts, mais le bilan total de la Fed (environ 6,74 billions) n’a pas explosé : il est même légèrement en baisse sur les dernières semaines.
Le rôle du Trésor (Scott Bessent)
Parallèlement, le secrétaire au Trésor Scott Bessent a orienté l’émission de dette vers le court terme :
- Plus de T-bills émis.
- Rachat de titres longs (buybacks) pour soutenir les prix et limiter la hausse des rendements longs.
C’est une forme de « twist » du Trésor : on finance davantage à court terme (où les taux sont parfois plus avantageux) et on réduit le poids des maturités longues. Cela augmente l’offre de bills que la Fed absorbe en partie.FT
Est-ce du QE ? Les nuances
| Aspect | QE classique (2008/2020) | Situation 2026 |
|---|---|---|
| Objectif principal | Baisser les taux longs / stimuler | Maintenir des réserves « ample » |
| Maturités achetées | Long terme (notes, bonds, MBS) | Principalement T-bills (court terme) |
| Impact sur le bilan | Forte expansion | Expansion modérée des bills, bilan total stable/légèrement en baisse |
| Communication | Explicitement accommodante | Technique + vigilance sur l’inflation |
Implications
- Liquidité : Cela soutient les marchés monétaires et limite les tensions de financement. Les réserves restent confortables.
- Courbe des taux : L’offre de bills et les achats de la Fed aident à absorber l’émission courte. Les buybacks du Trésor tentent de contenir les rendements longs.
- Inflation et politique : Kevin Warsh a un discours plus hawkish sur le retour à 2 % d’inflation. Les achats de bills ne contredisent pas forcément une politique de taux plus élevés, car ils concernent surtout la gestion des réserves.
- Risques : Si les déficits restent élevés et que la Fed doit continuer à absorber beaucoup de bills, cela peut être perçu comme un soutien monétaire à la dette publique. .
« on imprime comme en crise sans le dire » est une lecture politique et monétaire qui a mon avis est plus correcte que la lecture technique.
Le graphique
Le graphique (issu de TradingView à partir des données Fed) suit les détentions de bons du Trésor (UST bills) par la Réserve fédérale. On y voit clairement trois phases d’accumulation marquées :
- Environ 280 milliards pendant la crise financière de 2008.
- Environ 325 milliards pendant la période Covid.
- Une hausse d’environ 380 milliards en 2026, portant le total à environ 581 milliards de dollars au 18 novembre 2026 (série FRED WSHOBL).Fred.stlouisfed
Le niveau actuel des bills est de 580,66 milliards de dollars selon le H.4.1 de la Fed au 18 novembre.Federalreserve
EN PRIME
La prochaine sera une crise sur le marché repo de 12,5 billions de dollars. Attendez-vous à cela dans les jours à venir !
EN PRIME
Kevin Warsh a passé 15 ans à attaquer la Fed pour son printing. Il s’est jeté tête baissée dans un piège de dette de 40,6T où il n’a aucun choix sauf de garder l’imprimeuse en veille.
Warsh a bâti toute sa réputation en critiquant la Fed pour création d’argent facile et gonflement de bulles d’actifs.
Maintenant regardez les chiffres qui trônent bien en évidence sur son bureau. Le gouvernement américain porte un tas de dettes de 40,6T plus où les intérêts seuls coûtent plus de 3 milliards chaque jour, tandis que la trésorerie des banques classiques est déjà bien calée sur son plancher de ~2,98T.
Imaginez le président de la Fed comme un pilote montant dans un avion dont l’indicateur de carburant clignote déjà vide. Peu importe à quel point le pilote parle dur avant le décollage, parce que les maths de l’avion l’obligent à actionner l’interrupteur d’urgence du carburant dès que les turbulences frappent.
Que ce soit Powell, Warsh ou n’importe qui d’autre assis sur ce siège, une ardoise de dettes de 40,6T plus garantit que la presse à imprimer reste en veille.

