JOE CALHOUN
J’écris un aperçu de l’économie environ une fois par mois, et pendant très longtemps, tout cela aurait pu se résumer à une seule phrase : rien n’a changé depuis mon dernier article. Bien sûr, sur un mois, on ne peut pas s’attendre à de grands changements, mais même sur de plus longues périodes, l’économie est remarquablement stable. Cela ne signifie pas que nous n’observons pas de changements importants, car il y en a, mais ils se produisent beaucoup plus lentement que prévu ou que ce dont nous nous souvenons. Et parfois, même les grands changements qui semblent bouleverser le monde prennent beaucoup plus de temps que prévu. J’ai découvert le courrier électronique en 1988, à peu près au même moment où j’ai pris conscience de l’intelligence artificielle (l’apprentissage automatique, et non les masters en droit). Il a fallu encore une décennie avant que les réseaux et les navigateurs ne transforment le courrier électronique en un outil capable de transformer l’économie. Deep Blue d’IBM a battu Gary Kasparov aux échecs pour la première fois en 1996, et il a fallu encore 30 ans pour que l’IA devienne la prochaine révolution.
Il est important pour les investisseurs de suivre l’évolution de la situation économique, mais ils ne doivent pas s’attendre à des changements significatifs à court terme. Le statu quo ante reste le statu quo. Si j’observe l’économie actuelle, sans parti pris politique, elle est remarquablement banale. Nous avons connu trois administrations républicaines et deux démocrates depuis le début du siècle. Le Congrès a été contrôlé par les deux partis à plusieurs reprises au cours des vingt-cinq dernières années. Nous avons traversé de multiples conflits armés, une crise financière et une pandémie mondiale. Malgré tout cela, le PIB réel des États-Unis a progressé en moyenne de 2,18 %. Et la variation sur l’année écoulée ? 2,1 %.
Le PIB nominal (PIB réel + inflation) est resté relativement stable ce siècle, mais les années post-COVID ont creusé l’écart entre PIB nominal et PIB réel. Cette différence s’explique, bien sûr, par l’inflation, et comme vous pouvez le constater, l’écart s’est récemment accentué. C’est préoccupant, mais comme vous le verrez plus loin, les anticipations pour l’avenir se sont déjà apaisées.
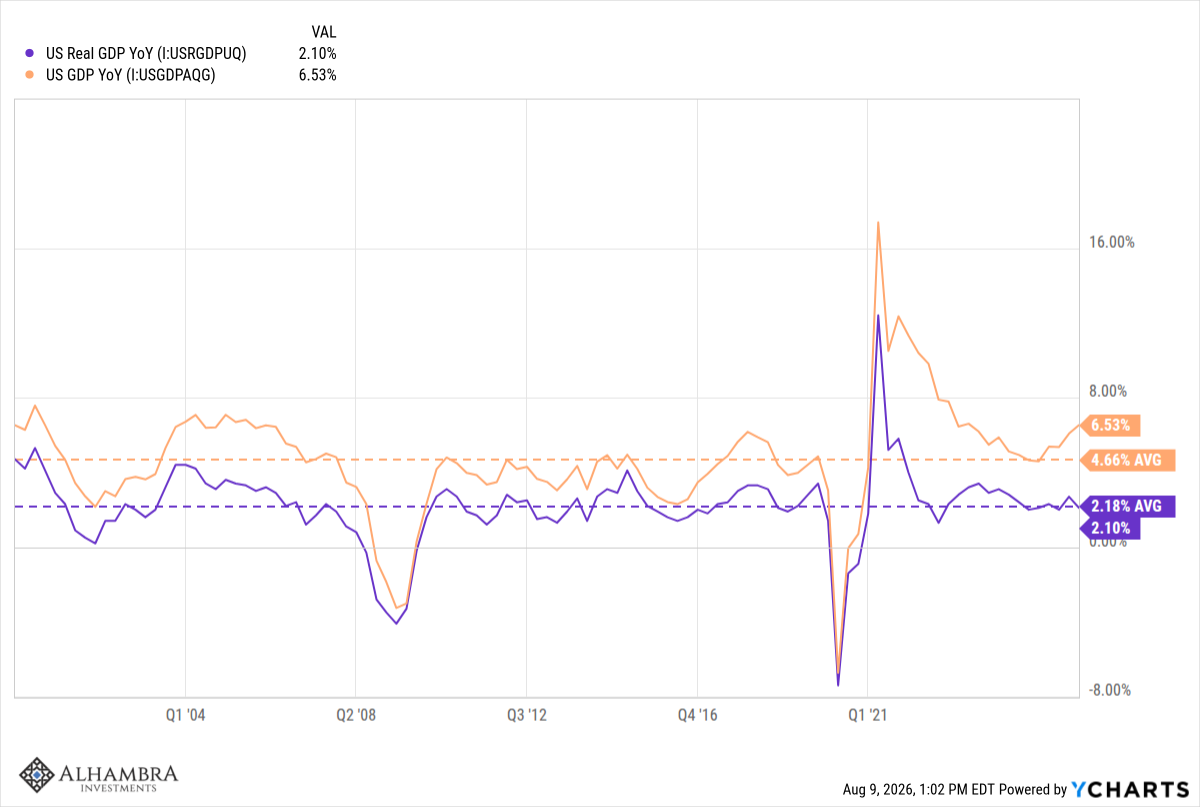
Est-ce le fruit d’une bonne ou d’une mauvaise politique économique ? D’une bonne ou d’une mauvaise politique monétaire ? Ou est-ce simplement le fonctionnement d’une économie de marché (majoritairement) libre qui l’emporte sur les pires impulsions des politiciens, des économistes, des banquiers centraux et de Wall Street ? Vous avez peut-être un avis différent, mais de mon point de vue, il est assez évident que l’économie a sa propre dynamique et qu’il est extrêmement difficile de la faire dévier de sa trajectoire, même avec des choix politiques désastreux de part et d’autre de l’échiquier politique.
Ce mois-ci encore, mon message reste le même, et l’économie ausi.
Indicateurs de marché
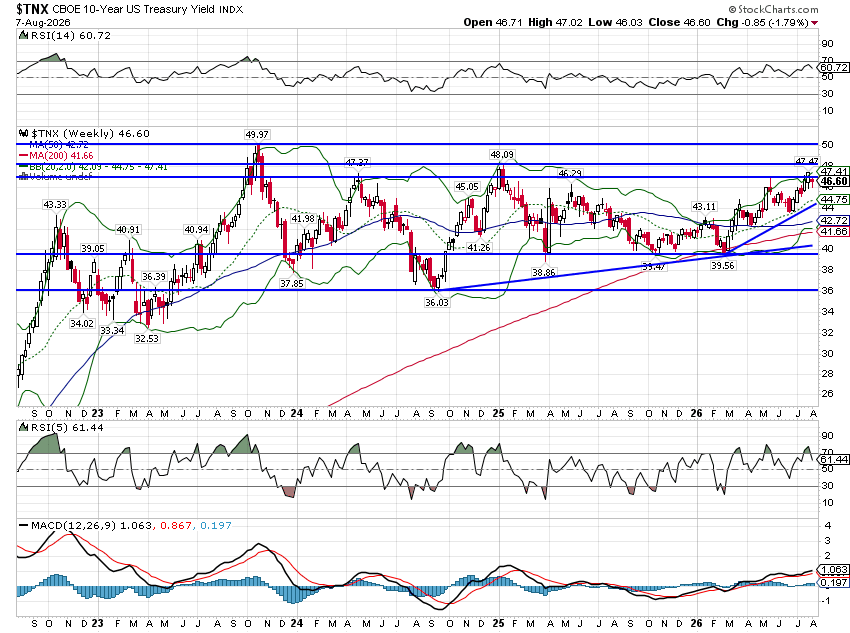
Le rendement des obligations du Trésor à 10 ans se situe dans le haut de la fourchette où il a évolué pendant la majeure partie des quatre dernières années. Les taux sont dans une tendance haussière à court terme amorcée en mars, mais tant que cette fourchette n’est pas franchie, dans un sens ou dans l’autre, il ne s’agit que de fluctuations, sans aucun signal clair.
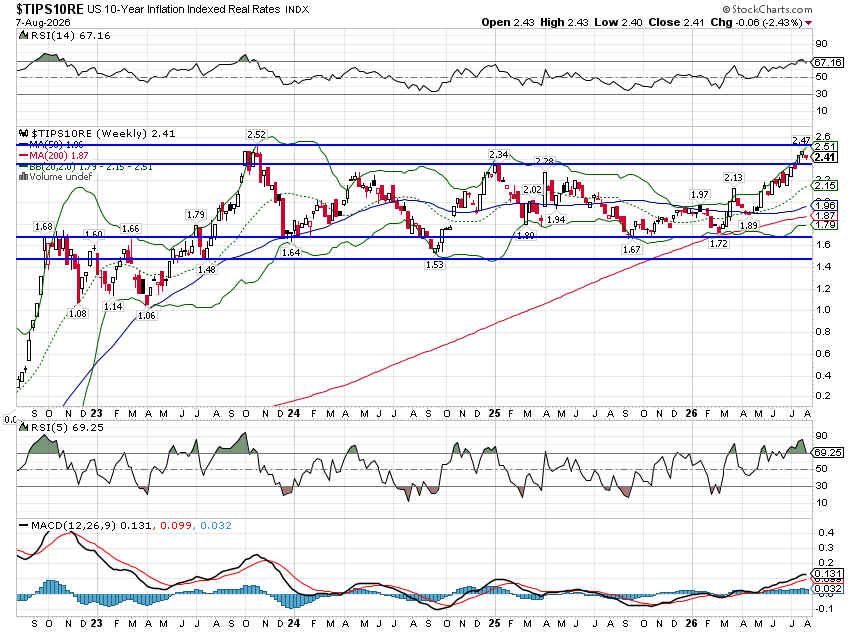
Les taux d’intérêt réels suivent une tendance similaire, bien que l’horizon temporel soit un peu plus court, de l’ordre de trois ans de fluctuations dans une fourchette étroite.
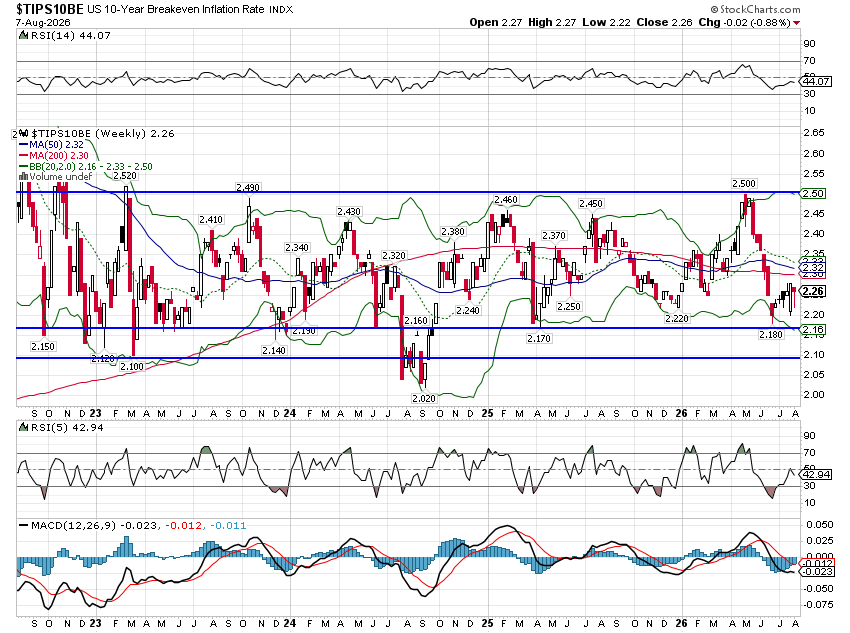
Les taux d’inflation d’équilibre à 10 ans sont restés stables, oscillant dans une fourchette étroite ces quatre dernières années. Plus récemment, comme vous pouvez le constater, les anticipations d’inflation ont chuté jusqu’à leur niveau le plus bas. Il s’agit d’une baisse significative d’environ 15 %, passant de 2,6 % à 2,2 %, alors même que l’inflation réelle a suivi une tendance à la hausse. Le marché a-t-il raison ? L’avenir nous le dira.
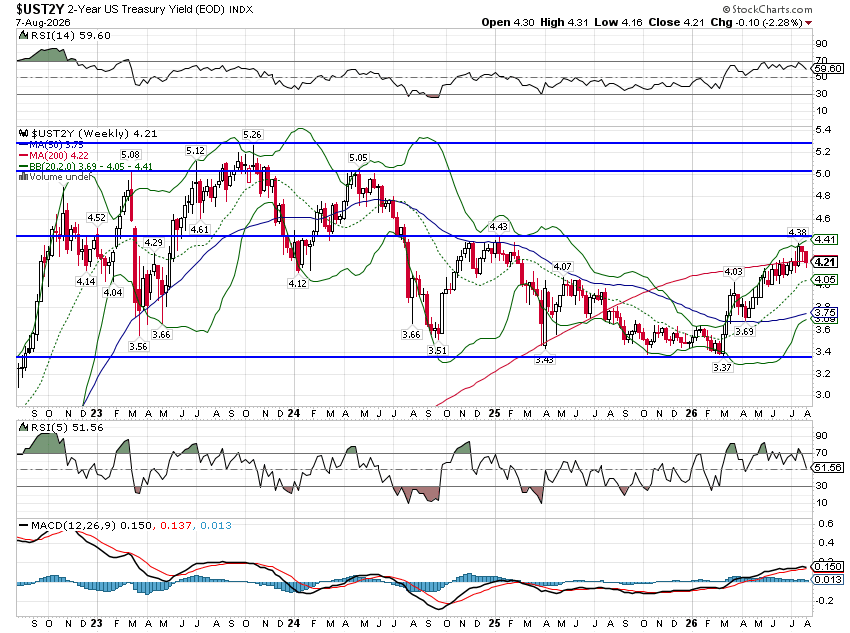
Les échéances plus courtes ont été plus volatiles, évoluant dans une fourchette plus large, tout en restant dans la même fourchette que ces quatre dernières années. La volatilité des taux à court terme est liée aux anticipations de politique monétaire, lesquelles étaient jusqu’à récemment déterminées par les indications prospectives de la Fed. Il sera intéressant d’observer si la modification de la politique de communication de Warsh aura un impact plus ou moins important sur la volatilité des taux à court terme . Le consensus général penche pour une volatilité accrue, mais j’ai des doutes. Qu’est-ce qui a le plus de chances d’évoluer ? L’opinion de la Fed sur l’économie ou l’économie elle-même ?
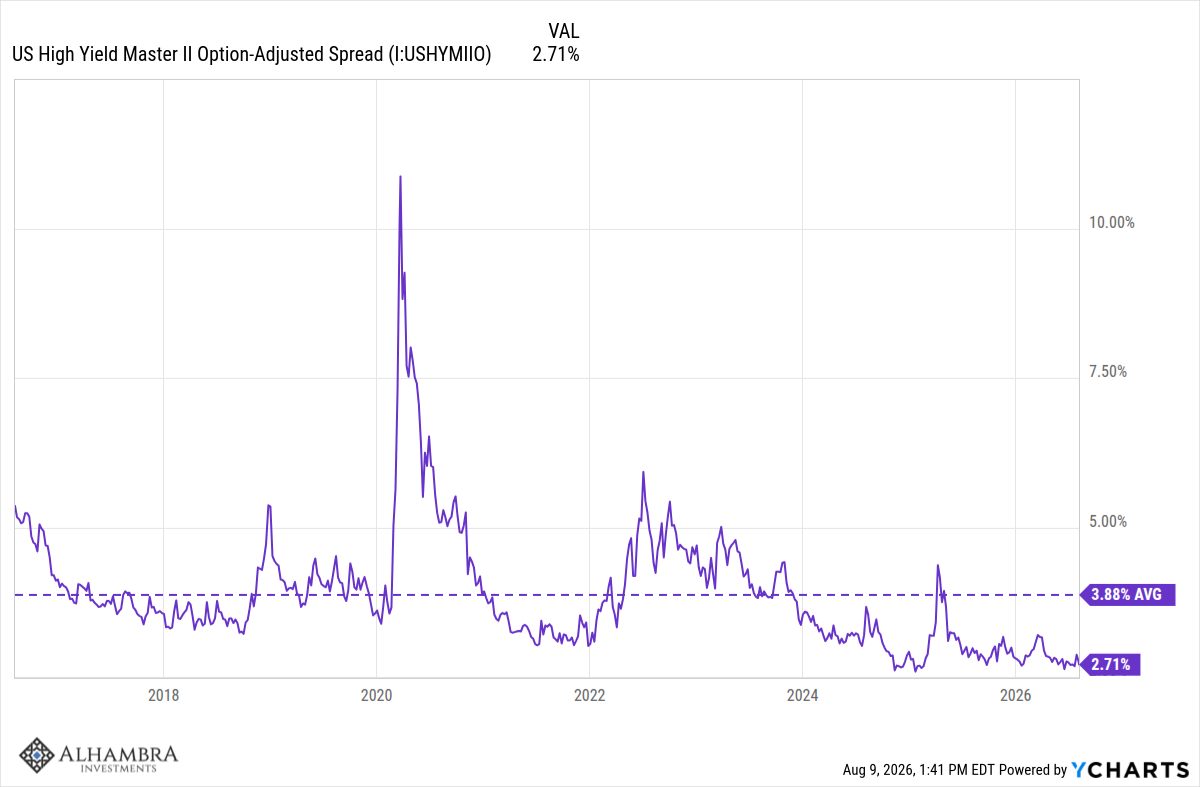
Les spreads de crédit, soit la différence de rendement entre une obligation risquée (à haut risque) et une obligation sans risque (bon du Trésor), sont proches de leurs plus bas niveaux du cycle, ce qui indique une faible tension sur les obligations cotées. Cela signifie également que la situation actuelle est probablement optimale et que les spreads ont bien plus de chances de s’élargir que de se resserrer ; ce n’est donc pas le moment idéal pour acheter des obligations d’entreprises. Observe-t-on des tensions sur certains marchés du crédit privé ? Peut-être, mais je pense que le véritable risque se situe dans quelques années, lorsque nous verrons si l’IA tient réellement toutes ses promesses.
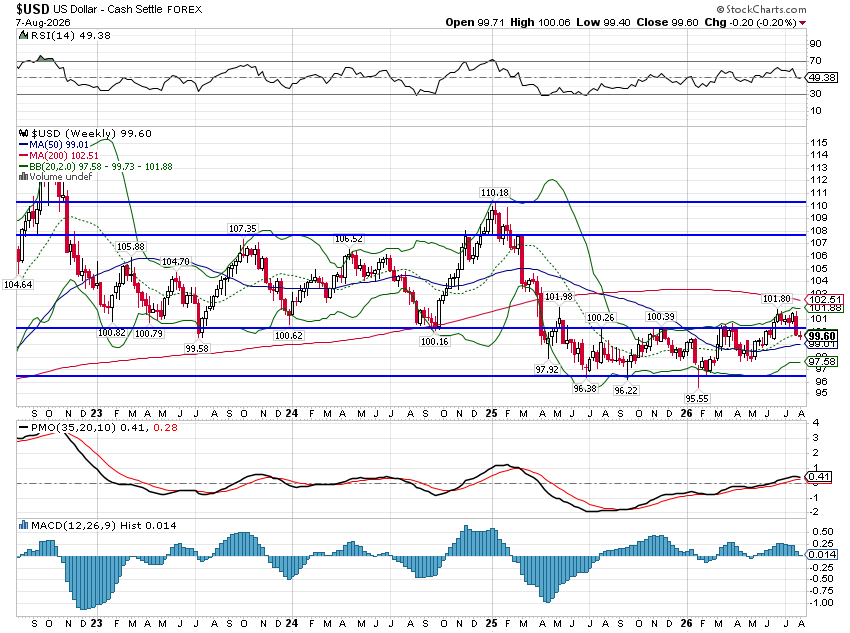
Le dollar a connu une stabilité similaire. Depuis le printemps 2025, l’indice du dollar a fluctué d’environ 5 % autour d’une moyenne d’environ 99 ; nous avons clôturé vendredi à 99,6. Je pense que nous finirons par sortir de cette fourchette, mais je n’en suis pas certain, alors j’attendrai de voir. Nous sommes dans une tendance haussière à court terme depuis le début de l’année, mais je ne vois pas de conclusion à tirer d’une variation aussi faible.
Nos indicateurs de marché se maintiennent tous dans les mêmes fourchettes qu’ils occupent depuis des années. Les taux d’intérêt, nominaux et réels, sont proches de leurs niveaux les plus élevés. Les anticipations d’inflation, de façon peut-être surprenante, sont proches de leurs niveaux les plus bas. Cela signifie qu’au cours des derniers mois, les anticipations de croissance réelle ont augmenté. On pourrait être tenté d’attribuer cette hausse aux anticipations d’une productivité accrue grâce à l’IA, mais je ne suis pas certain que ce soit tout à fait exact. Il me semble plus probable qu’elle reflète la conviction que nous allons continuer à observer des investissements dans les capacités de l’IA qui, pendant leur réalisation, se répercutent sur le PIB. Nous ne savons pas encore si ces investissements se traduiront par une productivité plus élevée, et nous ne le saurons pas avant un certain temps.
Points saillants des données économiques
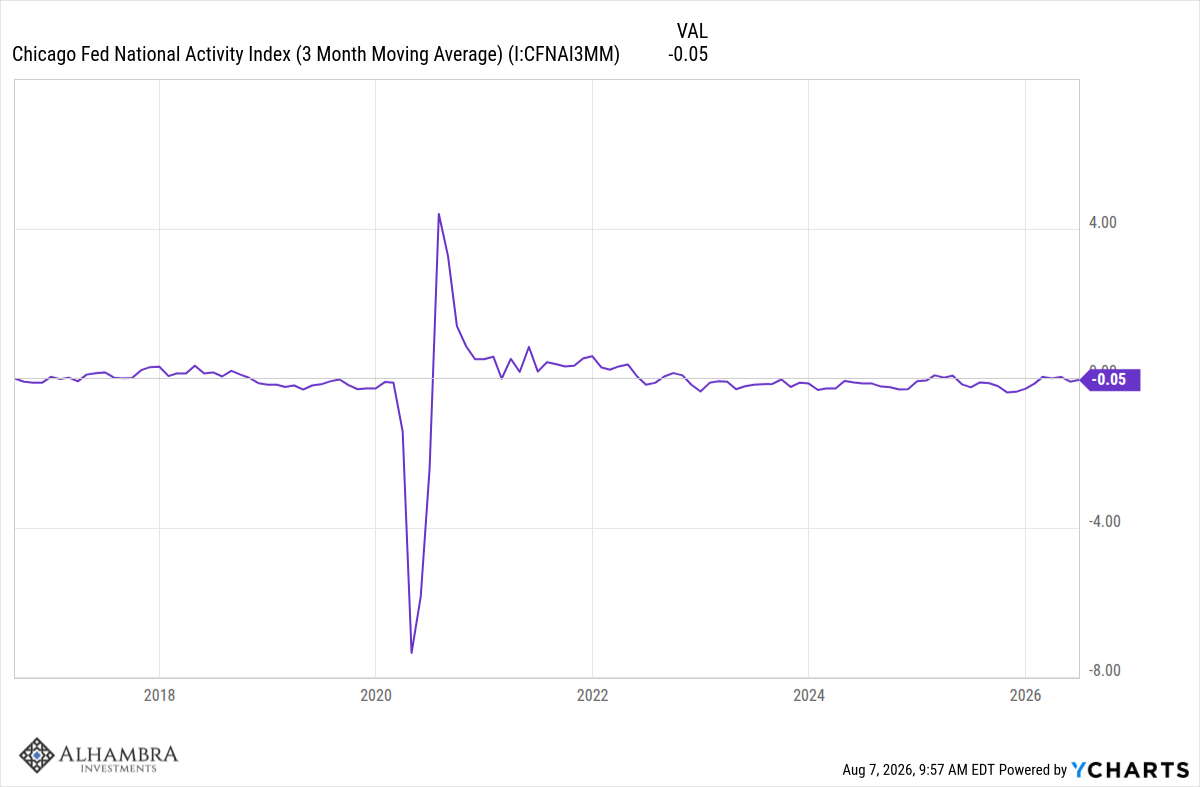
L’indice d’activité nationale de la Réserve fédérale de Chicago, qui repose sur un large éventail de critères, montre exactement ce à quoi on pourrait s’attendre compte tenu de ces indicateurs de marché : une économie en croissance tendancielle (un CFNAI de 0 correspond à la tendance ; la moyenne sur 3 mois est actuellement de -0,05).
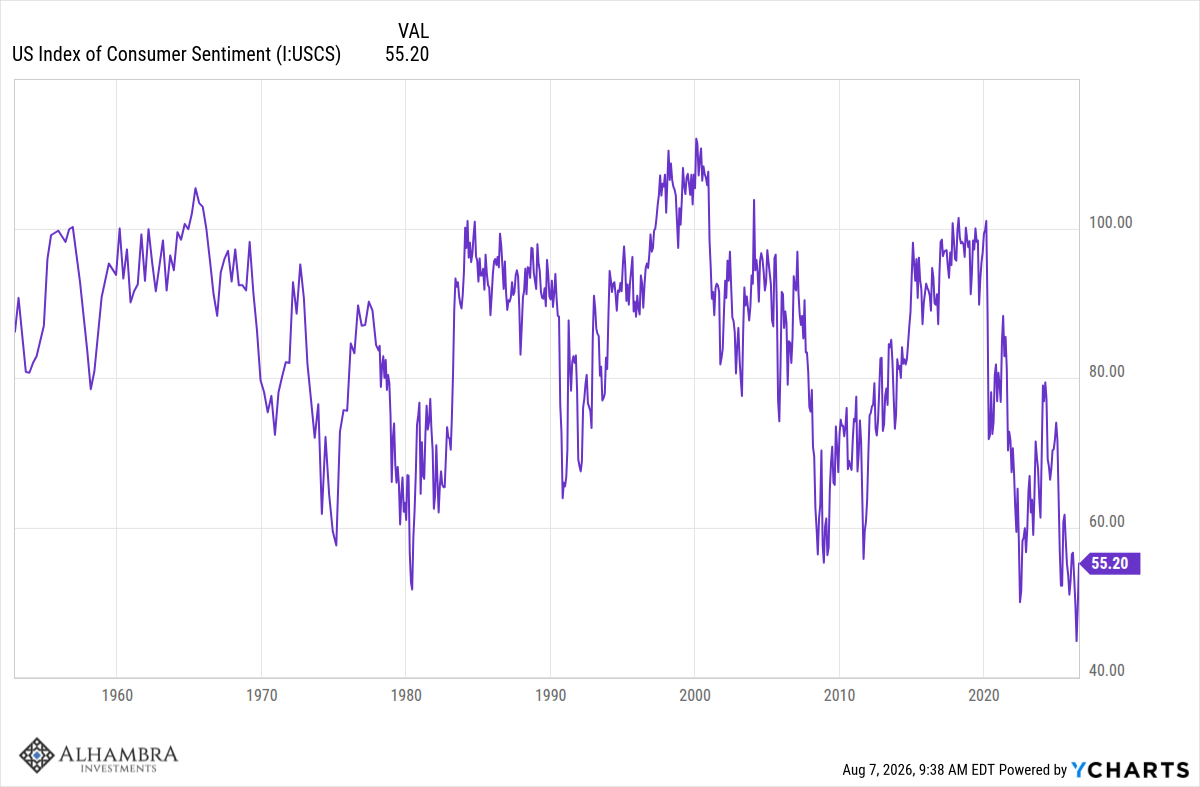
Le moral des consommateurs reste déplorable, mais il convient de noter que, par le passé, cela a constitué un excellent indicateur contrarien pour les investisseurs. Acheter des actions lorsque le moral est au plus bas s’est généralement avéré une stratégie payante. Ceci étant dit, cette enquête a évolué au fil des ans, et les résultats passés ne préjugent pas nécessairement des résultats futurs. De toute façon, ce qui m’intéresse, ce sont les actes des gens, plus que leurs paroles.
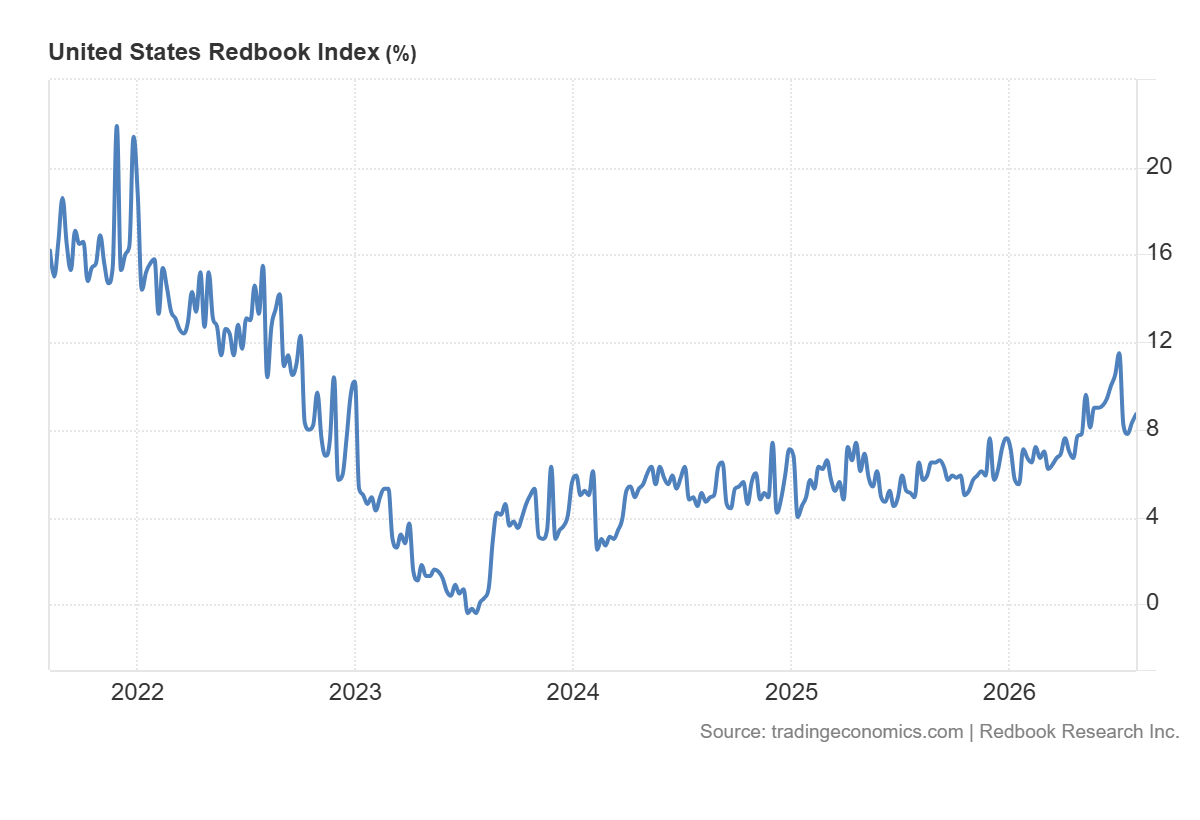
Et ce qu’ils font, c’est dépenser. Les ventes à périmètre comparable de Redbook augmentent de plus de 8 % sur un an et, même en tenant compte de l’inflation, c’est un excellent résultat. On a beau dire aux sondeurs que l’économie est catastrophique, leurs comportements ne le reflètent certainement pas.
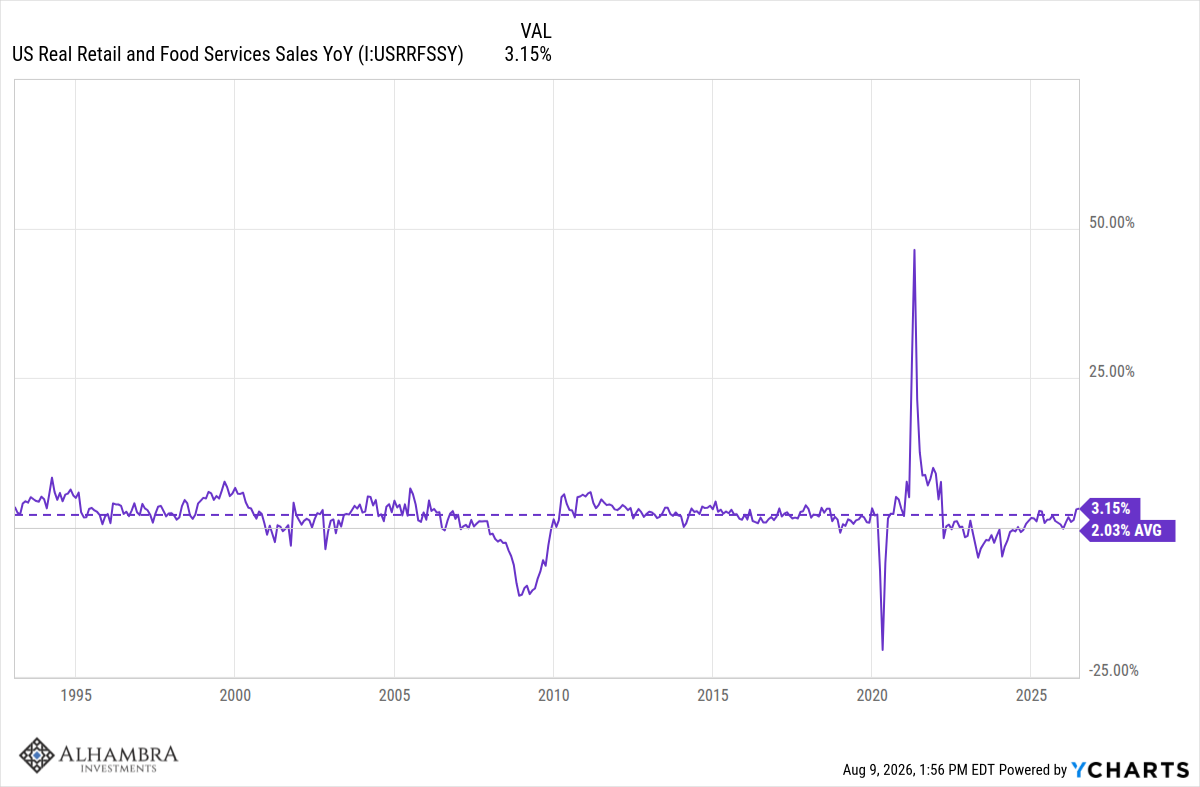
Les ventes au détail et dans la restauration renouent avec la tendance après les perturbations liées à la COVID-19. Actuellement, la croissance des ventes est nettement supérieure à la moyenne à long terme.
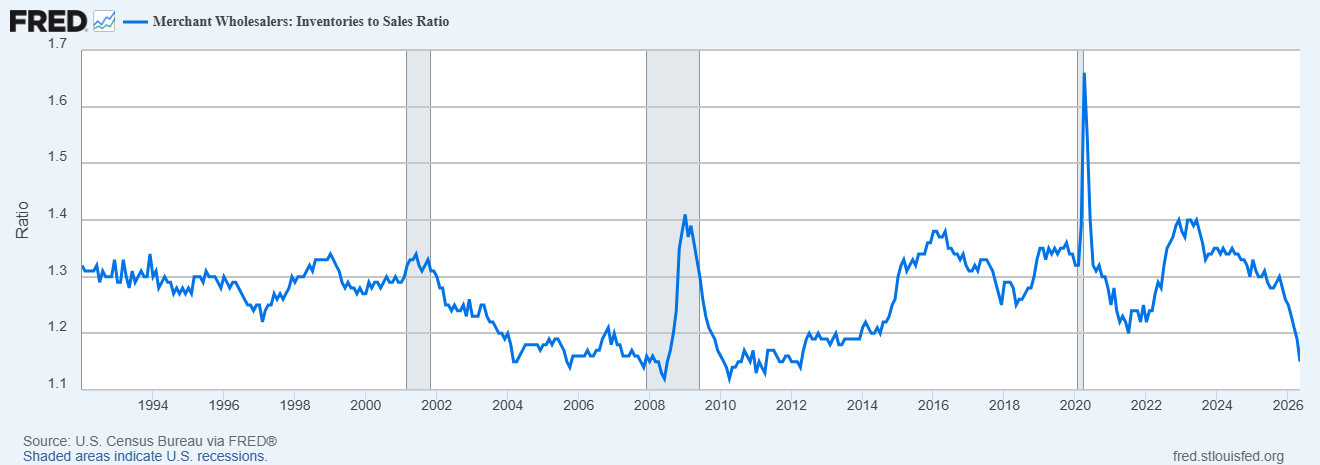
La vigueur des ventes a réduit les stocks par rapport aux ventes en gros, chez les fabricants et au détail. Cette tension sur les stocks est probablement due en partie aux efforts des importateurs pour atténuer l’impact des droits de douane, et il est possible que certains aient été surpris par la demande. Quoi qu’il en soit, le réapprovisionnement ne semble pas être une option envisageable pour le moment.
La réponse est une forte hausse des commandes de biens durables, en progression de 8,7 % depuis le début de l’année par rapport à la même période l’an dernier. La variation par rapport au même mois de l’année précédente dépasse les 11 %. Il est difficile de dissocier les commandes liées à l’IA du reste, mais cette croissance n’est pas uniquement imputable au développement de l’IA. Les commandes d’ordinateurs et de produits connexes ont augmenté de 20 % depuis le début de l’année et celles d’équipements de communication de 33,7 % ; il s’agit là d’une hausse manifestement due à l’IA. Cependant, les commandes de métaux de base ont progressé de 13,3 % et celles de produits métalliques transformés de 8,4 %. Cette augmentation est-elle uniquement due à l’IA ? Probablement pas. Les commandes de machines ont augmenté de 11,5 % et celles de véhicules automobiles et de pièces détachées de 10,4 %, des secteurs également moins liés à l’IA.
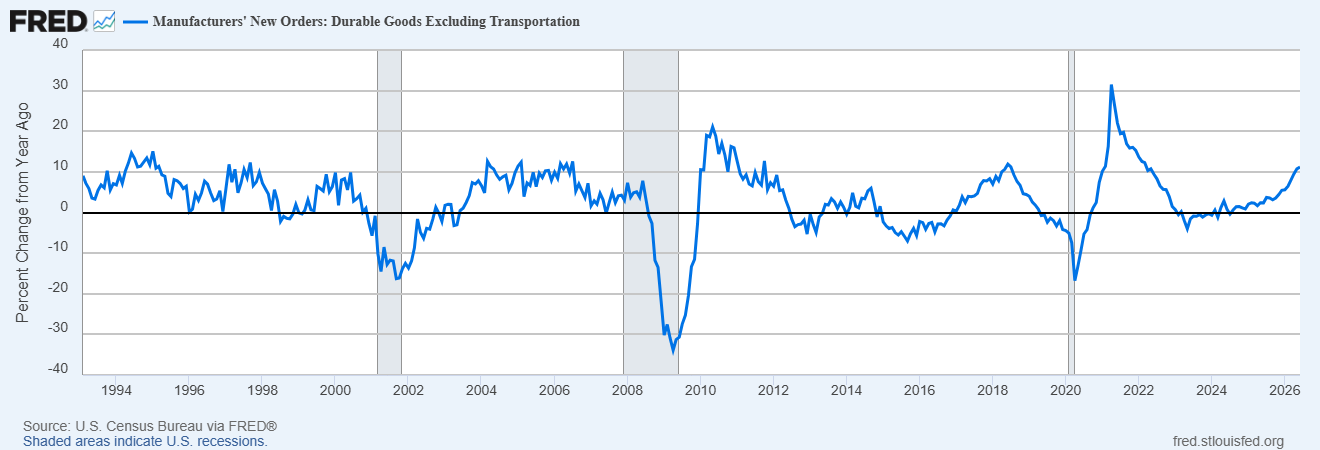
Les biens d’équipement de base augmentent également rapidement, probablement en grande partie grâce à l’IA, mais cela n’a pas vraiment d’importance pour le calcul du PIB. Tous les investissements sont égaux au moment où ils sont réalisés ; ce n’est que plus tard qu’on constate leur rentabilité.
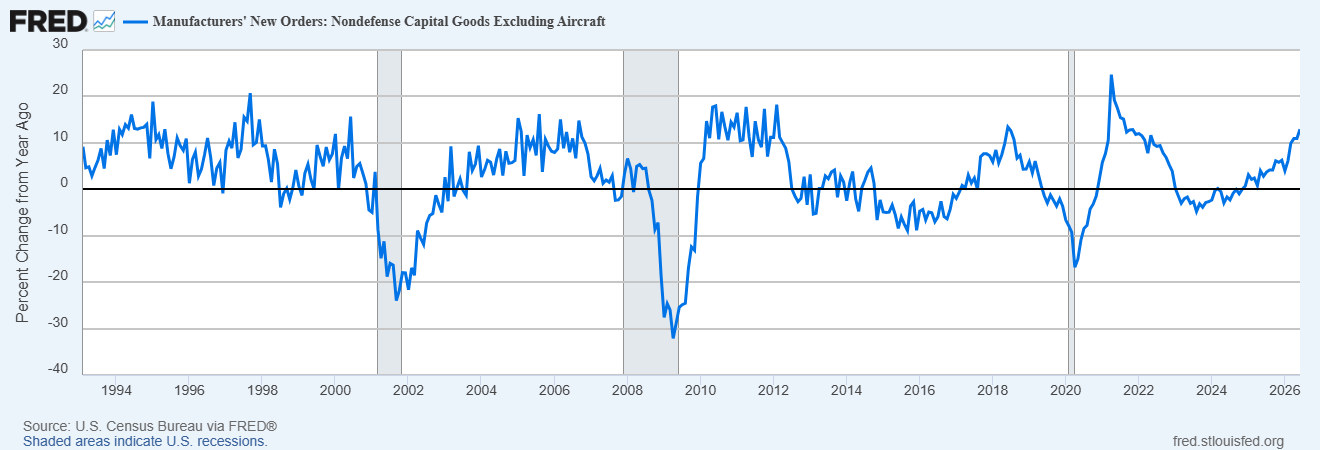
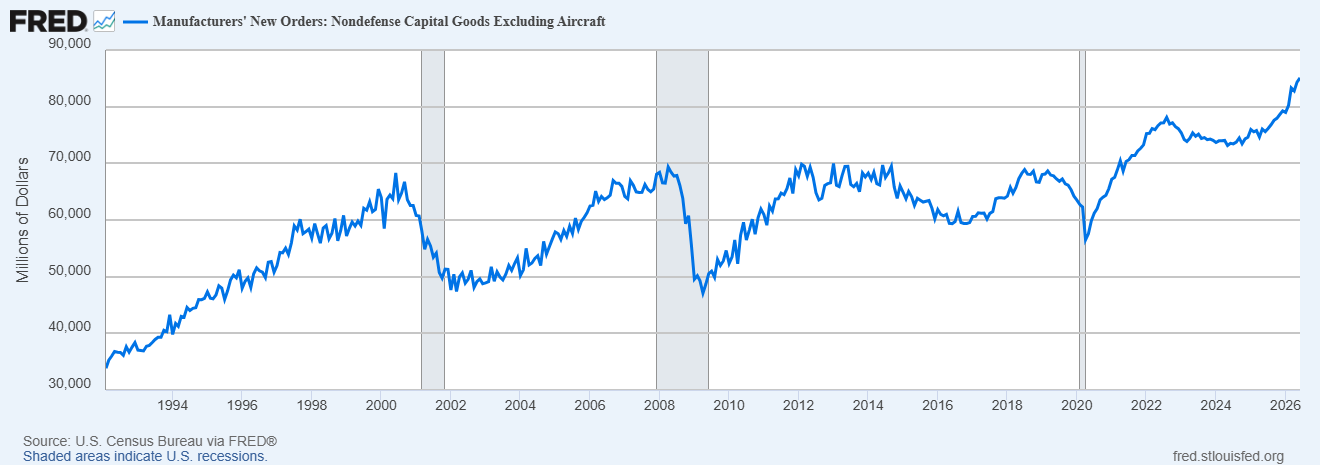
Plus impressionnant encore, d’une certaine manière, est le bond spectaculaire des commandes de biens d’équipement de base, qui les place bien au-dessus du plafond qui prévalait depuis 20 ans. Je dis « d’une certaine manière » car ces chiffres ne tiennent pas compte de l’inflation et une partie de cette hausse est simplement due à une augmentation des prix.
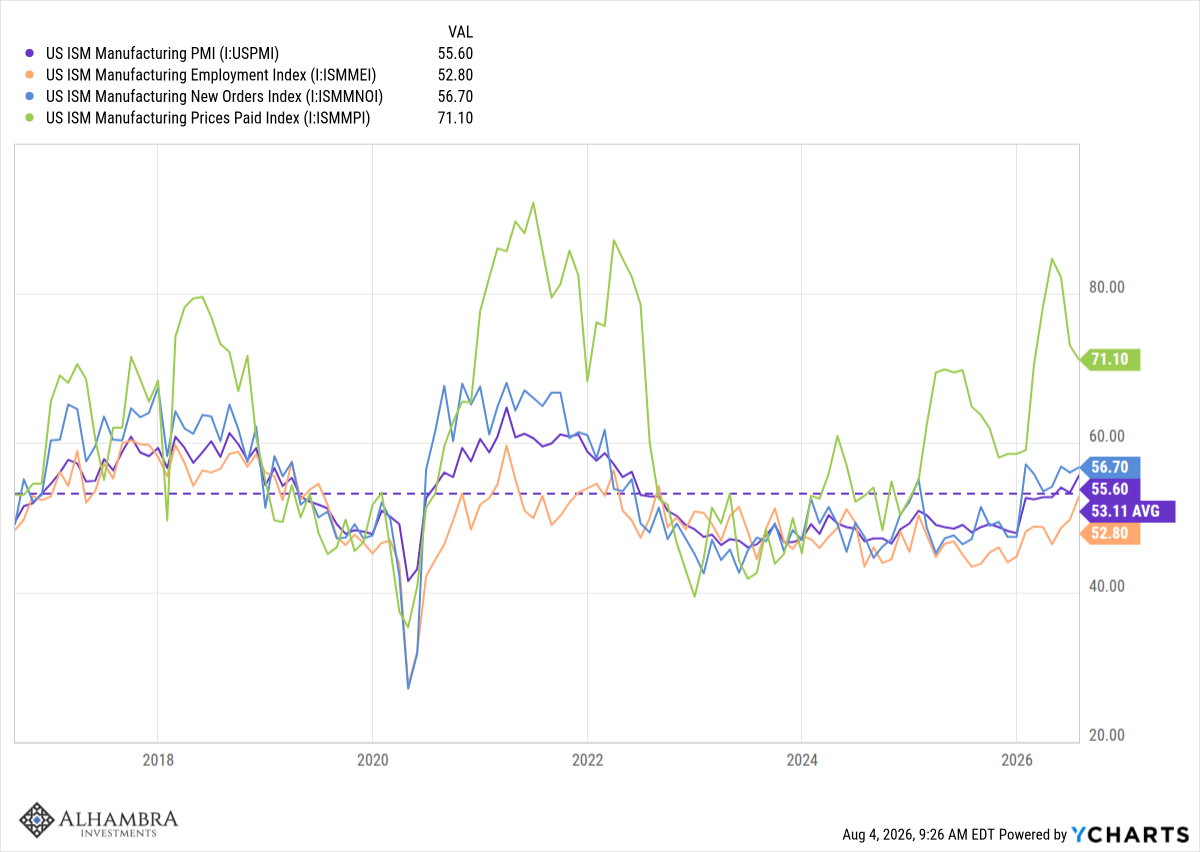
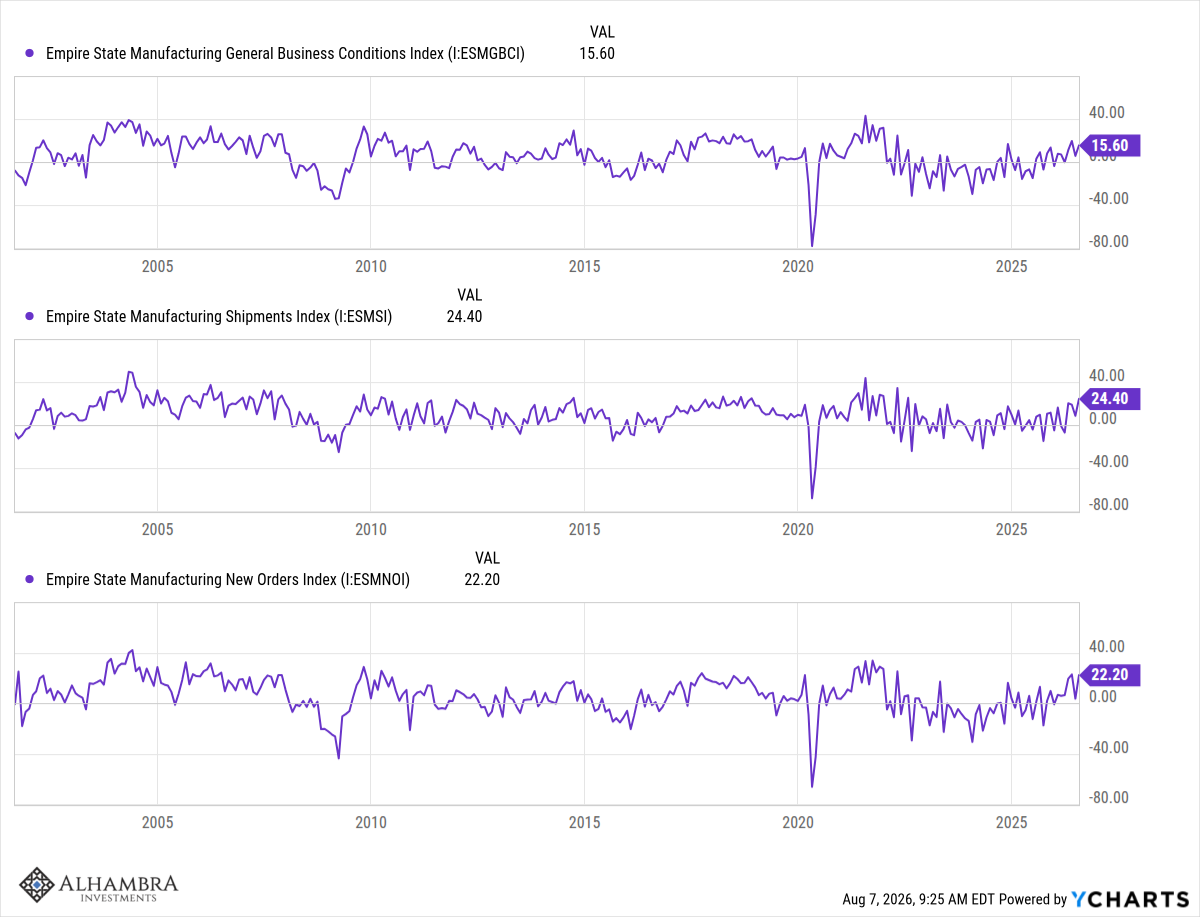
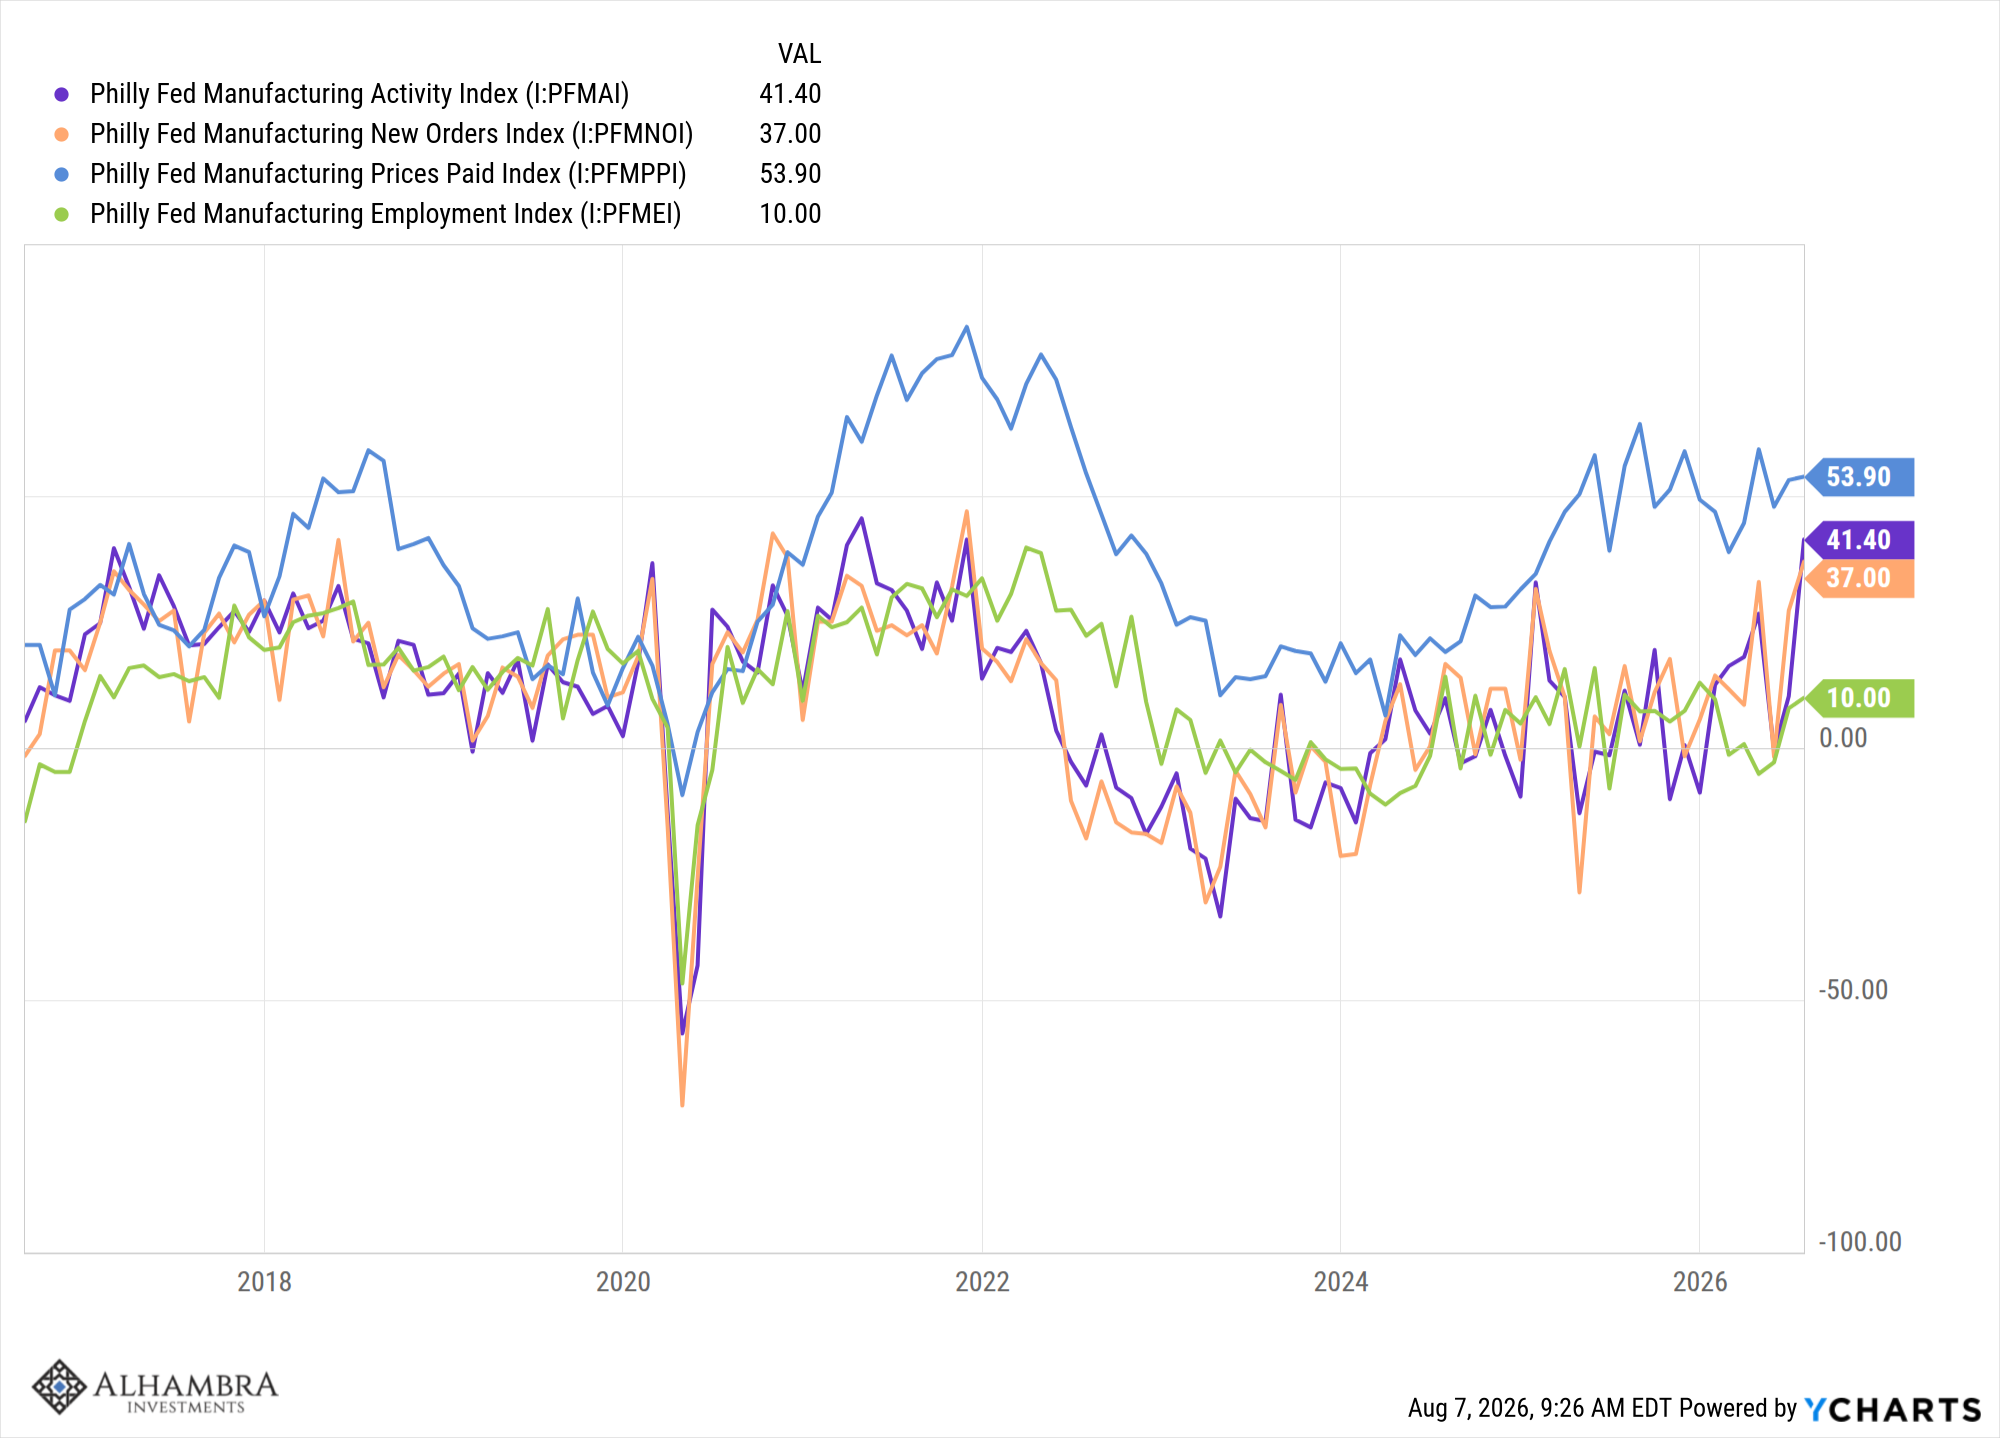
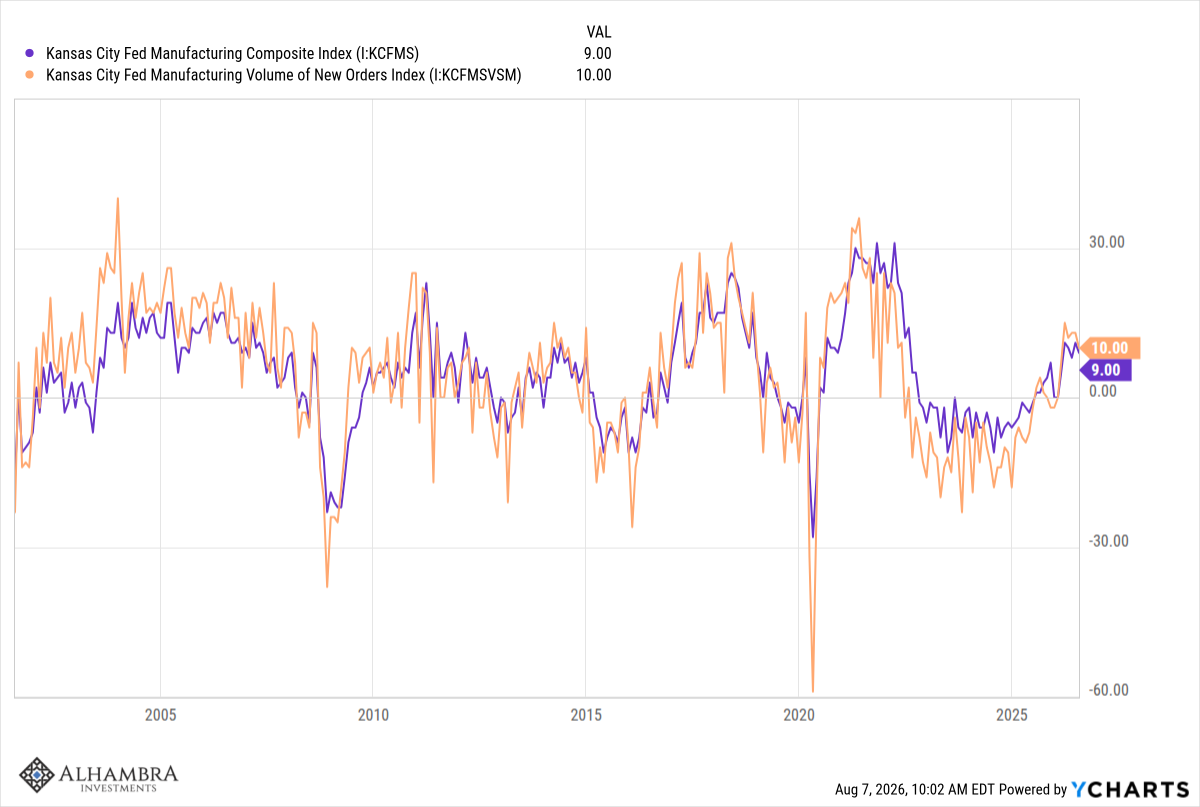
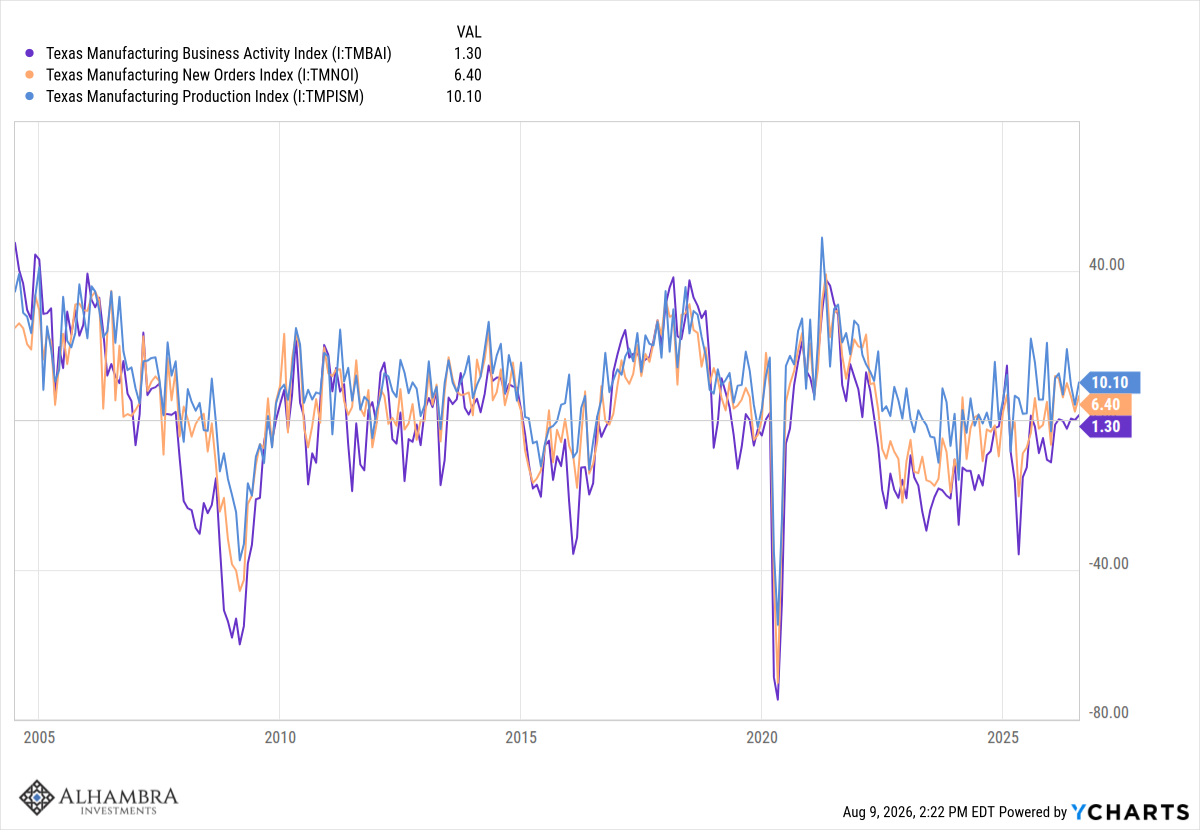
Cette forte reprise d’activité est également visible dans l’enquête ISM. L’indice ISM du secteur manufacturier se maintient au-dessus de 50 depuis sept mois consécutifs, après avoir passé la majeure partie de la période entre 2022 et cette année en contraction (< 50).
Toutes les enquêtes régionales de la Fed sur le secteur manufacturier sont également en expansion.
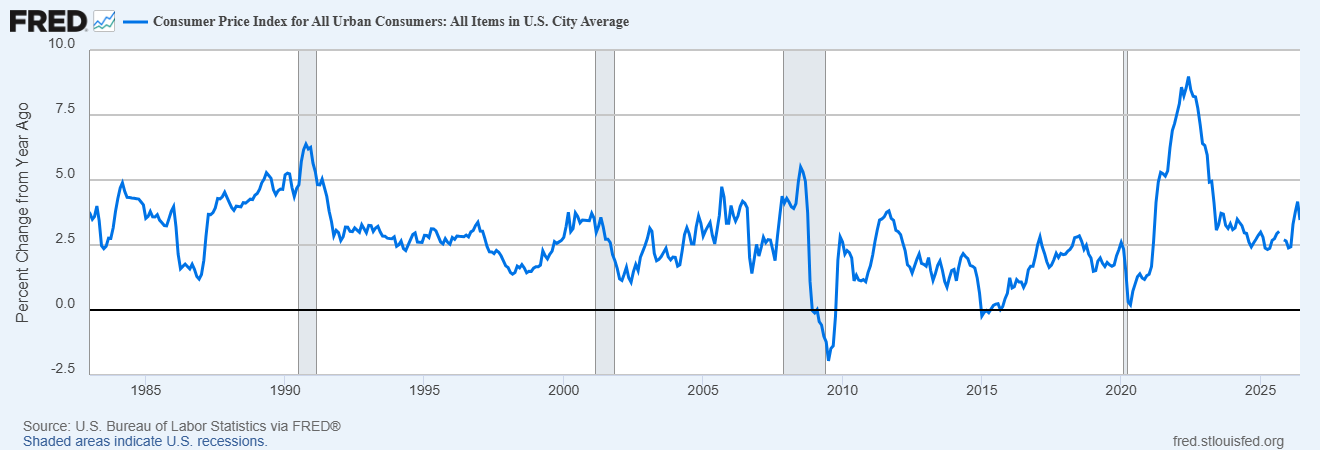
L’inflation à la consommation reste nettement supérieure à l’objectif de 2 % de la Fed, avec une hausse de 3,5 %. Cette récente augmentation est en grande partie imputable à la guerre en Iran.
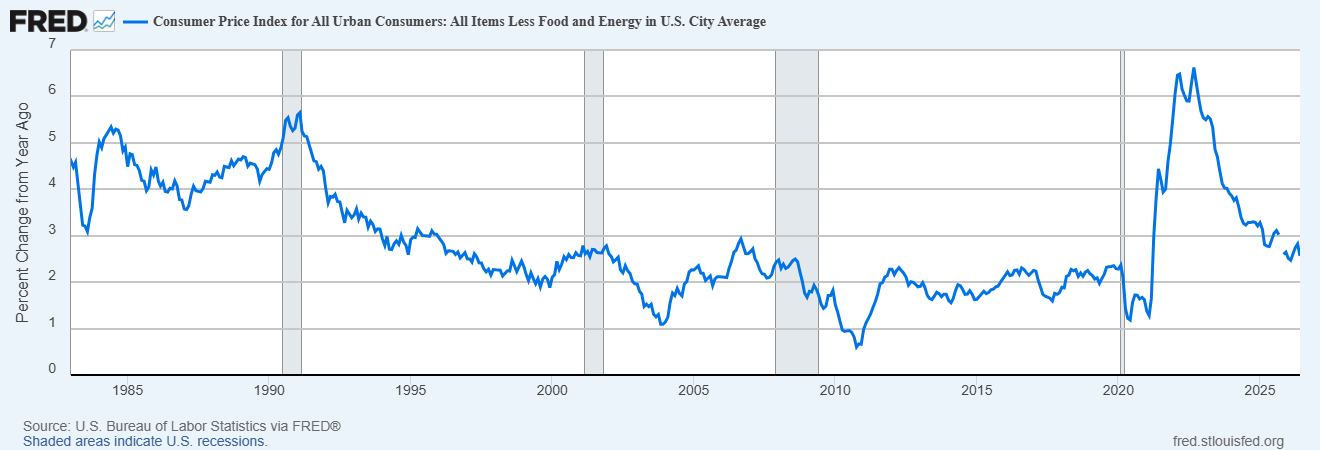
L’inflation sous-jacente, hors alimentation et énergie, reste également supérieure à l’objectif, mais de peu, en hausse de 2,6 % sur un an.
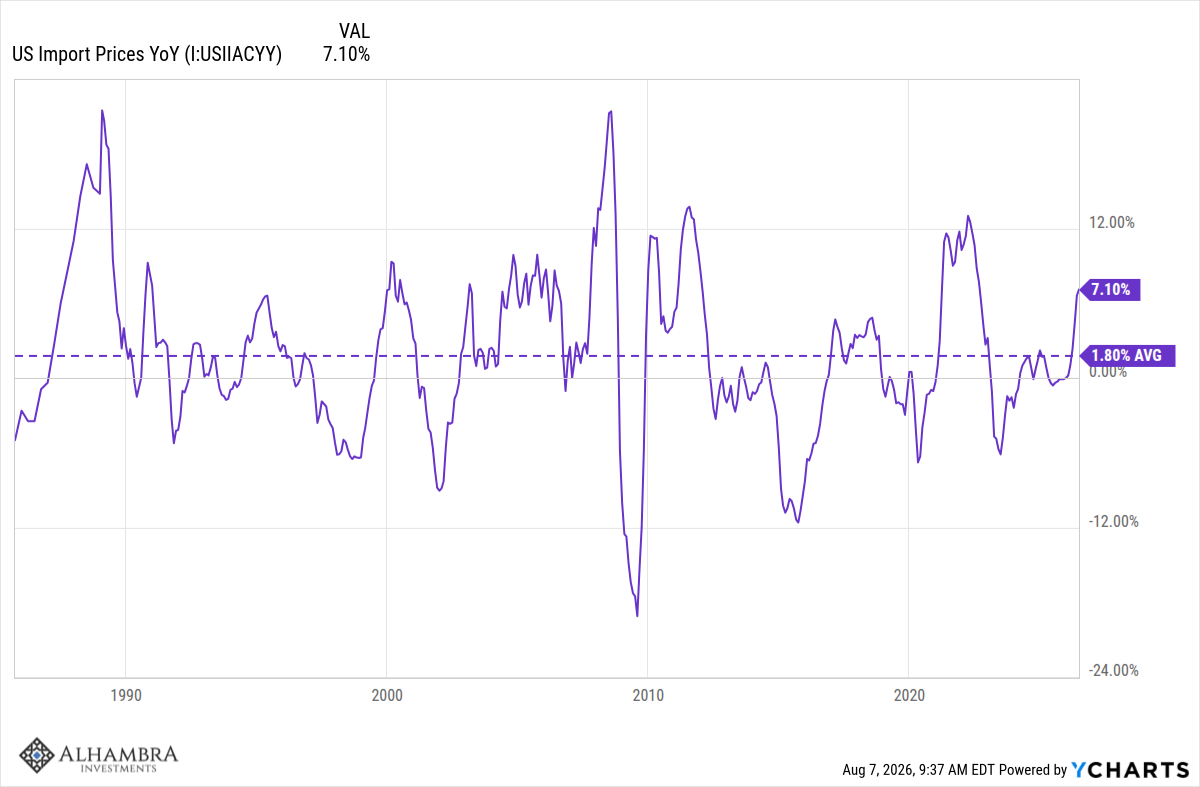
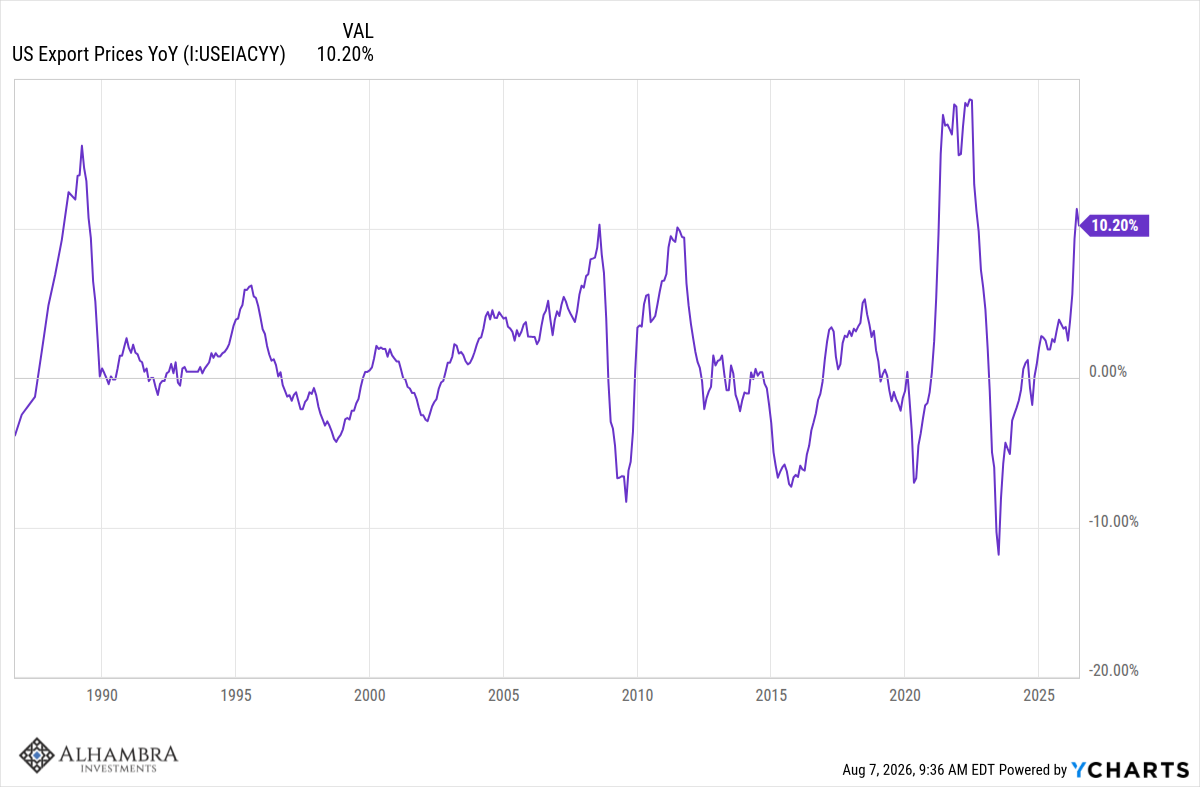
Les prix à l’importation et à l’exportation augmentent plus rapidement, tout comme les prix à la production, mais cela s’explique principalement par la nature des prix mesurés. La majorité des prix inclus dans l’IPC concernent les services, tandis que les prix à l’importation, à l’exportation et à la production mesurent surtout les biens et les matières premières. Si l’inflation des matières premières peut finir par se répercuter sur les prix à la consommation, la relation n’est pas linéaire. La trajectoire actuelle est-elle inquiétante ? Un peu.
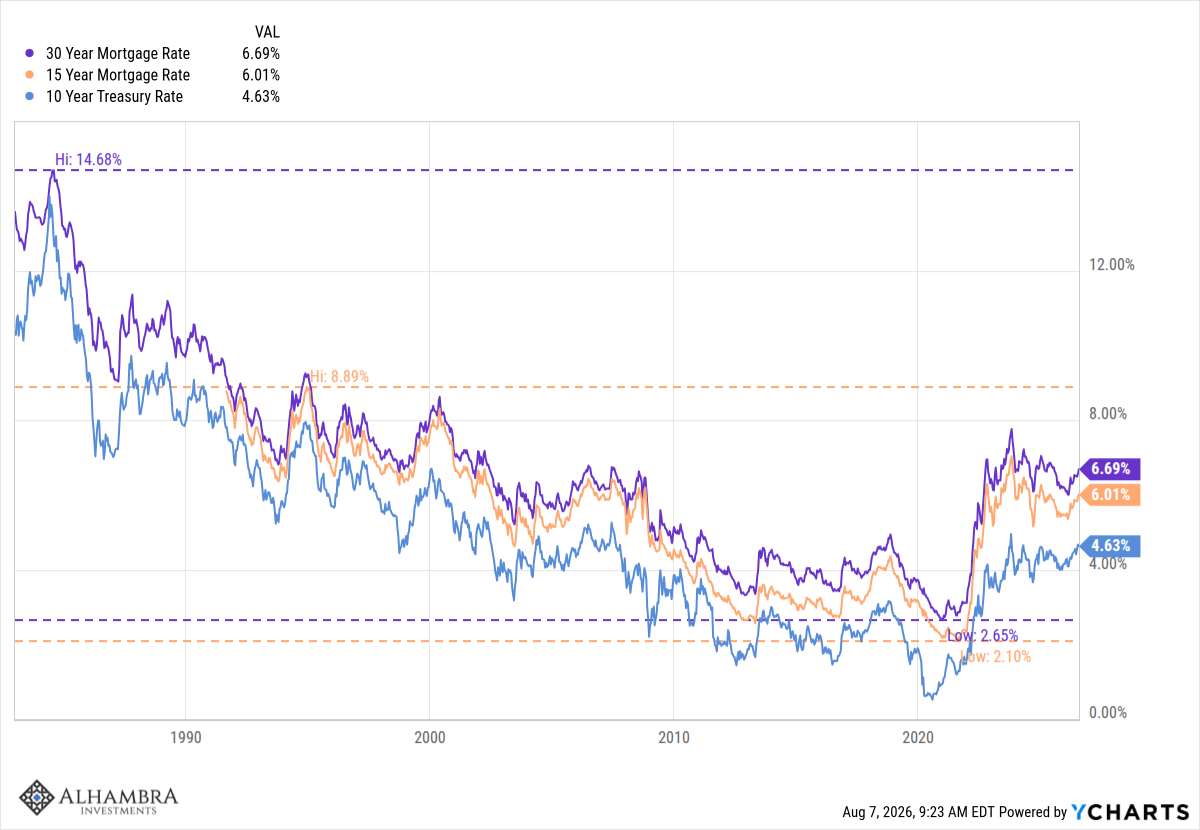
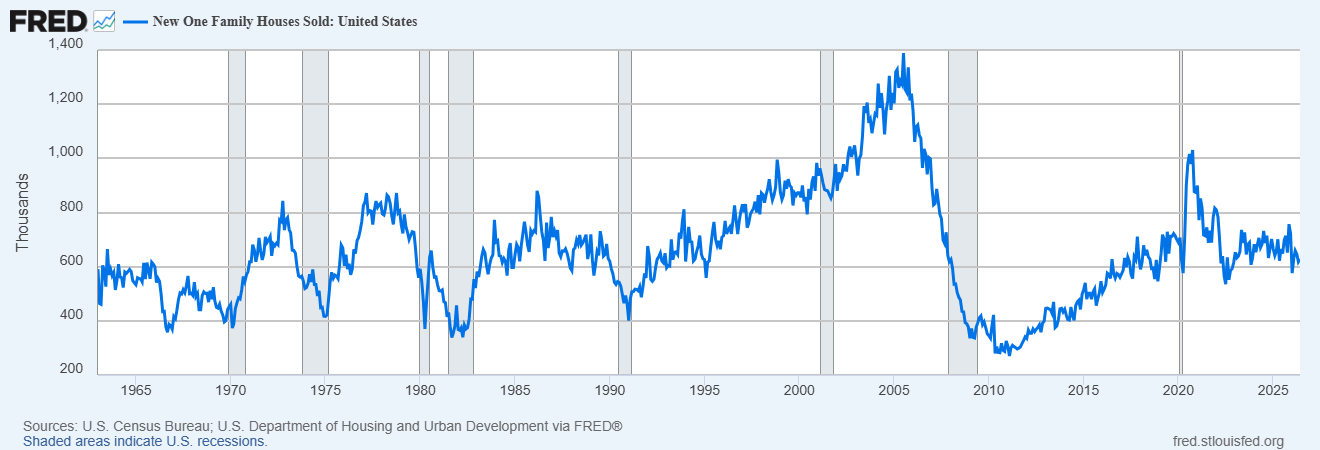
Les taux hypothécaires ont récemment augmenté, tout comme les taux des bons du Trésor, mais ils n’ont pas encore retrouvé leurs niveaux records. Le taux actuel est légèrement supérieur à la moyenne depuis 1990 (6,02 %), mais nettement supérieur à la moyenne depuis 2010 (4,6 %). Cela a évidemment eu un impact sur les demandes de prêts hypothécaires et le marché immobilier, mais sur un cycle plus long, l’indice composite des demandes de prêts hypothécaires est revenu à son niveau des années 1990. L’activité du marché immobilier depuis le début du siècle fait figure d’exception ; on pourrait même dire qu’il nous a fallu 20 ans pour enfin nous remettre des excès de la bulle immobilière du début des années 2000.
Vous pouvez constater ce que je veux dire avec les ventes de logements neufs. Le niveau actuel des ventes serait insignifiant sans la forte hausse d’activité observée entre 2000 et 2005.
L’économie croît à un rythme tendanciel d’environ 2 %, mais l’inflation demeure supérieure aux prévisions à long terme. L’indice PCE de base, indicateur d’inflation privilégié par la Fed, s’établissait à 3,4 % en rythme annualisé au deuxième trimestre 2026, tandis que les anticipations d’inflation à long terme sont de 2,28 % (contre une moyenne de 2,25 %). Le marché anticipe une instabilité du taux d’inflation actuel. Cette information est cruciale, car ce sont les événements imprévus qui influencent les marchés. Que se passera-t-il si l’inflation ne revient pas à sa moyenne de long terme ?
Avec des taux d’intérêt nominaux et réels proches de leurs sommets, les investisseurs doivent surveiller attentivement leur évolution afin de déterminer s’ils atteignent une nouvelle fourchette plus élevée. Cela pourrait indiquer une accélération des anticipations de croissance réelle ou une hausse des anticipations d’inflation à long terme, selon l’évolution des taux réels. Pour l’instant, cependant, rien n’a changé. L’économie a connu une légère accélération récemment, grâce à la combinaison des dépenses liées à l’IA et de la reconstitution des stocks, mais elle reste proche de sa tendance. Selon différents modèles de prévision du PIB (utilisant les taux du marché), le taux de croissance réel attendu pour les quatre prochains trimestres se situe en moyenne entre 1,8 % et 2,0 %. Pour la plupart de ces modèles, la marge d’erreur est d’environ 1 %, soit une fourchette de 0,8 % à 3 %. Cette précision est maximale, car les prix actuels du marché ne peuvent intégrer les chocs imprévus, les cygnes noirs.
Jesse Livermore a dit un jour :
Ce n’est jamais ma réflexion qui m’a rapporté gros. C’est toujours le fait de rester assis.
Cela fait presque quatre ans que nous restons en place et que cela s’est avéré profitable. Pour l’instant, nous devons donc continuer à patienter, car rien n’a changé, du moins sur le plan économique. Ou du moins pas suffisamment pour justifier une action d’envergure.
 brunobertez
