Joe Calhoun
Les choses se sont plutôt bien passées pour Scott « The House » Bessent après son intervention pour acheter des yens fin juillet. Le yen a progressé de près de 7 % depuis son achat, effectué conjointement avec la Banque du Japon, le 31 juillet.
Cependant, cet achat visait à empêcher la vente de bons du Trésor américain par la Banque du Japon. S’il a pu devancer l’autorité monétaire japonaise, cela n’a pas empêché d’autres acteurs de vendre.
Il y a quelques semaines, la Chambre des représentants a également annoncé que le Trésor augmenterait le montant des rachats d’obligations du Trésor à long terme non négociées en bourse, une autre mesure visant à contenir les taux à long terme.
La semaine dernière, l’annonce officielle a été faite : le montant des adjudications a été porté à 6 milliards de dollars, soit 4 milliards de plus que lors des adjudications précédentes.
Cette mesure n’a pas produit l’effet escompté ; les obligations ont immédiatement chuté après l’annonce. Le gouverneur a suscité des attentes et le marché a réagi en conséquence. Toute la semaine dernière, des rumeurs circulaient selon lesquelles le montant des adjudications pourrait être porté à 8 milliards, voire 10 milliards de dollars. Raté.
Il y avait de nombreuses raisons pour lesquelles les obligations ont chuté la semaine dernière, je ne prétends donc pas que l’annonce décevante de Bessent en soit la seule cause. Mais force est de constater que sa décision de racheter des bons du Trésor à long terme en émettant davantage de bons à court terme s’est avérée contre-productive. Les taux à court et à long terme ont tous deux augmenté, mais le taux des bons du Trésor a progressé plus rapidement que celui des obligations à 10 ans – le coût total de la dette pour le Trésor a donc augmenté. De plus, le taux à 10 ans a progressé de 32 points de base depuis l’annonce initiale de cette mesure ; s’il dispose d’informations asymétriques, cela n’aura aucune incidence tant que le marché ne les aura pas identifiées.
Je n’ai cessé de répéter que les taux d’intérêt sont restés bloqués dans une fourchette étroite ces dernières années et que, tant que cela ne change pas, les investisseurs doivent patienter. La situation s’est légèrement compliquée la semaine dernière avec la hausse généralisée des taux. Je peux affirmer, du moins pour l’instant, que les taux demeurent dans ces fourchettes, mais il semble de plus en plus probable qu’ils finissent par franchir le seuil de hausse. Qu’est-ce qui a changé la semaine dernière ? En réalité, pas autant qu’on pourrait le penser compte tenu de l’évolution des taux.
Ce qui s’est passé la semaine dernière, c’est que le marché a anticipé une hausse des taux lors de la réunion de la Fed cette semaine. Les chances ne sont pas de 100 %, mais à 87,5 %, le marché semble assez sûr de lui. Je suis loin d’en être aussi certain, mais dans ce cas précis, le marché est comme une banque et il a raison plus souvent qu’il ne se trompe. J’ajouterais que, dans les jeux de hasard, la banque perd aussi pas mal. Nous n’aurons pas à attendre longtemps pour le savoir ; mercredi pourrait être… mouvementé.
Pourquoi le marché est-il si sûr que la Fed va relever ses taux ? À en croire la presse financière, il ne s’agit que d’une question d’inflation. Or, avec des chiffres de l’inflation plus élevés que prévu la semaine dernière et une hausse du prix du pétrole brut de près de 10 %, le sort du marché semble scellé. Cependant, les mouvements du marché sur la courbe des taux n’ont pas été uniformes, ce qui nous renseigne davantage sur les anticipations du marché. Le taux des bons du Trésor à 90 jours a progressé de 16 points de base, tandis que celui à 2 ans a augmenté de 26 points et celui à 1 an de 19 points. Le taux à 30 ans, quant à lui, n’a progressé que de 10 points de base.
Qu’est-ce que tout cela signifie ? La variation du taux des bons à 90 jours indique que la Fed va immédiatement relever ses taux, et la hausse du taux à 2 ans, supérieure à ce niveau, signifie que le marché anticipe une politique de hausses soutenues ; les opérateurs ne croient pas à un simple relèvement ponctuel.
La hausse du taux à long terme, inférieure à celle du taux à 2 ans, suggère que le marché croit au succès de cette politique. L’origine de cette confiance du marché dans l’efficacité de la politique de la Fed reste un mystère. Elle n’a pas atteint son objectif d’inflation depuis près de 20 ans, sauf de manière transitoire – désolé de faire cette remarque – mais bien sûr, cette fois-ci, Charlie Brown va y arriver.
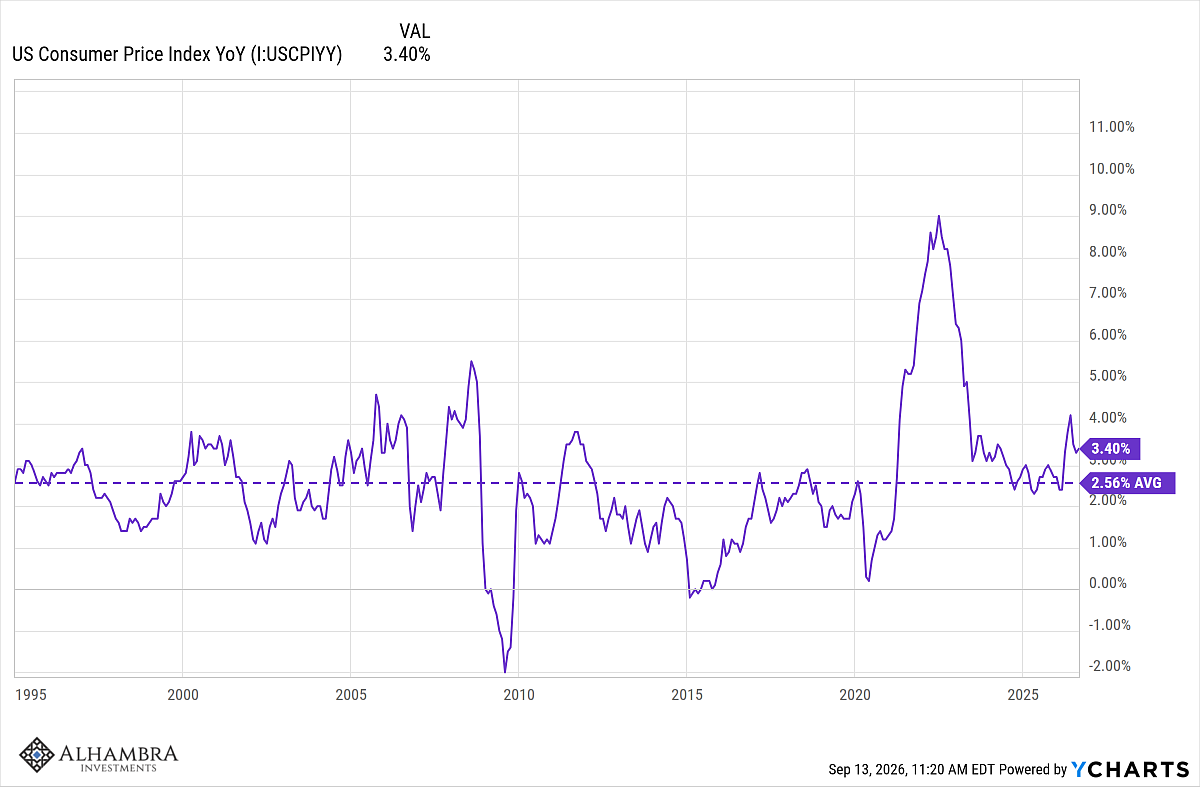
Les chiffres de l’inflation publiés la semaine dernière n’étaient pas si mauvais, mais M. Warsh et d’autres membres du FOMC ont indiqué souhaiter une amélioration pour maintenir les taux inchangés, ce qui s’est avéré difficile. L’évolution annuelle du CPI global reste supérieure à la moyenne de long terme, principalement en raison de la hausse des prix de l’énergie. L’indice de l’énergie a progressé de 16,3 % sur un an et de 2,1 % par rapport au mois précédent ; le prix de l’essence a augmenté de 3,9 % par rapport au mois dernier, tandis que celui des combustibles de chauffage et de l’électricité a bondi de 52 % sur un an.
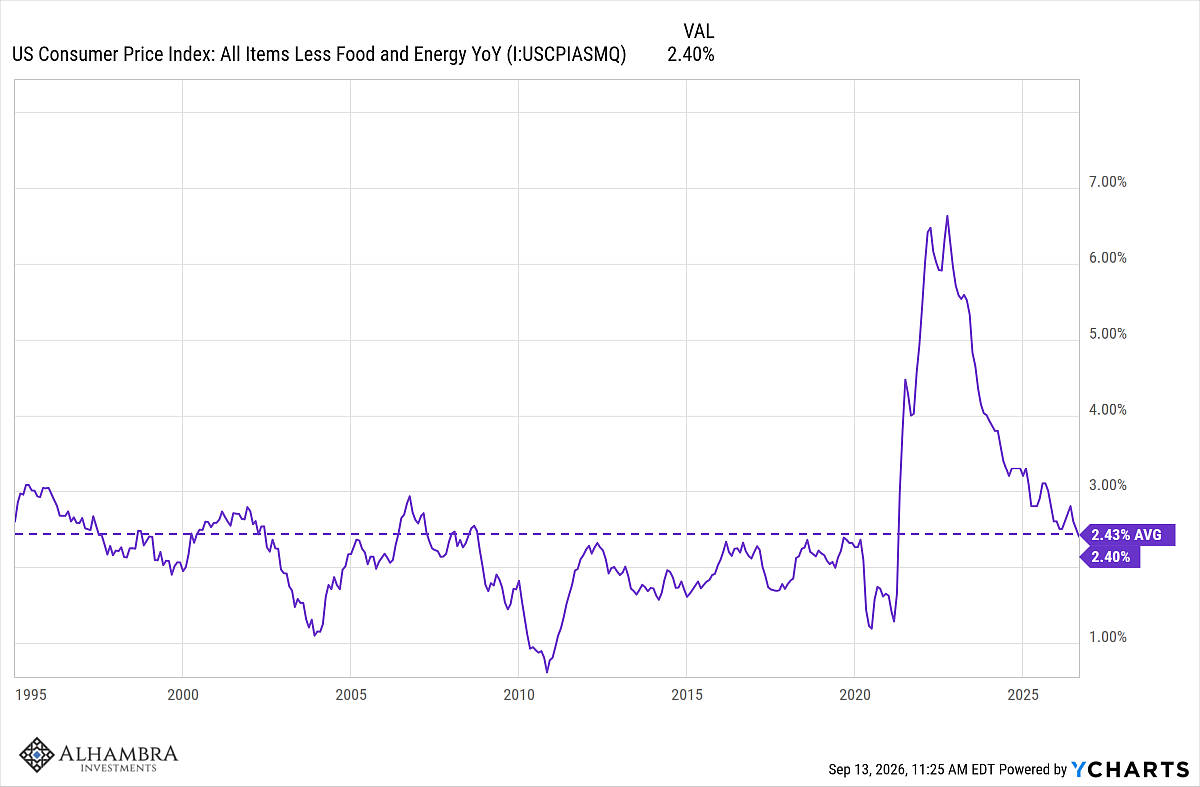
L’inflation sous-jacente, quant à elle, continue de se modérer, avec une hausse de seulement 2,4 % en glissement annuel, soit quasiment la moyenne observée depuis 1995. Le coût du logement a augmenté de 3 % en glissement annuel, un taux élevé, mais nettement inférieur aux niveaux de 5 à 6 % enregistrés ces dernières années. Les prix des biens durables restent bien maîtrisés et l’inflation alimentaire est restée stable à 2,7 % en glissement annuel. Les dépenses alimentaires à domicile, par ailleurs, ont augmenté de 2,2 % en glissement annuel, un taux historiquement assez normal.
Si le CPI a globalement évolué comme prévu, qu’est-ce qui a fait grimper les taux la semaine dernière ? Plusieurs explications ont été avancées, les alarmistes concernant la dette américaine – et les partisans politiques – pointant du doigt la proposition du président Trump d’une prime en espèces pour les votes républicains lors des élections de mi-mandat. Il existe probablement des facteurs moins probables, mais je n’en vois aucun pour l’instant, donc je préfère ne pas envisager cette hypothèse. Le CBO a revu à la hausse ses estimations du déficit pour 2026, mais cela semble déjà dépassé. La demande de crédit liée à l’IA est également un sujet ancien et il est peu probable qu’elle ait soudainement influencé les taux la semaine dernière. Par ailleurs, alors que les grandes entreprises d’IA appellent à un ralentissement, les hyperscalers vont-ils maintenir leur rythme de croissance actuel ? Probablement pas.
À mon avis, les nouvelles informations proviennent du Moyen-Orient. Les Houthis semblent avoir bloqué la voie maritime de la mer Rouge pour le pétrole saoudien, l’AIE a revu à la baisse ses estimations de la demande de pétrole à 2,5 millions de barils par jour et l’Iran et l’Ukraine ont continué de s’en prendre aux infrastructures de raffinage. La perte d’approvisionnement saoudien est particulièrement préoccupante car l’OPEP ne pourra probablement pas compenser cette perte. La grande majorité des capacités excédentaires se trouve aux Émirats arabes unis et au Koweït, deux pays qui ont besoin de l’ouverture du détroit d’Ormuz pour augmenter leur production.
Ce qui était perçu comme une perturbation passagère est désormais rapidement intégré aux prix comme un phénomène plus durable. La destruction de la demande, telle que prévue par l’AIE, pourrait modérer les prix, mais probablement au détriment de la croissance économique, et l’avantage concurrentiel qu’elle offre est moins important qu’on ne l’espérerait.
Je m’interroge également sur la pertinence d’une hausse des taux face à un problème d’approvisionnement. Les hausses de taux ont-elles été efficaces pour réduire l’inflation en 2022 ? Ou bien l’inflation a-t-elle baissé parce que les problèmes d’approvisionnement ont été résolus ?
Je tiens également à souligner les hausses de taux déjà intervenues. Le taux des bons du Trésor à 3 mois a augmenté de 37 points de base cette année et s’établit à 3,91 %, soit déjà au-dessus du taux des fonds fédéraux. Le taux à 2 ans a connu une hausse spectaculaire de 115 points de base, celui à 10 ans de 81 points de base et celui à 30 ans de 51 points de base. Ces hausses de taux étant déjà effectives, la décision de la Fed cette semaine ne fait que confirmer ce que le marché avait déjà anticipé.
Ces variations de taux influent déjà sur le coût du crédit et auront un impact sur l’économie. C’est, en résumé, la théorie de la réflexivité de George Soros – la théorie du chaos expliquée en langage de marché. La hausse des taux ralentira la croissance nominale et finira par modérer les taux eux-mêmes. C’est le vieux dicton des marchés des matières premières : la hausse des prix est le remède à la hausse des prix.
Un dernier mot pour conclure.
La hausse des taux cette année n’est pas uniquement liée à l’inflation. Le rendement des TIPS à 10 ans a augmenté de 53 points de base, tandis que le seuil de rentabilité de l’inflation à 10 ans n’a progressé que de 15 points de base. Cette hausse des taux s’explique en grande partie par la progression des anticipations de croissance réelle, ce qui explique la forte résilience des marchés actions.
Les cours boursiers sont corrélés aux résultats des entreprises et, avec la hausse du PIB par habitant, les estimations de bénéfices continuent d’augmenter. Tant que cette situation perdure, toute correction des cours boursiers devrait être temporaire.
Joe Calhoun
 brunobertez
