Au plus fort du cycle mondial de hausse des taux en 2022, la BCE a tenu une réunion d’urgence , est intervenue en coulisses pour plafonner les rendements italiens et espagnols et a introduit un nouvel outil – l’ instrument de protection de la transmission (TPI) – pour lui permettre d’intervenir de manière permanente sur les marchés obligataires si elle estime que les rendements se découplent des fondamentaux.
Tout cela a été fait au nom de la préservation de la transmission monétaire dans la zone euro. L’argument avancé est que les hausses disproportionnées des rendements pour les pays fortement endettés durcissent davantage les conditions financières qu’ailleurs, de sorte que la politique monétaire n’est plus transmise de manière équitable.
C’est un argument fallacieux, car il est normal que les rendements des pays fortement endettés augmentent plus fortement que ceux des pays faiblement endettés lorsque les taux d’intérêt mondiaux augmentent.
Les marchés anticipent ainsi une plus grande probabilité que les pays fortement endettés rencontrent des difficultés, ce qui est parfaitement rationnel. Supprimer ce phénomène revient à plafonner artificiellement les primes de risque, autrement dit, à créer des « rendements fictifs ».
À mon avis, toute cette histoire de fragmentation n’est que du charabia destiné à masquer le fait que la BCE outrepasse largement son mandat et apporte de facto un soutien budgétaire inconditionnel aux pays fortement endettés.
Il existe d’innombrables raisons pour lesquelles il ne faut pas agir ainsi. Cela fausse les incitations – rendant la réduction de la dette moins probable – et ne crée pas ce dont on a désespérément besoin : des marges de manœuvre budgétaires. Cela ne fait que repousser l’échéance.
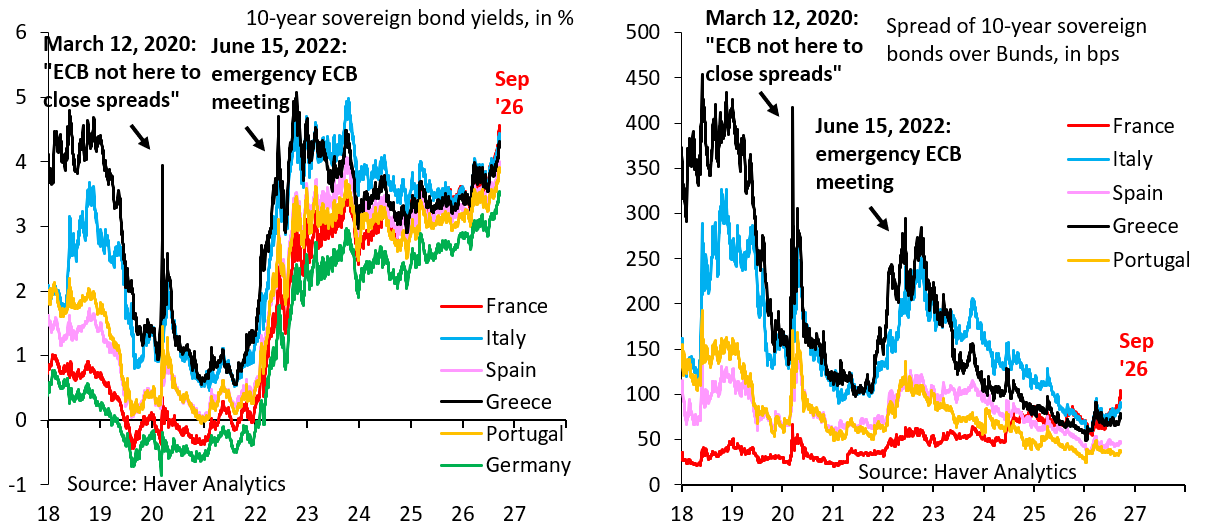
Quel que soit votre avis sur la fragmentation, la hausse actuelle des taux d’intérêt mondiaux pose problème à la BCE et aux pays fortement endettés.
Le graphique de gauche ci-dessus présente les rendements des obligations d’État à 10 ans depuis janvier 2018 pour les principaux pays de la zone euro. Le graphique de droite indique les écarts correspondants par rapport au taux allemand, c’est-à-dire la différence entre le rendement de chaque obligation à 10 ans et le rendement allemand à 10 ans.
Le plus remarquable est que ces écarts sont restés extrêmement faibles, malgré la forte hausse des rendements à 10 ans au niveau mondial. En réalité, nous sommes revenus aux niveaux de rendement absolus les plus bas de 2022, à ceci près que les écarts sont bien moindres. C’est un problème pour les pays fortement endettés de la zone euro, car le service de leur dette augmente, que les écarts soient faibles ou non. Simplement, ces écarts faibles excluent – pour l’instant – toute intervention de la BCE.
Imaginons que la guerre avec l’Iran s’éternise et que les prix du pétrole restent élevés. Où tout cela va-t-il nous mener ? Je suis persuadé que la BCE cédera et inventera de nouveaux arguments fallacieux pour justifier un relèvement des plafonds de rendement, alors même que les spreads restent serrés.
Je suis également presque certain que cette mesure sera applaudie par les mêmes personnes qui avaient applaudi l’ introduction du TPI en 2022. Pour la BCE, la fin justifie les moyens. C’est une banque centrale totalement sous l’influence des pays fortement endettés de la zone Euro.
Discussion à propos de cet article
La situation dans laquelle s’est fourrée la BCE est absolument scandaleuse. Un organe non élu s’est arrogé le droit de récompenser l’irresponsabilité budgétaire et de nuire à la rigueur financière. C’est comme dans une famille où un enfant utilise toutes ses cartes de crédit à outrance et où les parents ponctionnent les économies des autres. Espérons qu’une réforme du système soit entreprise. Personnellement, je pense qu’il faudrait transformer les soldes cibles en prêts garantis (comme des opérations de pension), avec des décotes et des spreads de crédit. L’Allemagne se voit actuellement devoir plus de 1 000 milliards d’euros et perdrait probablement cette somme en cas d’éclatement de la zone euro.
Les pays du G20 semblent traverser une crise de la dette souveraine. La situation se dégrade lentement mais sûrement. Soudain, elle devient explosive. Le Japon offre un parallèle intéressant avec ce à quoi ressemblera probablement la situation budgétaire américaine dans les prochaines décennies. La hausse progressive des taux longs est préoccupante. Un monde où ces taux deviennent moins sensibles aux fluctuations des taux courts pourrait être source d’inquiétude. La dernière hausse des taux de la Fed semble avoir été largement anticipée par les marchés. Le fait que les dépenses en carburant soient le principal moteur de l’inflation n’indique pas vraiment qu’une hausse des taux aura un impact significatif.
Warsh a répété à maintes reprises qu’il estimait qu’une inflation plus faible ne devait pas nécessairement se faire au détriment du marché du travail. S’il pouvait l’affirmer lors de la conférence de presse, il a néanmoins cédé lorsque les marchés ont décidé qu’il devait relever les taux. La décision de relever les taux a été unanime, pourtant Warsh a eu du mal à expliquer pourquoi il était acceptable que l’inflation reste supérieure à l’objectif jusqu’en 2029, comme le prévoyait le résumé des projections économiques de la Fed. Il s’est empressé de préciser qu’il n’avait pas soumis sa propre version de ces prévisions. Même si cela est vrai, il est le président de la Fed et porte une part de responsabilité pour chaque décision prise par ses collègues.
La Fed ne peut pas faire grand-chose face aux dépenses publiques inconsidérées et aux chocs sur les prix de l’énergie, mais elle doit néanmoins relever ces défis. Si l’inflation est réellement préoccupante, ce que je crois, la Fed doit agir avec plus de vigueur et accepter les conséquences nécessaires à l’accomplissement de son mandat. Warsh ne peut pas avoir le beurre et l’argent du beurre. Pour lutter contre l’inflation, la Fed doit accepter que le marché du travail doive peut-être s’assouplir.

