RJ BROOKS
Une crise de la dette se résout de deux manières. Soit un pays procède aux ajustements nécessaires et regagne la confiance des investisseurs, soit il perd l’accès aux marchés, auquel cas une réduction de la dette permet de renflouer la population par le biais des pertes subies par le système bancaire et les comptes de retraite.
D’une façon ou d’une autre, le coût des politiques non viables est supporté par la population, ce qui est normal. Il est préférable que cela se fasse par des changements politiques ordonnés, comme des hausses d’impôts ou des réductions des dépenses, mais une réduction de la dette aboutit au même résultat en l’absence de consensus politique sur un ajustement budgétaire.
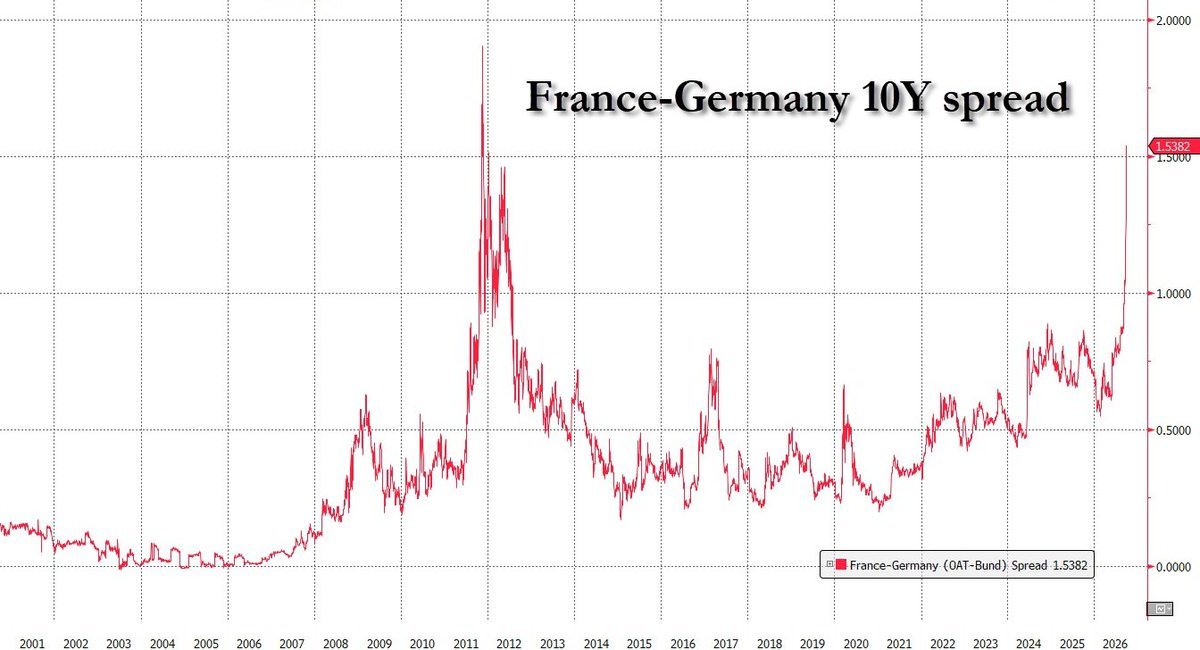
Dans la zone euro, une troisième option existe : s’approprier les marges de manœuvre budgétaires allemandes pour atténuer la pression des marchés sur leurs finances publiques. C’est ce qui s’est produit au cours de la dernière décennie.
Lorsque Draghi a déclaré en 2012 que la BCE ferait « tout le nécessaire » pour préserver l’euro, il aurait été plus transparent de dire : « Nous allons mobiliser une part importante des marges de manœuvre budgétaires allemandes pour éviter des défauts de paiement souverains en Italie et en Espagne. »
Il n’a jamais été nécessaire de lier la prévention des défauts souverains à la survie de l’euro. En effet, il serait préférable que les défauts souverains soient la norme au sein de la zone euro plutôt que d’être artificiellement contenus, comme je l’ai dit hier . Mais tant que l’Allemagne se laissera intimider par les pays fortement endettés et leur menace d’ éclatement de l’euro , d’autres continueront de s’accaparer sa marge de manœuvre budgétaire. Je suis donc convaincu que la BCE interviendra pour plafonner les taux d’intérêt dans les semaines à venir. Cette mainmise sur la marge de manœuvre budgétaire de l’Allemagne n’est évidemment pas viable politiquement, raison pour laquelle elle est dissimulée . Mais la montée de l’ AfD mettra tout cela en lumière et entraînera les changements nécessaires.
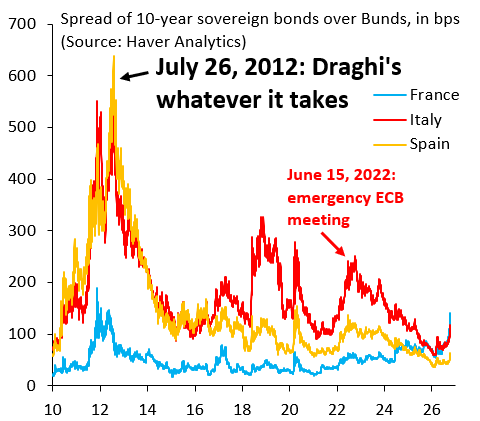
Le graphique ci-dessus illustre l’écart de rendement des obligations d’État à 10 ans de la France (bleu), de l’Italie (rouge) et de l’Espagne (orange) par rapport à l’Allemagne. Or, les écarts de rendement pour l’Italie et l’Espagne sont bien inférieurs à leur niveau atteint au plus fort de la crise de la dette souveraine en 2011-2012, ce qui pourrait laisser croire que ces pays ont redressé la situation. Ce n’est pas le cas. Le graphique ci-dessous présente la dette publique en pourcentage du PIB de 2000 à 2025. La dette de l’Italie et de l’Espagne est supérieure à son niveau de 2010 ; ces pays n’ont donc pas résolu leur crise budgétaire par des réformes. Ils ont simplement contraint la BCE à utiliser la marge de manœuvre budgétaire allemande, et les dirigeants allemands – Merkel, Scholz et maintenant Merz – se montrent trop timides pour s’y opposer ou, à tout le moins, exiger de véritables réformes afin d’éviter que cette situation ne perdure.
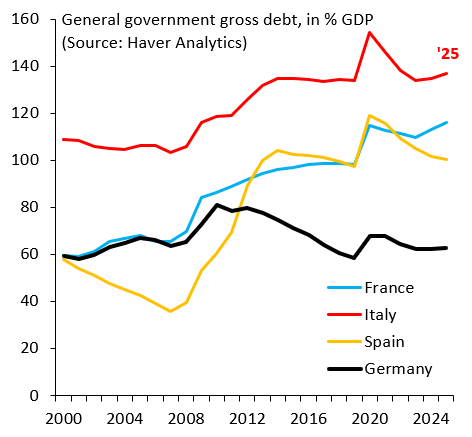
La vérité, c’est que la crise de la dette souveraine de la zone euro n’a jamais vraiment pris fin. Elle a simplement été masquée par une BCE qui utilise la marge de manœuvre budgétaire de l’Allemagne pour dissimuler le fait que de nombreux pays de la zone euro sont au bord de la faillite. Comme je l’ai souligné l’ an dernier , cette approche est vouée à l’échec. En effet, l’Europe ne doit pas seulement éviter les crises budgétaires. Elle doit pouvoir dépenser, autrement dit, elle a besoin de marge de manœuvre budgétaire. Se contenter d’éviter les crises de la dette ne suffit pas. Cela signifie simplement que l’Europe survit tant bien que mal, tandis que le ressentiment grandit en Allemagne.
L’euro, sous sa forme actuelle, ne peut pas et ne survivra pas.

