Le « péché originel » qui imprègne tout à la BCE est qu’elle assimile l’éclatement de l’euro à sa propre disparition. Autrement dit, on ne peut prendre pour argent comptant aucune déclaration de la BCE. Prenons l’exemple du président de la Bundesbank, Joachim Nagel , qui a déclaré cette semaine que la BCE ciblait l’inflation et non les « spreads ». Nagel était pourtant l’un des principaux artisans de la mise en place d’un nouveau mécanisme de sauvetage de la BCE, le TPI , en 2022. Le TPI abandonne les conditionnalités de type FMI qui caractérisent le seul autre instrument de sauvetage de la BCE ( OMT ), ce qui constituait une concession majeure aux pays du Sud fortement endettés. Citons également Isabel Schnabel, membre du directoire , qui a prononcé un discours en début d’année dans lequel elle s’insurgeait contre les menaces pesant sur l’indépendance des banques centrales, après avoir été la principale défenseure du TPI en 2022, qui revenait littéralement à une soumission de la BCE à l’Italie et à l’Espagne. En ce qui concerne la BCE, il y a beaucoup de déclarations vertueuses destinées à plaire au public allemand, mais ce qui se passe en coulisses est bien plus sordide.
Alors qu’une nouvelle crise de la dette se profile dans la zone euro, trois points essentiels sont à retenir. Premièrement, la plupart des pays de la zone euro ont épuisé leurs marges de manœuvre budgétaires, ce qui revient à dire qu’ils sont au bord de la faillite. La BCE considérant qu’éviter une crise de la dette est vital pour sa propre survie, elle plafonnera systématiquement les taux d’intérêt lorsque la situation deviendra critique. L’exemple le plus frappant est celui de 2022, lorsque, face à une légère hausse des taux mondiaux, la BCE a déployé tous les moyens nécessaires pour soutenir l’Italie et l’Espagne. Deuxièmement, le plafonnement des taux étant un sujet controversé, la BCE agira autant que possible en toute discrétion. En 2022, les marchés ignoraient tout, en temps réel, des achats d’obligations italiennes et espagnoles par la BCE. Les données relatives à l’ampleur de ces interventions n’ont été publiées qu’avec un certain retard et n’ont fait l’objet d’aucun commentaire de la part des responsables de la BCE en 2022. Troisièmement, la vague de plafonnement des taux à venir risque de fragiliser le soutien à la BCE en Allemagne, où l’ AfD vient de faire de l’éclatement de l’euro un enjeu majeur de sa campagne. Les mesures que prendra vraisemblablement la BCE seront donc profondément contre-productives.
Voici donc ma feuille de route pour les prochaines semaines de manœuvres autour de la dette de la zone euro :
- La BCE temporise dans un premier temps : soucieuse de son image, elle ne peut se permettre de se précipiter pour renflouer les caisses de l’État. Il lui faut une période d’hésitation, à l’image d’une jeune fille qui se fait désirer lors d’un bal. C’est précisément la période dans laquelle nous nous trouvons actuellement. Tout le monde sait que la BCE finira par intervenir. La seule question est de savoir quand et comment.
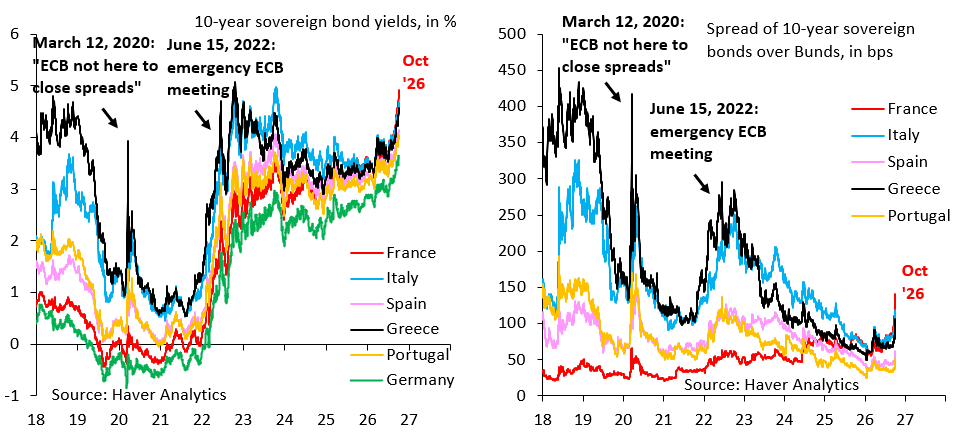
- La BCE renfloue l’Italie et l’Espagne : comme le montrent les graphiques ci-dessus, une légère hausse des spreads en 2022 a suffi à la faire plier. Je pense que la BCE activera le TPI pour tous les pays sauf la France d’ici quelques semaines. Cela aura deux conséquences : (i) elle se prémunira contre toute accusation d’ingérence dans les élections françaises de l’année prochaine ; et (ii) elle confortera son discours habituel selon lequel le plafonnement des taux vise simplement à rétablir la transmission de la politique monétaire, que la contagion venue de France perturbe.
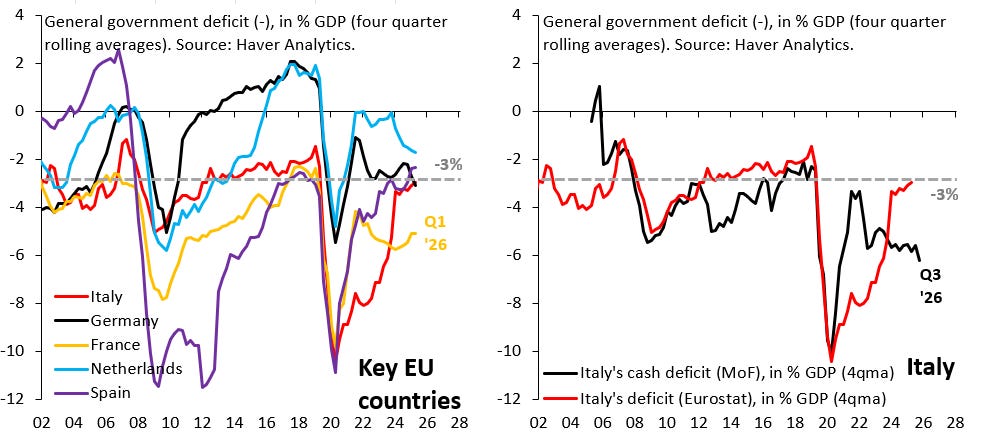
- Se contenter de renflouer l’Italie et l’Espagne ne fonctionnera pas : face à la crise profonde qui frappe la France, il sera impossible de plafonner les taux d’intérêt italiens et espagnols. Pour que ces plafonnements soient efficaces, une banque centrale doit signaler un potentiel achat d’obligations illimité, ce que la BCE ne peut se permettre, car cela provoquerait une levée de boucliers en Allemagne. De plus, l’Italie, souvent citée en exemple de rigueur budgétaire, est loin d’être à la hauteur de sa réputation. Comme le montrent les graphiques ci-dessus, son déficit de trésorerie (ligne noire sur le graphique de droite) est supérieur à celui de la France (ligne orange sur le graphique de gauche). La zone euro, fortement endettée, cache bien des secrets . On ne peut pas ignorer la France et espérer sauver l’Italie et l’Espagne.
- La BCE renfloue la France : la situation est critique, mais inévitable, la BCE considérant le défaut souverain comme une menace existentielle. Cela provoquera un vif mécontentement en France, où les critiques d’ingérence de la BCE dans les élections seront justifiées. La BCE a d’ailleurs déjà agi de la sorte, ses achats d’obligations d’État italiennes en 2022 ayant indirectement contribué à l’élection de Meloni. En Allemagne et dans le reste de l’Europe du Nord, la consternation sera générale, car cela rappellera que l’euro, sous sa forme actuelle, est inopérant.
La seule chose qui pourrait éviter tout cela serait une fin rapide de la guerre avec l’Iran et une baisse des prix du pétrole. La hausse qui en résulterait sur les marchés obligataires mondiaux donnerait du répit à la France. Mais il ne semble pas que la guerre soit en passe de se terminer de sitôt et, plus important encore, cela ne change rien au fait que la politique budgétaire en France et dans de nombreux autres pays de la périphérie de la zone euro est tout simplement insuffisante.
À terme, l’euro s’effondrera à cause de cela.

