BRUNO BERTEZ
Je ne cesse d’attirer l’attention sur le fait que toutes les comptabilités, les bilans, les bénéfices des institutions financières sont faux et fantaisistes : la hausse des taux a détruit la valeur réelle des actifs des bilans de toutes les institutions. Tout ce qui est valeur mobilière a cesse d’être valeur mobilière et a changé nature.
A la lecture des écrits et déclarations de Warsh je ne suis pas certain qu’il ait compris cela!
C’est le MARK to FANTASY le monde d’ENRON ou encore le monde dans lequel on parie sur la continuité alors que la réalité historique c’est que cela ne peut pas continuer comme cela . Nous sommes dans une ère de rupture des tendances longues. En particulier sur les dettes et les taux.
Depuis la sortie du régime de taux d’intérêt très bas, les bilans des institutions financières sont confrontés à une réalité que les conventions comptables refusent d’intégrer pleinement.
La hausse des rendements obligataires a réduit la valeur de marché des titres et des crédits à revenu fixe détenus par les banques, les assureurs et d’autres intermédiaires.
Une part importante de ces actifs continue d’être portée à des valeurs comptables qui ne correspondent plus aux prix observables.
Cette situation, que je qualifie de « mark-to-fantasy » dans mes analyses critiques, n’est pas un accident technique : elle résulte de règles qui permettent de différer la reconnaissance des moins-values tant que les titres ne sont pas vendus.
Elle pose une question de transparence sur la solidité réelle des bilans dans un environnement de taux durablement plus élevés. Je précise que le problème que j’évoque est mondial.
Selon les données de la Federal Deposit Insurance Corporation (FDIC) pour le deuxième trimestre 2026, les banques américaines détenaient 326,7 milliards de dollars de pertes non réalisées sur leurs portefeuilles de titres (obligations d’État, titres adossés à des créances hypothécaires et autres).
Sur ce total, environ 216,9 milliards concernaient les titres classés en held-to-maturity (HTM) et 109,8 milliards les titres available-for-sale (AFS). Ces pertes représentaient alors 5,5 % du coût amorti des portefeuilles concernés.
Ces chiffres s’inscrivent dans une trajectoire déjà longue. Au pic de 2022-2023, les pertes non réalisées avaient dépassé 600 milliards de dollars. Elles ont ensuite diminué sous l’effet de la baisse partielle des taux et du renouvellement naturel des portefeuilles, avant de se stabiliser autour de 300-330 milliards de dollars en 2025-2026.
La remontée récente des rendements , le taux américain à 10 ans évoluant autour de 5,2-5,3 % , a interrompu l’amélioration et maintenu le niveau des moins-values à un niveau élevé.
Une fraction importante de ces pertes n’affecte pas directement les fonds propres réglementaires tant que les titres ne sont pas cédés.
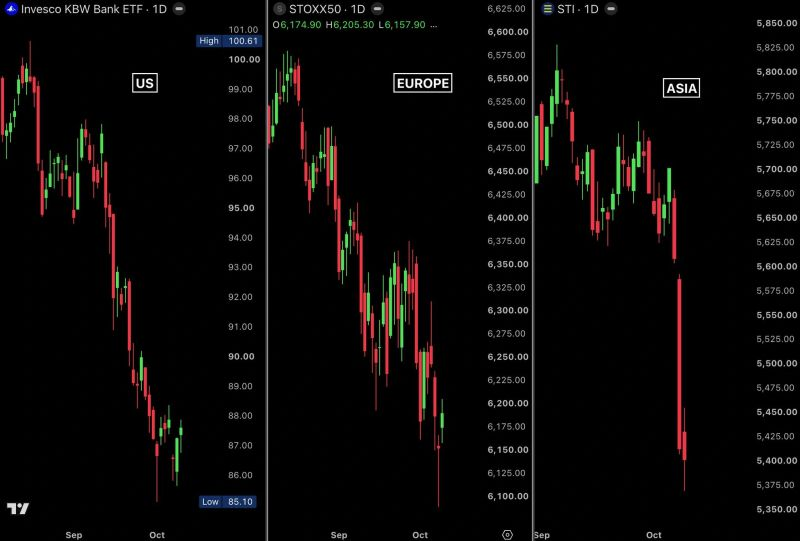
En Europe et en Asie, des pressions comparables se sont traduites par des reculs des indices boursiers des valeurs bancaires.
L’indice Euro Stoxx Banks a enregistré des baisses de l’ordre de 8 à 10 % sur un mois au cours de la période récente, avec des séances marquées de replis plus prononcés sur certaines valeurs.
Aux États-Unis, l’indice KBW des banques a connu une phase de correction après des niveaux élevés atteints en début d’automne. Ces mouvements de marché reflètent à la fois les inquiétudes sur les valorisations des portefeuilles obligataires et les interrogations sur la capacité des établissements à maintenir leurs marges dans un environnement de taux élevés et de concurrence pour les dépôts.
La hausse des taux a modifié la nature économique d’une partie des actifs qui figuraient au bilan comme « valeurs mobilières ». Leur valeur de réalisation s’est éloignée de la valeur comptable, leur liquidité effective s’est réduite et leur capacité à servir de collatéral sans impact significatif sur les fonds propres s’est détériorée.
Les règles comptables qui autorisent le maintien de ces titres à leur coût historique amorti (ou la reconnaissance différée des moins-values) produisent des bilans et des résultats qui reposent sur l’hypothèse que les conditions de financement et de liquidité resteront suffisamment favorables pour éviter des cessions forcées.
Cette pratique n’est pas sans précédent.
L’épisode de Silicon Valley Bank en 2023 a montré que des pertes latentes peuvent se transformer en pertes réalisées lorsque des retraits de dépôts contraignent une institution à vendre des titres à des prix de marché.
Les grandes banques disposent quelquefois de coussins de liquidité et de capital plus importants que les établissements régionaux de l’époque, ce qui réduit le risque d’une contagion immédiate de même nature. Mais une chaine n’est pas plus solide que ne l’est son maillon le plus faible.Les notions de solidité et de résilience moyennes sont des escroqueries intellectuelles.
La question se pose de la qualité de l’information financière publiée : les bénéfices et les ratios de solvabilité continuent, pour une part, de reposer sur des valorisations qui ne reflètent plus les conditions de marché actuelles.
Dans un contexte marqué par la rupture de tendances longues sur les dettes publiques et les taux nominaux, la distinction entre valeurs comptables et valeurs de réalisation devient un élément central de l’analyse de la stabilité financière.
Une évaluation plus transparente des bilans suppose de rendre visibles, de manière systématique, les écarts entre les prix de marché et les valeurs portées au bilan, y compris pour les portefeuilles classés en held-to-maturity. Sans cet ajustement, les comptes publiés continuent de refléter davantage une hypothèse de continuité des conditions passées qu’une mesure des actifs dans l’environnement de taux qui prévaut aujourd’hui.
EN PRIME
Global banking sector is in trouble
Bank stocks are crashing in the US, Europe and Asia all together as bond yields hit multi decade highs.
In the US, the KBW bank index, which tracks the biggest US banks, is down 12% in the last 2 months.
Goldman Sachs is down -22%
Bank of America -17%
Wells Fargo -9%
JPMorgan -9%
Citigroup -10%
In Europe, the Euro Stoxx Banks index is down 6% in the last month
On Oct 7 alone, the STOXX Europe Banks index fell 3.5%, with Deutsche Bank, UniCredit and Société Générale each down more than 4%
In Asia:
DBS, OCBC and UOB fell up to 9% this week.
Banks hold huge amounts of government bonds, and when yields rise the value of those bonds falls.
US banks held $326.7B in unrealized bond losses at the end of Q2, per FDIC
The 10 year yield has since risen above 5%, and is now above 5.2%, so those losses are likely even bigger now.
Investors fear a repeat of Silicon Valley Bank in 2023, when it was forced to sell bonds at a loss as depositors pulled their money out.