Joe Calhoun
Ce matin, en parcourant des articles de blog, je suis tombé sur un titre intitulé « La bourse n’est pas l’économie ». J’ai entendu cette phrase maintes fois au cours de ma carrière, généralement sous une forme plus longue : « La bourse n’est pas l’économie et l’économie n’est pas la bourse. »
C’est paradoxal, car la plupart des écrits sur la bourse – et les autres marchés – traitent en réalité de l’économie.
Parler de taux d’intérêt, c’est parler d’économie. Parler de perspectives économiques, c’est parler d’économie. Quel que soit le marché abordé, des matières premières aux devises, il s’agit toujours de l’économie (mondiale). S’il est vrai que l’économie et les marchés ne sont pas corrélés à court terme – et sont même parfois négativement corrélés –, ils sont indissociables à long terme.
Note BB Calhoun que j’apprécie et respecte commet l’erreur de la modernité, celle qui tombe dans le piège de Magritte, qui nous interpelle dans son fameux tableau « ceci n’est pas une pipe ».
Joe parle d ‘économie il est dans la confusion entre le réel et les signes et récits qui prétendent la symboliser. Ainsi il ecrit: « Parler de taux d’intérêt, c’est parler d’économie. Parler de perspectives économiques, c’est parler d’économie ». Non Joe on n’en sort pas, parler … c’est toujours parler et jamais on ne compare avec l’économie réelle mais avec des discours et avec l’idée que l’on se fait sur l’économie. Il ne faut pas confondre la logique objective et les déterminations qui sont à l’œuvre dans le résultat du lancer de billes à la roulette au casino avec le panneau qui est affiché a coté de la table et qui retrace la séquence des numéros sortis; les joueurs qui jouent en fonction du tableau eux, le font!
J’admets avoir utilisé cette expression par le passé, mais j’ai toujours tenu à faire une distinction. La bourse ne reflète certainement pas l’ économie actuelle . Et pour être plus précis, elle ne reflète pas non plus l’économie d’hier . Toutes les données économiques concrètes dont nous disposons concernent des événements passés, et la bourse ne s’intéresse que rarement au passé. Il arrive que des données économiques passées soient si surprenantes qu’elles modifient la bourse aujourd’hui, mais seulement si ces données influencent également la vision de l’avenir du marché. Un investisseur peut certes glaner quelques informations sur l’avenir en analysant les données passées, mais le marché, la foule, le devancera presque toujours.
Le cours des actions, comme tout autre prix, est déterminé par l’offre et la demande. Acheteurs et vendeurs débattent constamment de la valeur des actions ; c’est ce qui constitue un marché. S’agissant d’une entreprise en particulier, le débat peut porter sur des indicateurs qui lui sont propres, comme sa position concurrentielle par rapport à ses concurrents. Mais si l’on considère le marché de toutes les actions (ou un large sous-ensemble comme le S&P 500), la discussion s’oriente vers les prévisions de bénéfices, les taux d’intérêt et les primes de risque (qui reflètent les risques fondamentaux et la propension des investisseurs à les supporter, c’est-à-dire leur sentiment de marché). Tous ces éléments dépendent de la conjoncture économique. À long terme, les bénéfices des entreprises croissent au rythme du PIB nominal (croissance réelle + inflation). Les taux d’intérêt nominaux reflètent les anticipations de croissance future du PIB nominal, tandis que les taux réels reflètent les anticipations de croissance réelle ; la différence entre les deux reflète les anticipations d’inflation future. Les taux d’intérêt, à leur tour, influencent la valorisation boursière par le biais du mécanisme d’actualisation. En général, des taux plus élevés font baisser les valorisations, tandis que des taux plus bas les font augmenter.
Cliquez ici pour une analyse de portefeuille GRATUITE →
C’est une simplification, certes, mais complexifier le propos ne change rien au fait que les prix du marché actuels reflètent la conjoncture économique future, ou plus précisément, les anticipations concernant cette conjoncture. Les taux d’intérêt à long terme, comme le rendement des obligations du Trésor à 10 ans, ne sont pas uniquement liés à la croissance future du PIB nominal ; ils intègrent également une prime de terme. Cette prime correspond au rendement supplémentaire exigé par le marché pour immobiliser des liquidités sur une période plus longue ; en 10 ans, beaucoup de choses peuvent se produire. Dans le cas des obligations du Trésor, la prime de terme reflète les craintes relatives à la viabilité budgétaire, ce qui aura évidemment un impact sur la conjoncture économique future. Toutes choses égales par ailleurs, une variation de la prime de terme influencera les taux d’intérêt et les cours boursiers actuels.
Certains rapports économiques fournissent des informations limitées sur l’avenir. Les enquêtes, comme celles de l’ISM et des banques régionales fédérales, incluent des données sur les commandes, susceptibles de se traduire par une activité économique future. Les commandes et les livraisons de biens d’équipement de base peuvent donner un aperçu des investissements et de la croissance futurs. Les permis de construire peuvent signaler les fluctuations du marché du logement. Les premières demandes d’allocations chômage constituent un indicateur précoce de tensions économiques. Cependant, les commandes peuvent être annulées, tous les investissements ne sont pas rentables et l’obtention d’un permis est gratuite.
La plupart des indicateurs prospectifs sont cependant basés sur les marchés. La courbe des taux s’est avérée assez fiable pour prédire la croissance économique future. Une courbe plus plate, où l’écart entre les taux à long terme et à court terme est faible, est associée à une croissance future plus lente. Une courbe plus pentue est associée à une croissance future plus forte. Le raisonnement est simple, mais pas toujours exact. Une courbe plus plate représente généralement un environnement de prêt moins rentable pour les banques, qui prêtent donc moins, ce qui limite la croissance. Le seul problème de cette théorie est qu’elle est difficile à vérifier dans les données de prêt. Néanmoins, il s’est généralement avéré que la croissance future se reflète dans la forme de la courbe des taux – et dans son évolution actuelle.
Les spreads de crédit – l’écart de rendement entre une obligation risquée et une obligation sans risque – sont un bon indicateur de l’activité future, mais ne reflètent en réalité que le sentiment du marché. Des spreads plus importants signalent une baisse de l’appétit pour le risque, et une moindre prise de risque peut se traduire par une croissance future plus faible et des bénéfices d’entreprises en baisse.
Les marchés ne sont toutefois pas infaillibles. Dans une chronique de Newsweek en 1966, Paul Samuelson affirmait que « la bourse a prédit neuf des cinq dernières récessions », et il est vrai que les investisseurs en bourse ont tendance à être nerveux. Les investisseurs obligataires sont plus prudents, mais leurs prévisions économiques peuvent également s’avérer erronées et les obliger à s’adapter rapidement. Néanmoins, en l’absence d’une boule de cristal, les marchés offrent sans doute la meilleure indication de l’avenir.
Indicateurs de marché
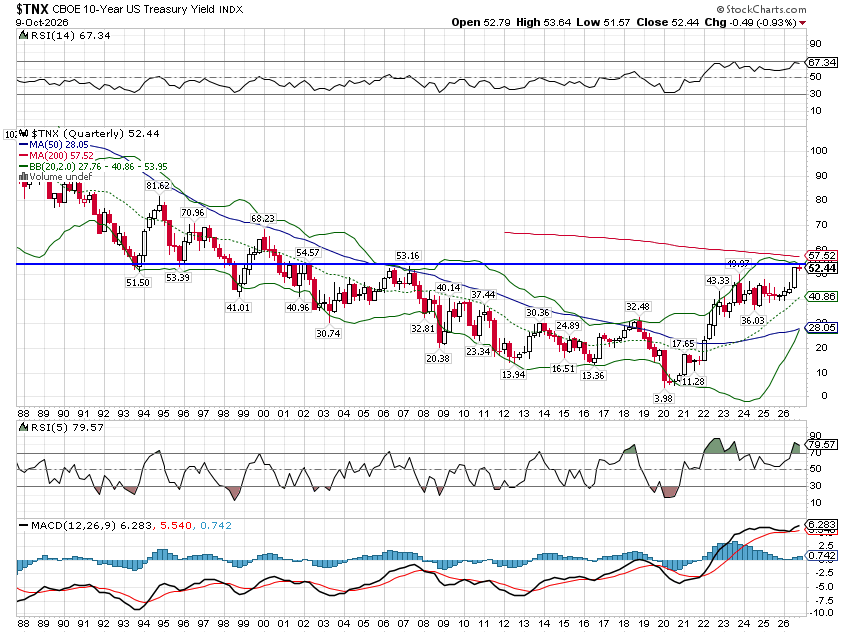
Le rendement des obligations du Trésor à 10 ans a finalement franchi la barre des trois dernières années, mais il se heurte désormais à une résistance de long terme, ce qui pourrait indiquer une pause dans la hausse des taux. Cependant, avec une croissance annuelle du PIB nominal de 6,3 % et un taux à 10 ans inférieur de plus de 100 points de base, la marge de progression reste importante. Il faudrait probablement une évolution des perspectives concernant l’IA pour que les anticipations de croissance et les taux d’intérêt diminuent. Bien que certains signes en ce sens aient été observés, ils n’ont pas encore suffi à modifier les attentes.
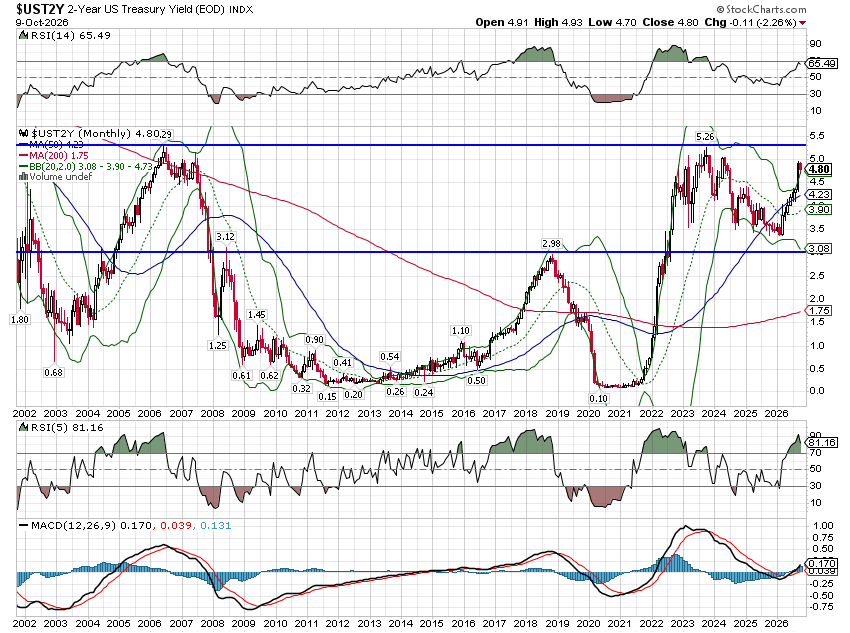
Les taux d’intérêt à court terme semblent également proches d’un sommet et reflètent la diminution des anticipations de nouvelles hausses de taux de la Fed. Actuellement, le marché à terme du SOFR anticipe un statu quo lors de la réunion de novembre et une hausse de 0,25 point lors de celle de décembre (probabilité de 71,6 %), mais aucune réunion l’année prochaine ne présente plus de 50 % de chances d’une nouvelle hausse.
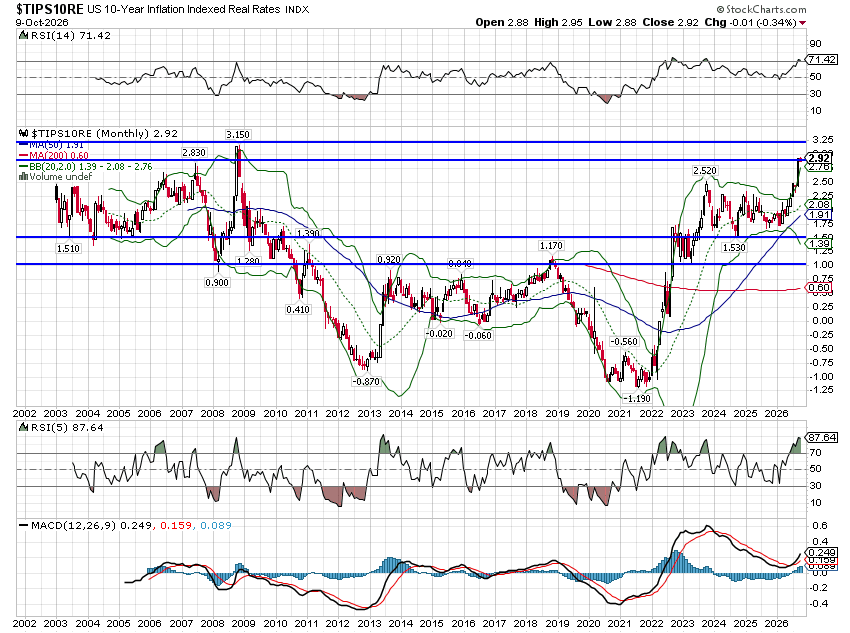
Les taux réels (TIPS à 10 ans) sont proches de leur plus haut niveau en 20 ans, mais l’historique des TIPS est limité. Les taux réels ont déjà été plus élevés par le passé, il ne faut donc pas considérer ce niveau comme un plafond. Cette hausse des taux réels confirme que la progression des taux nominaux n’était pas liée à des craintes d’inflation. Jusqu’à présent, le marché semble croire que l’inflation actuelle est temporaire. On ne peut s’empêcher de se demander ce qui pourrait ébranler ces anticipations d’une inflation future maîtrisée. Les anticipations d’inflation à 10 ans, mesurées par le marché des TIPS, restent à seulement 2,33 %.
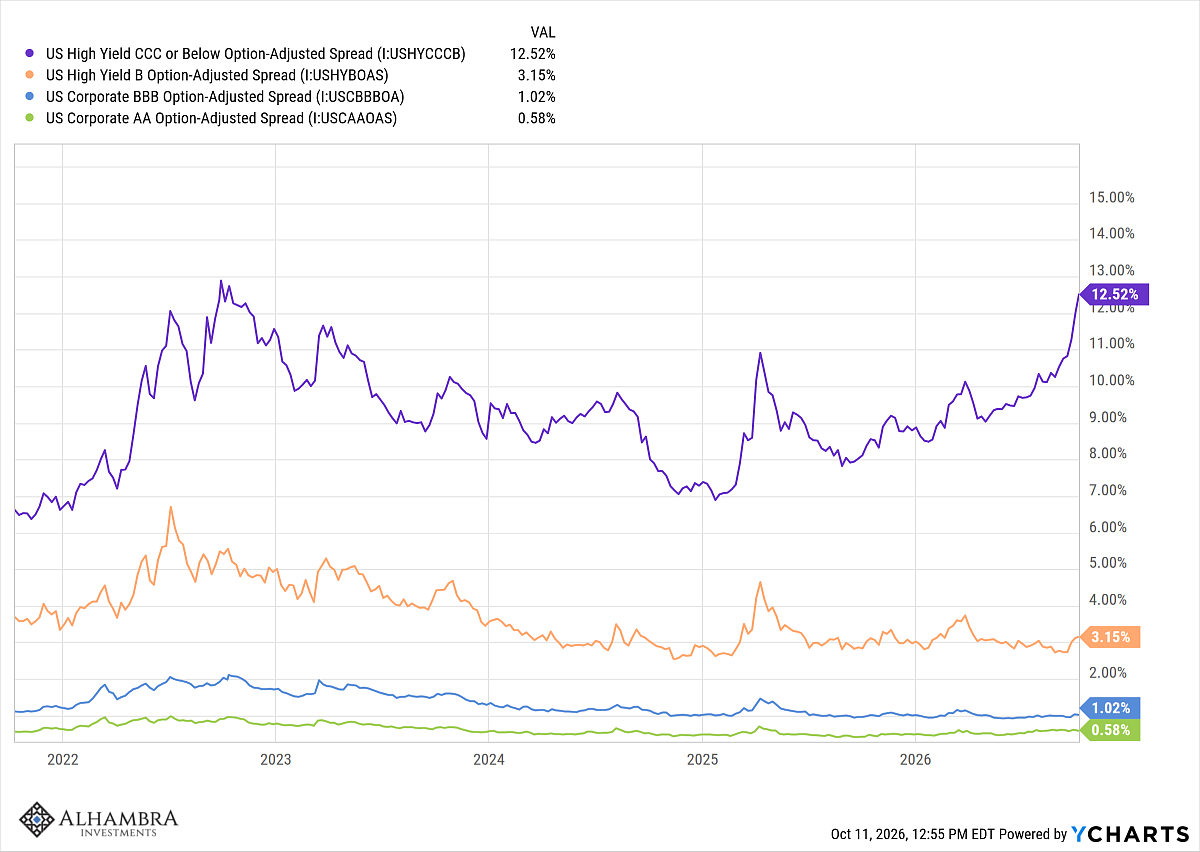
Les écarts de crédit pourraient être un signal d’alarme quant à la croissance future. La hausse des écarts des obligations de qualité a été négligeable, et même les obligations à haut risque, pourtant très bien notées, n’ont que peu évolué. En revanche, le segment le plus risqué du marché a connu un élargissement plus rapide et plus marqué. À titre de comparaison, les écarts des obligations à haut risque de crédit (CCC) sont actuellement légèrement supérieurs à ce qu’ils étaient au printemps 2008. Non, je ne fais aucune prédiction, et un simple coup d’œil au graphique montre que l’écart était déjà légèrement plus important en 2022, sans qu’aucune récession n’ait suivi. Mais cela permet de se faire une idée de la rapidité avec laquelle la situation peut se détériorer. En 2008, l’écart des CCC a doublé entre mars et octobre.
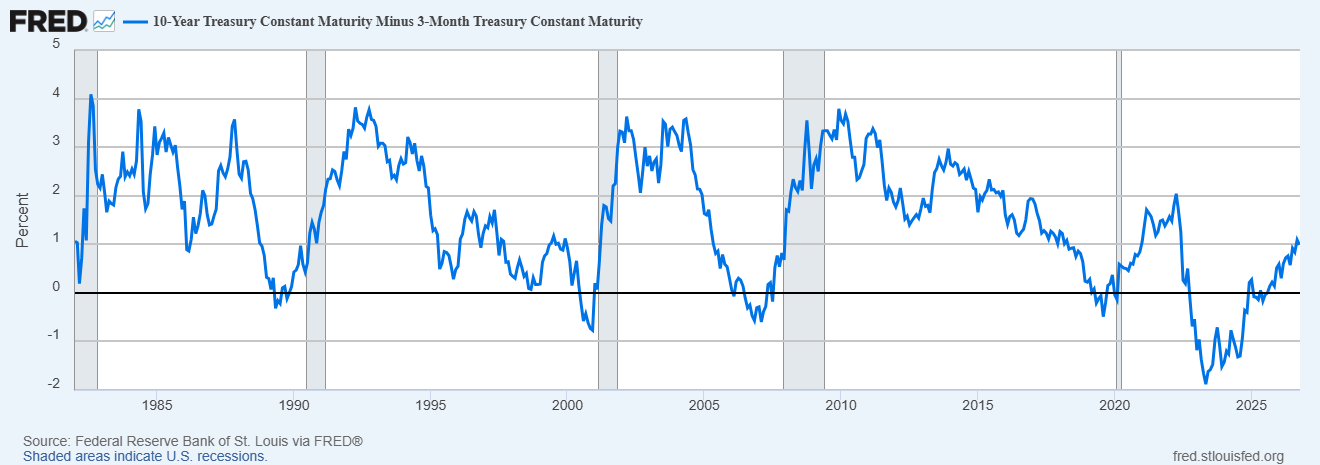
Concernant les écarts de taux (courbes de rendement), je surveille généralement l’écart entre les taux à 10 ans et à 3 mois, car il a, par le passé, le mieux reflété la croissance future du PIB. Cet écart s’est récemment accentué, confirmant la hausse des anticipations de croissance observée sur les marchés obligataires. La Réserve fédérale de Cleveland utilise un modèle de la pente de cet écart pour prévoir la croissance du PIB à un an, et ce modèle affiche actuellement des anticipations de croissance réelle de 3,5 %. Cela me semble optimiste, mais le marché semble penser le contraire.
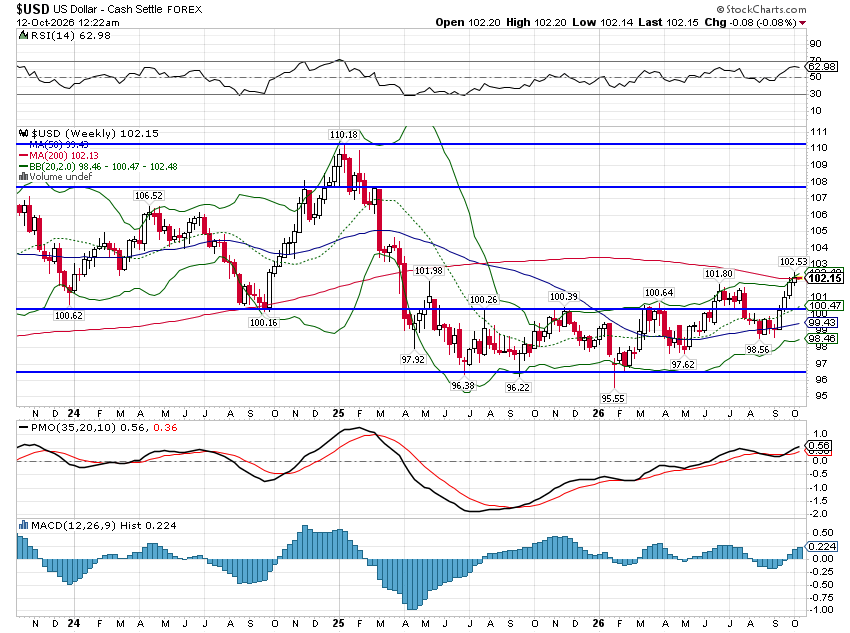
Le dollar s’est raffermi ces derniers temps, signe que les perspectives américaines sont perçues comme plus favorables que celles du reste du monde. Compte tenu de la pondération de l’indice du dollar, la récente évolution est principalement liée à la zone euro. J’oserais dire que les difficultés budgétaires supposées de la France y contribuent. Je tiens simplement à souligner que les rendements des obligations françaises sont inférieurs à ceux des États-Unis et que nos ratios dette/PIB et nos déficits annuels sont sensiblement les mêmes. Les rendements réels ont également augmenté en France, mais les taux d’intérêt y sont inférieurs à ceux des États-Unis. Cette récente hausse des taux français semble davantage liée à l’inflation énergétique et peut-être aux craintes d’une hausse des taux de la BCE qu’à des inquiétudes budgétaires. L’inflation sous-jacente, d’ailleurs, n’était que de 1,1 % en août, tandis que l’inflation globale atteignait 3,0 %, ce qui indique que cette situation est avant tout liée à l’énergie.
Quelle que soit la cause de la faiblesse de l’euro, le dollar est resté ferme car l’économie américaine a été plus robuste que celle du reste du monde.
Données économiques sélectionnées
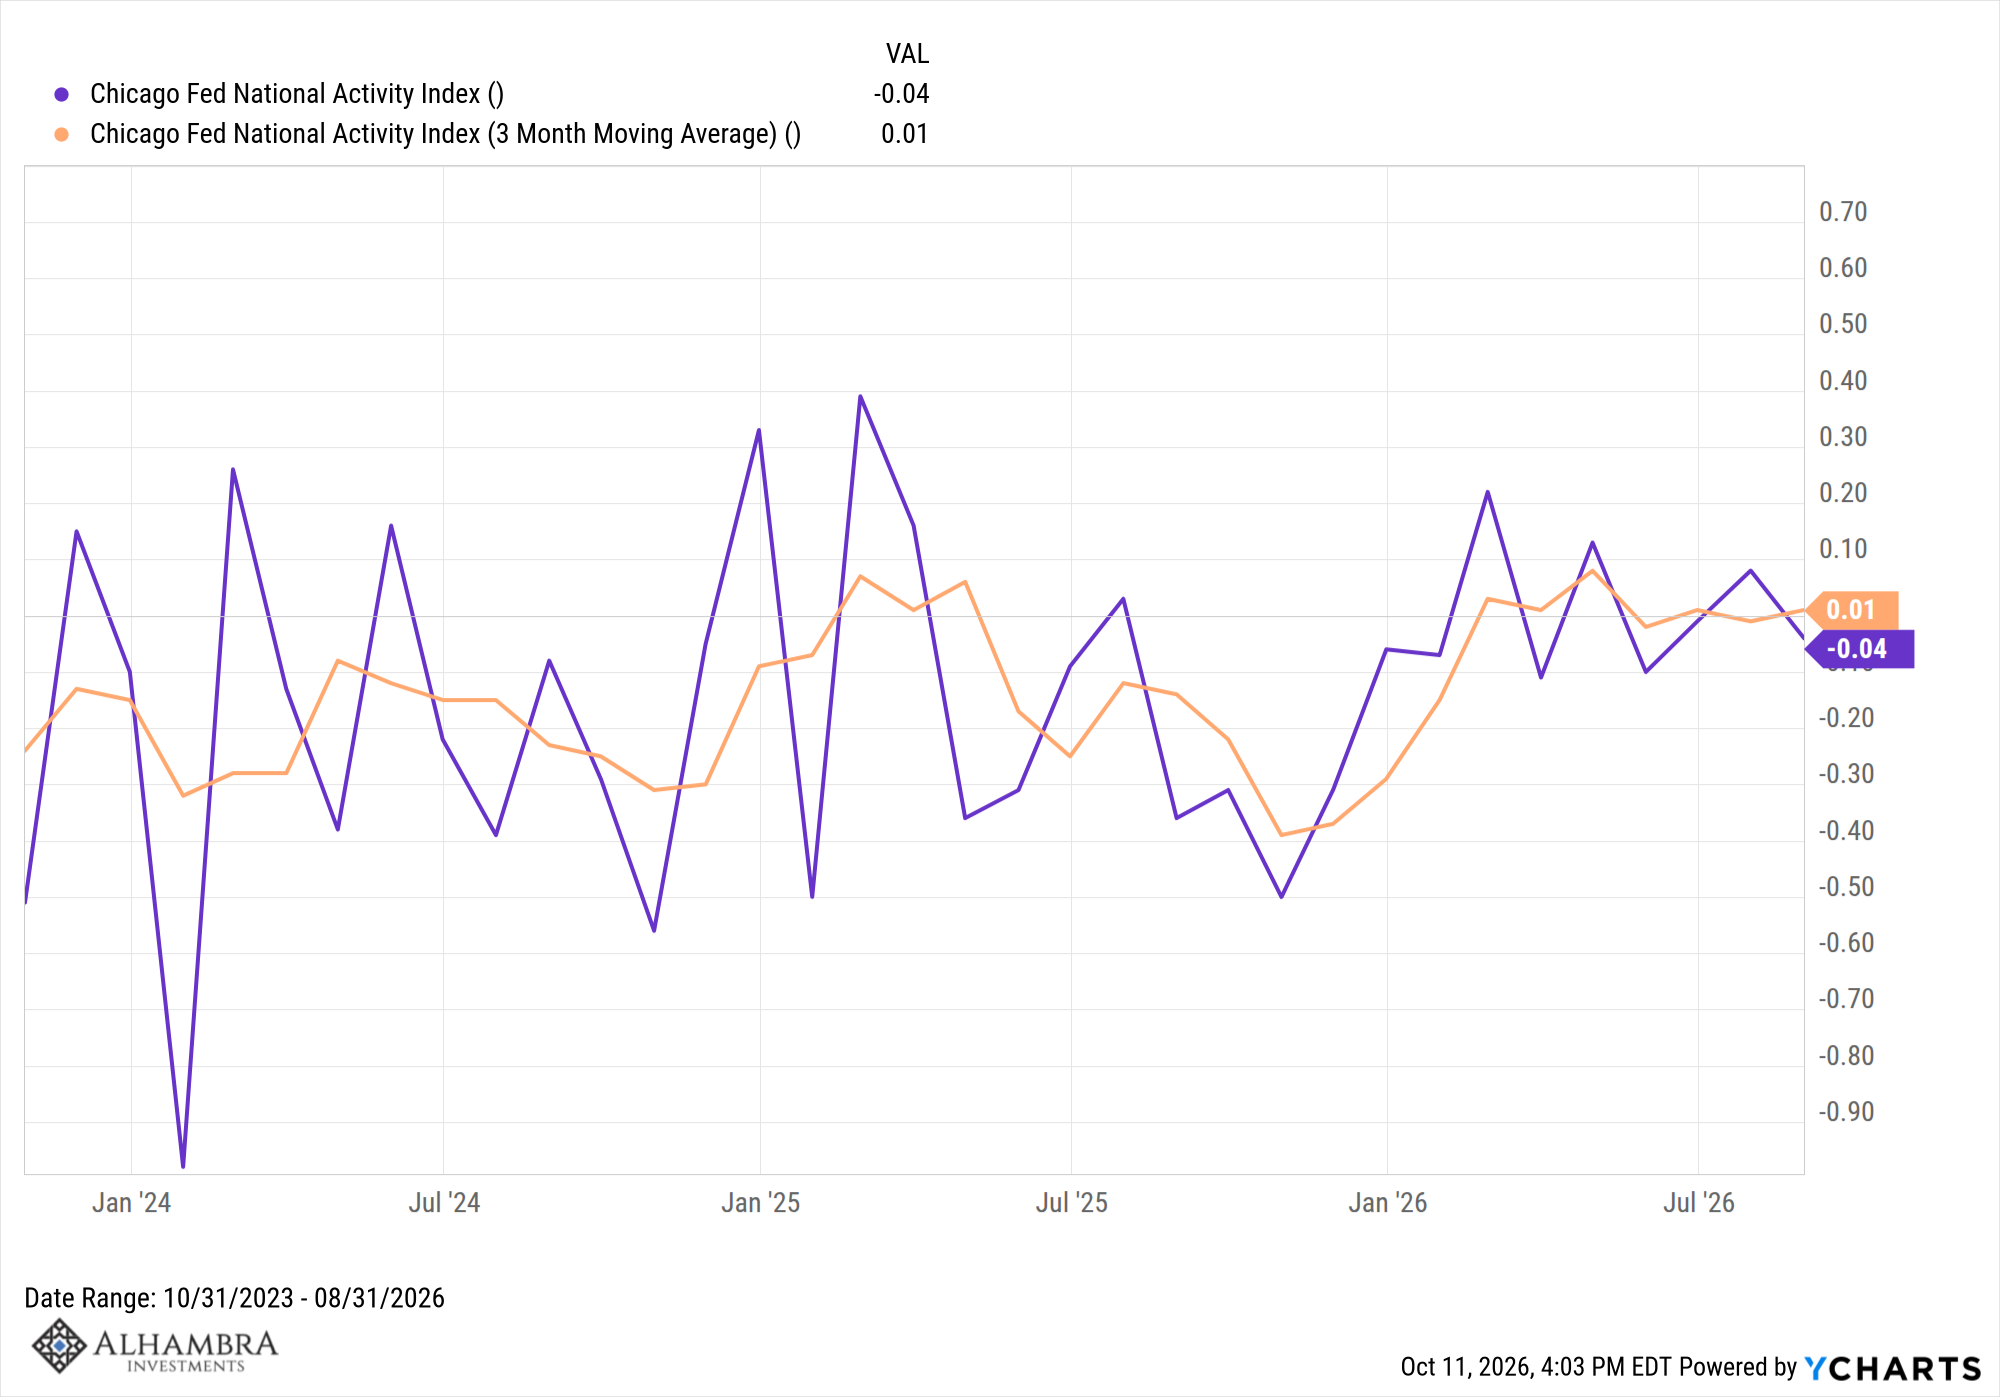
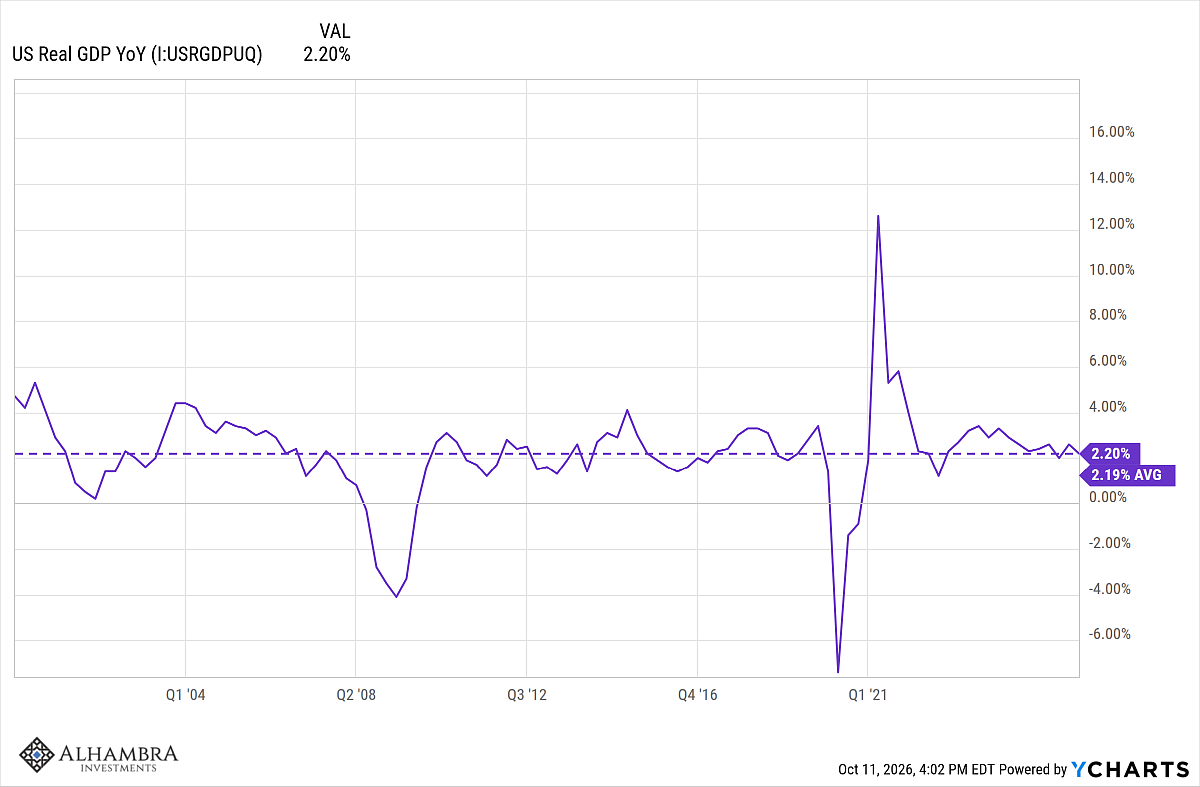
L’indice d’activité nationale de la Réserve fédérale de Chicago est une mesure générale de l’économie actuelle. Une valeur supérieure à zéro indique une croissance supérieure à la tendance, tandis qu’une valeur négative indique une croissance inférieure à la tendance. Il se situe actuellement à 0,01, ce qui correspond à une croissance tendancielle. Qu’entend-on par « tendance » ? La variation annuelle moyenne du PIB réel depuis 2000 est de 2,19 %. La variation annuelle actuelle est de… 2,2 %. Personnellement, compte tenu de l’engouement suscité par l’IA, je m’attendais à une meilleure croissance. Peut-être que l’IA stimulera la croissance à l’avenir, mais malgré des investissements colossaux, ce n’est pas le cas actuellement.
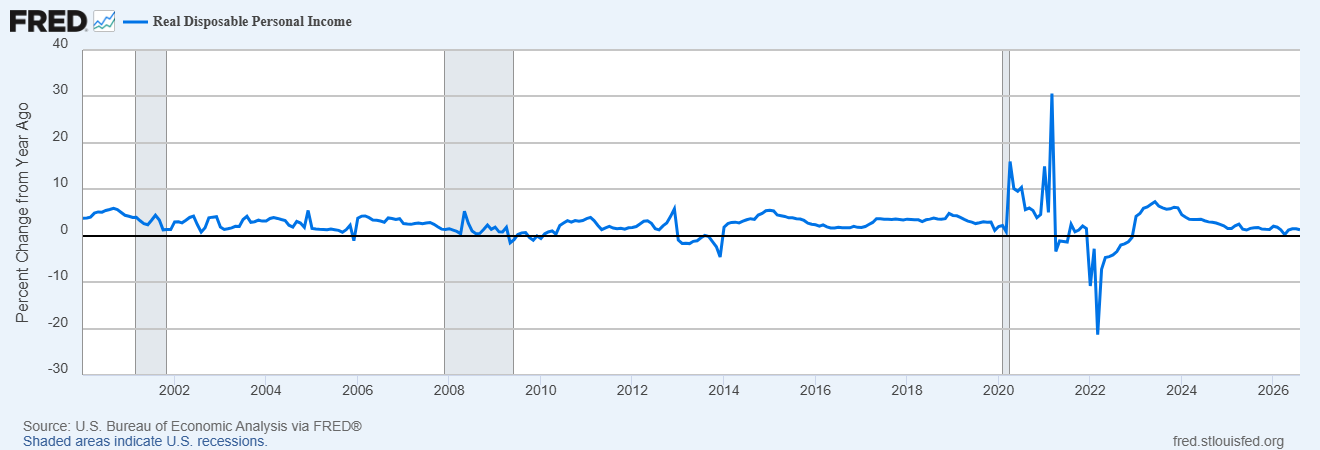
La variation annuelle du revenu personnel disponible réel (après impôt et corrigé de l’inflation) n’est que de 1,3 %, contre une moyenne de long terme de 2,5 %. Jusqu’à présent, le ralentissement de la croissance des revenus n’a pas eu d’incidence significative sur la consommation, le taux d’épargne ayant diminué en conséquence.
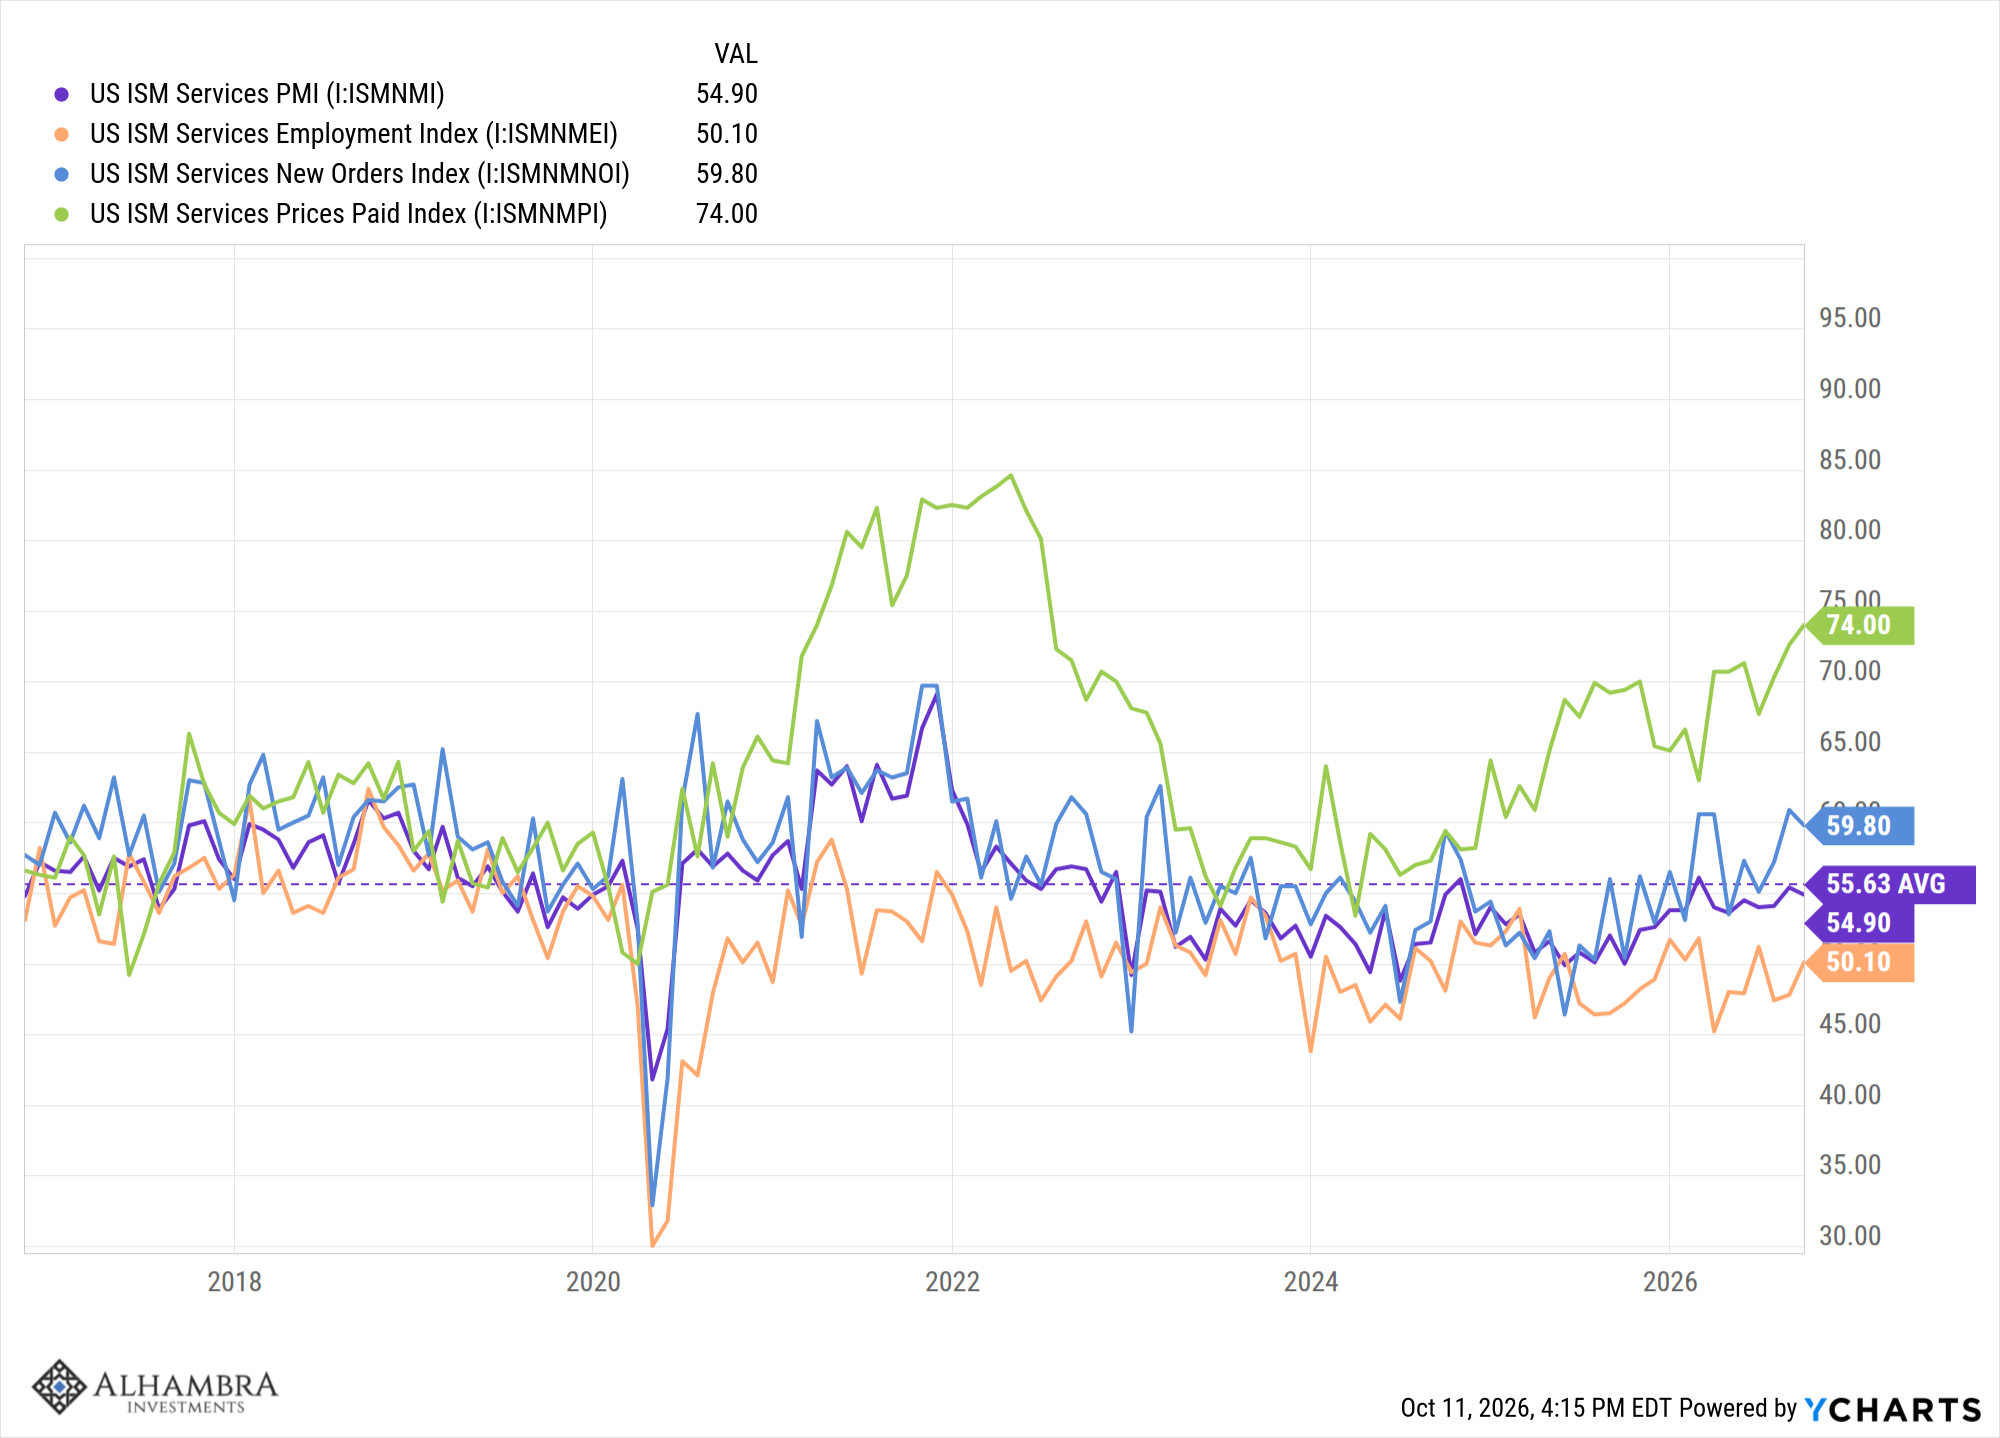
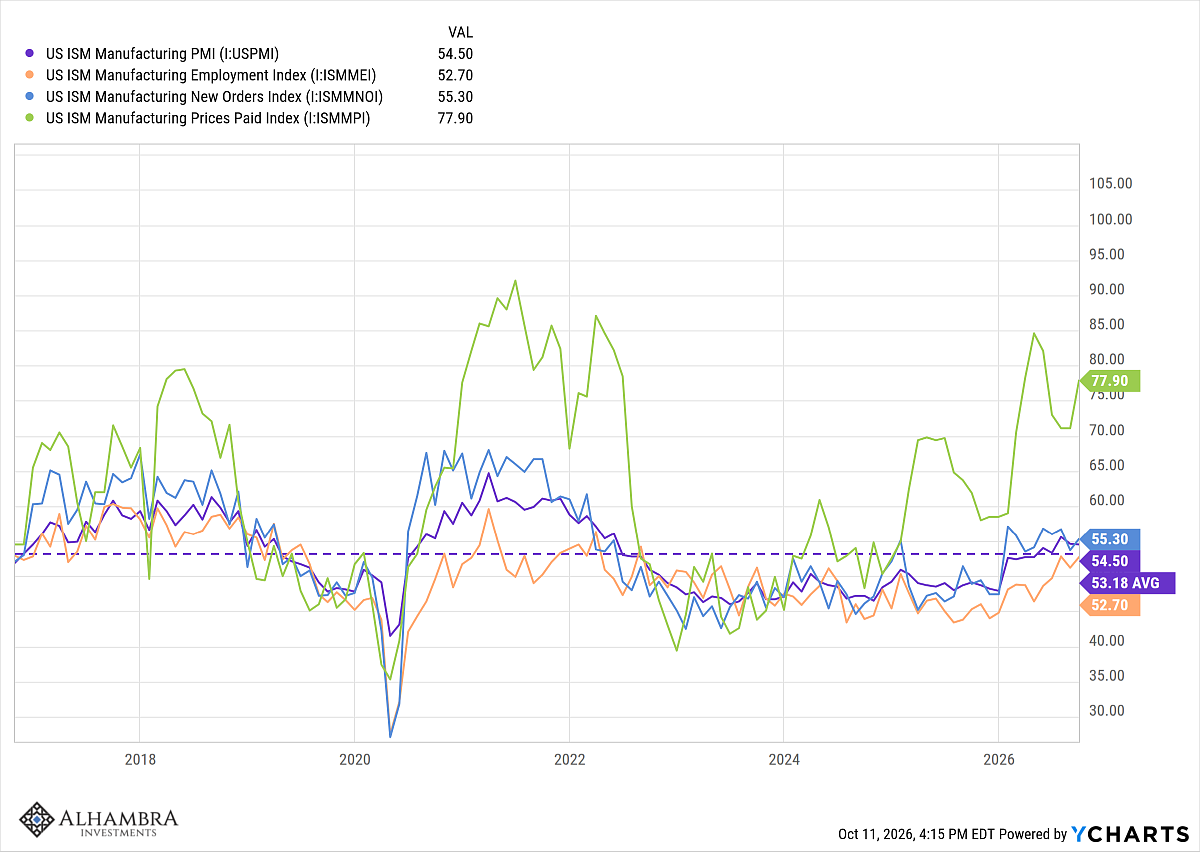
Les enquêtes de l’ISM continuent d’afficher une croissance positive. Les nouvelles commandes sont importantes tant dans les services que dans le secteur manufacturier. Malheureusement, les prix augmentent eux aussi rapidement.
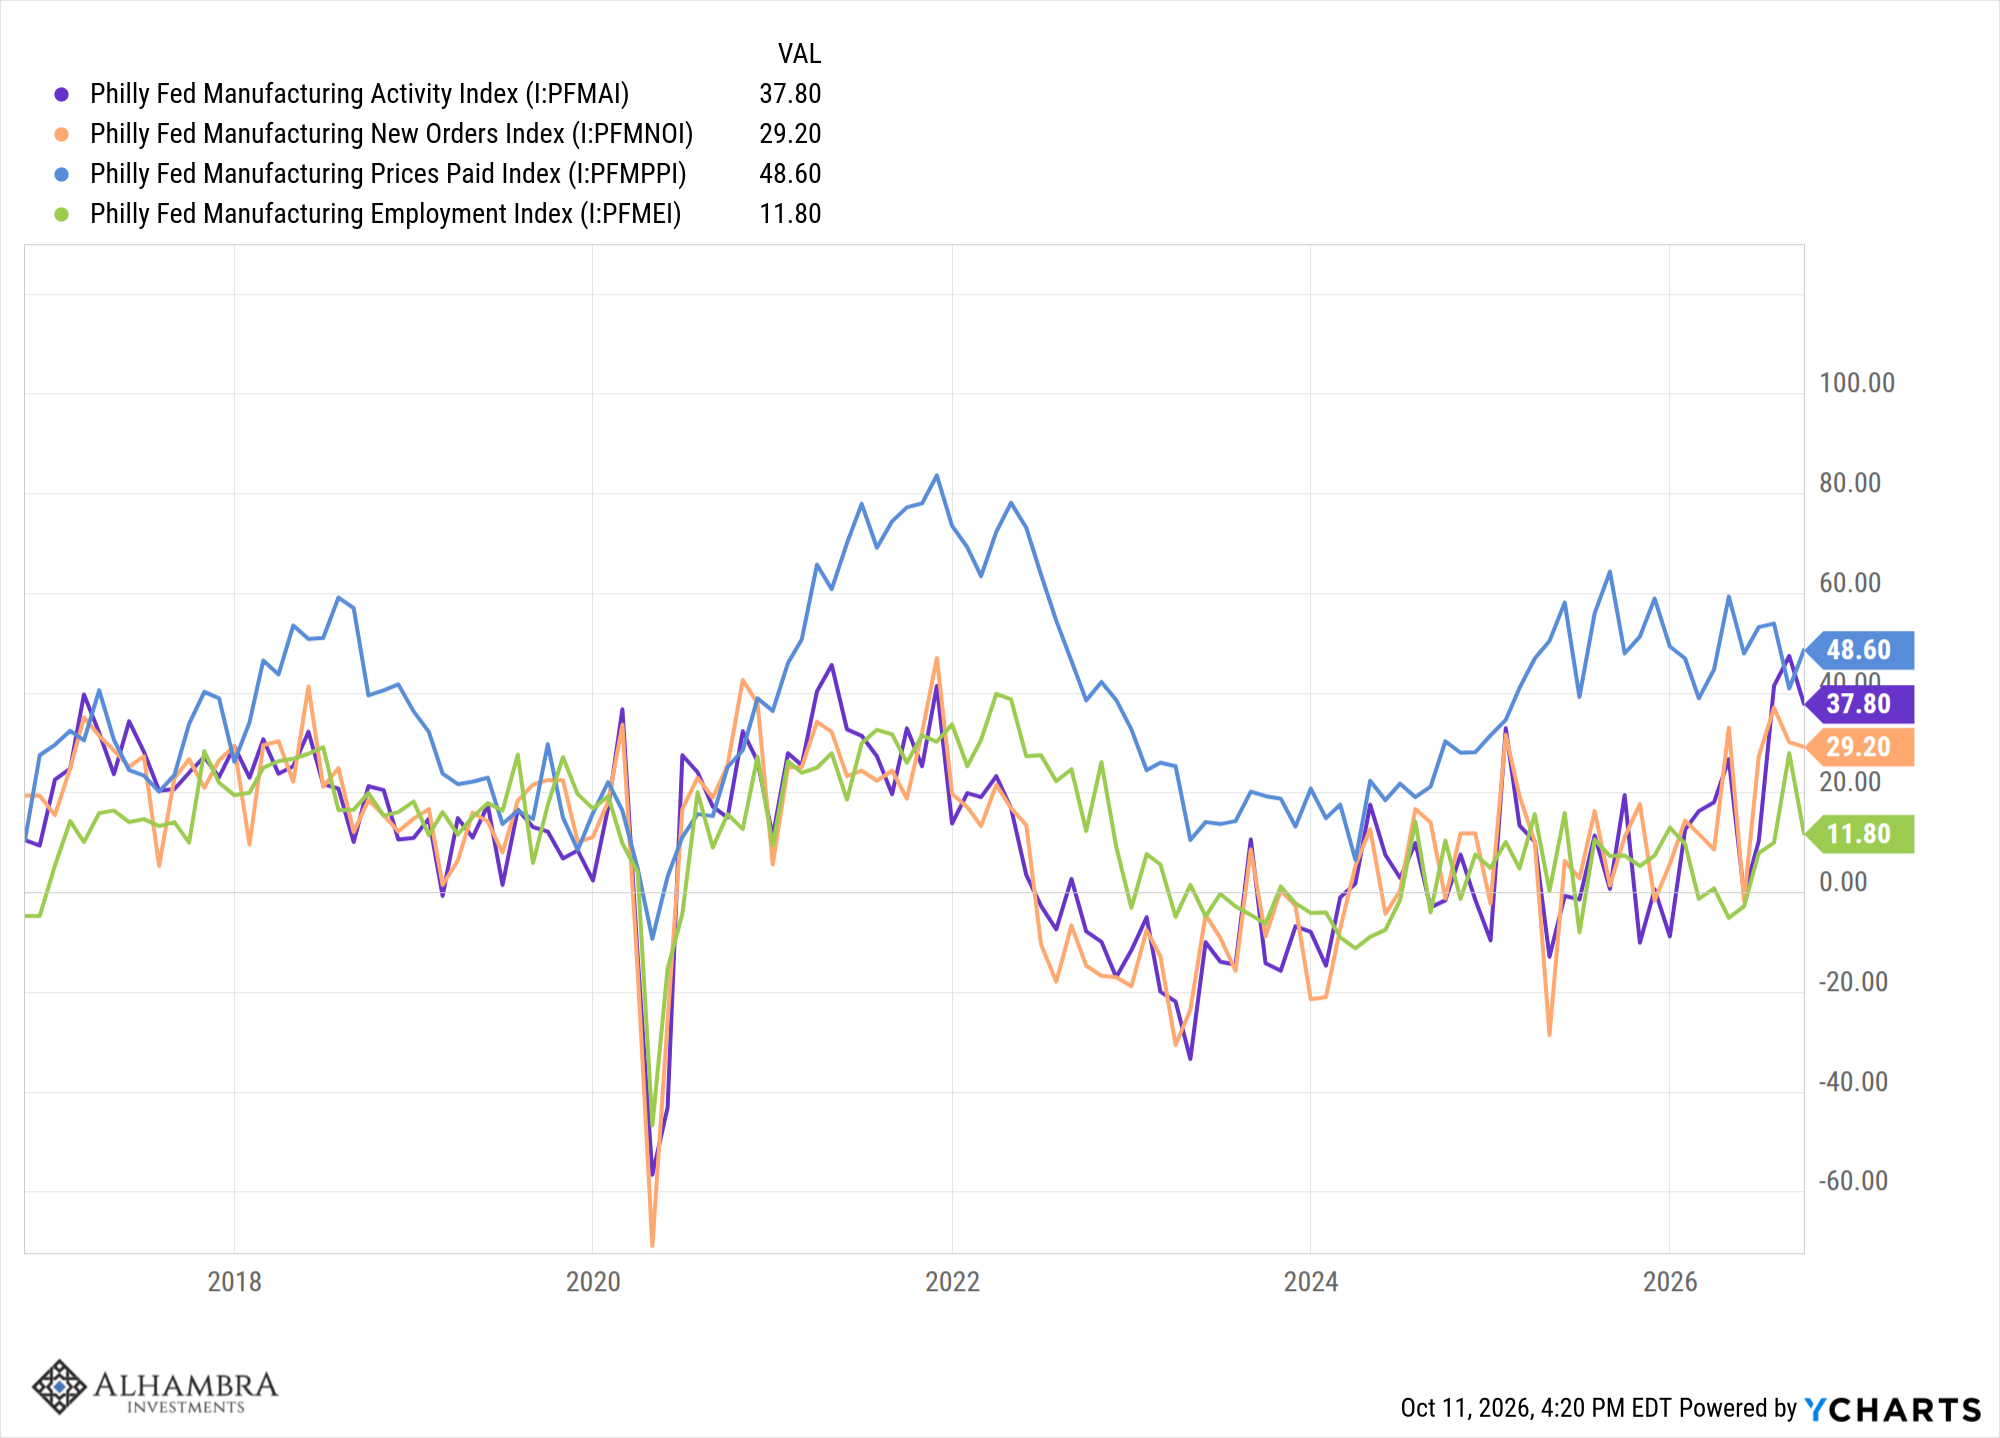
Les enquêtes régionales de la Fed ont peut-être atteint leur point culminant. Les résultats de septembre montrent une baisse par rapport à août dans toutes les régions, sauf à Kansas City. La plupart restent positives (celles de Dallas et Richmond sont devenues négatives). Comme pour les enquêtes ISM, les prix payés demeurent élevés.
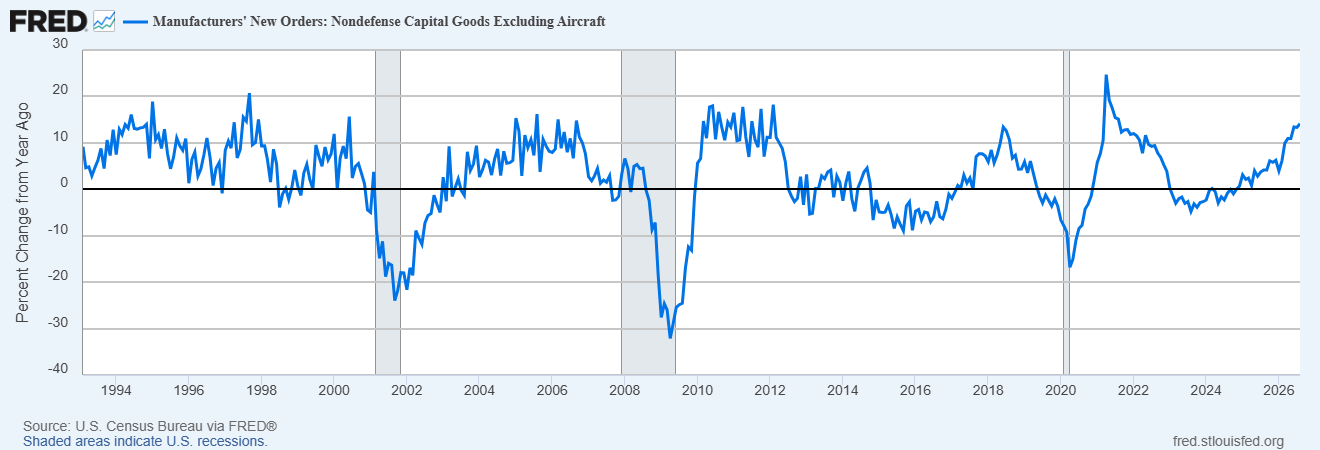
Les commandes de biens durables ont été soutenues, notamment celles de biens d’équipement. Les commandes de biens d’équipement hors défense et hors aéronautique (biens d’équipement de base) ont progressé de 14,1 % au cours de l’année écoulée.
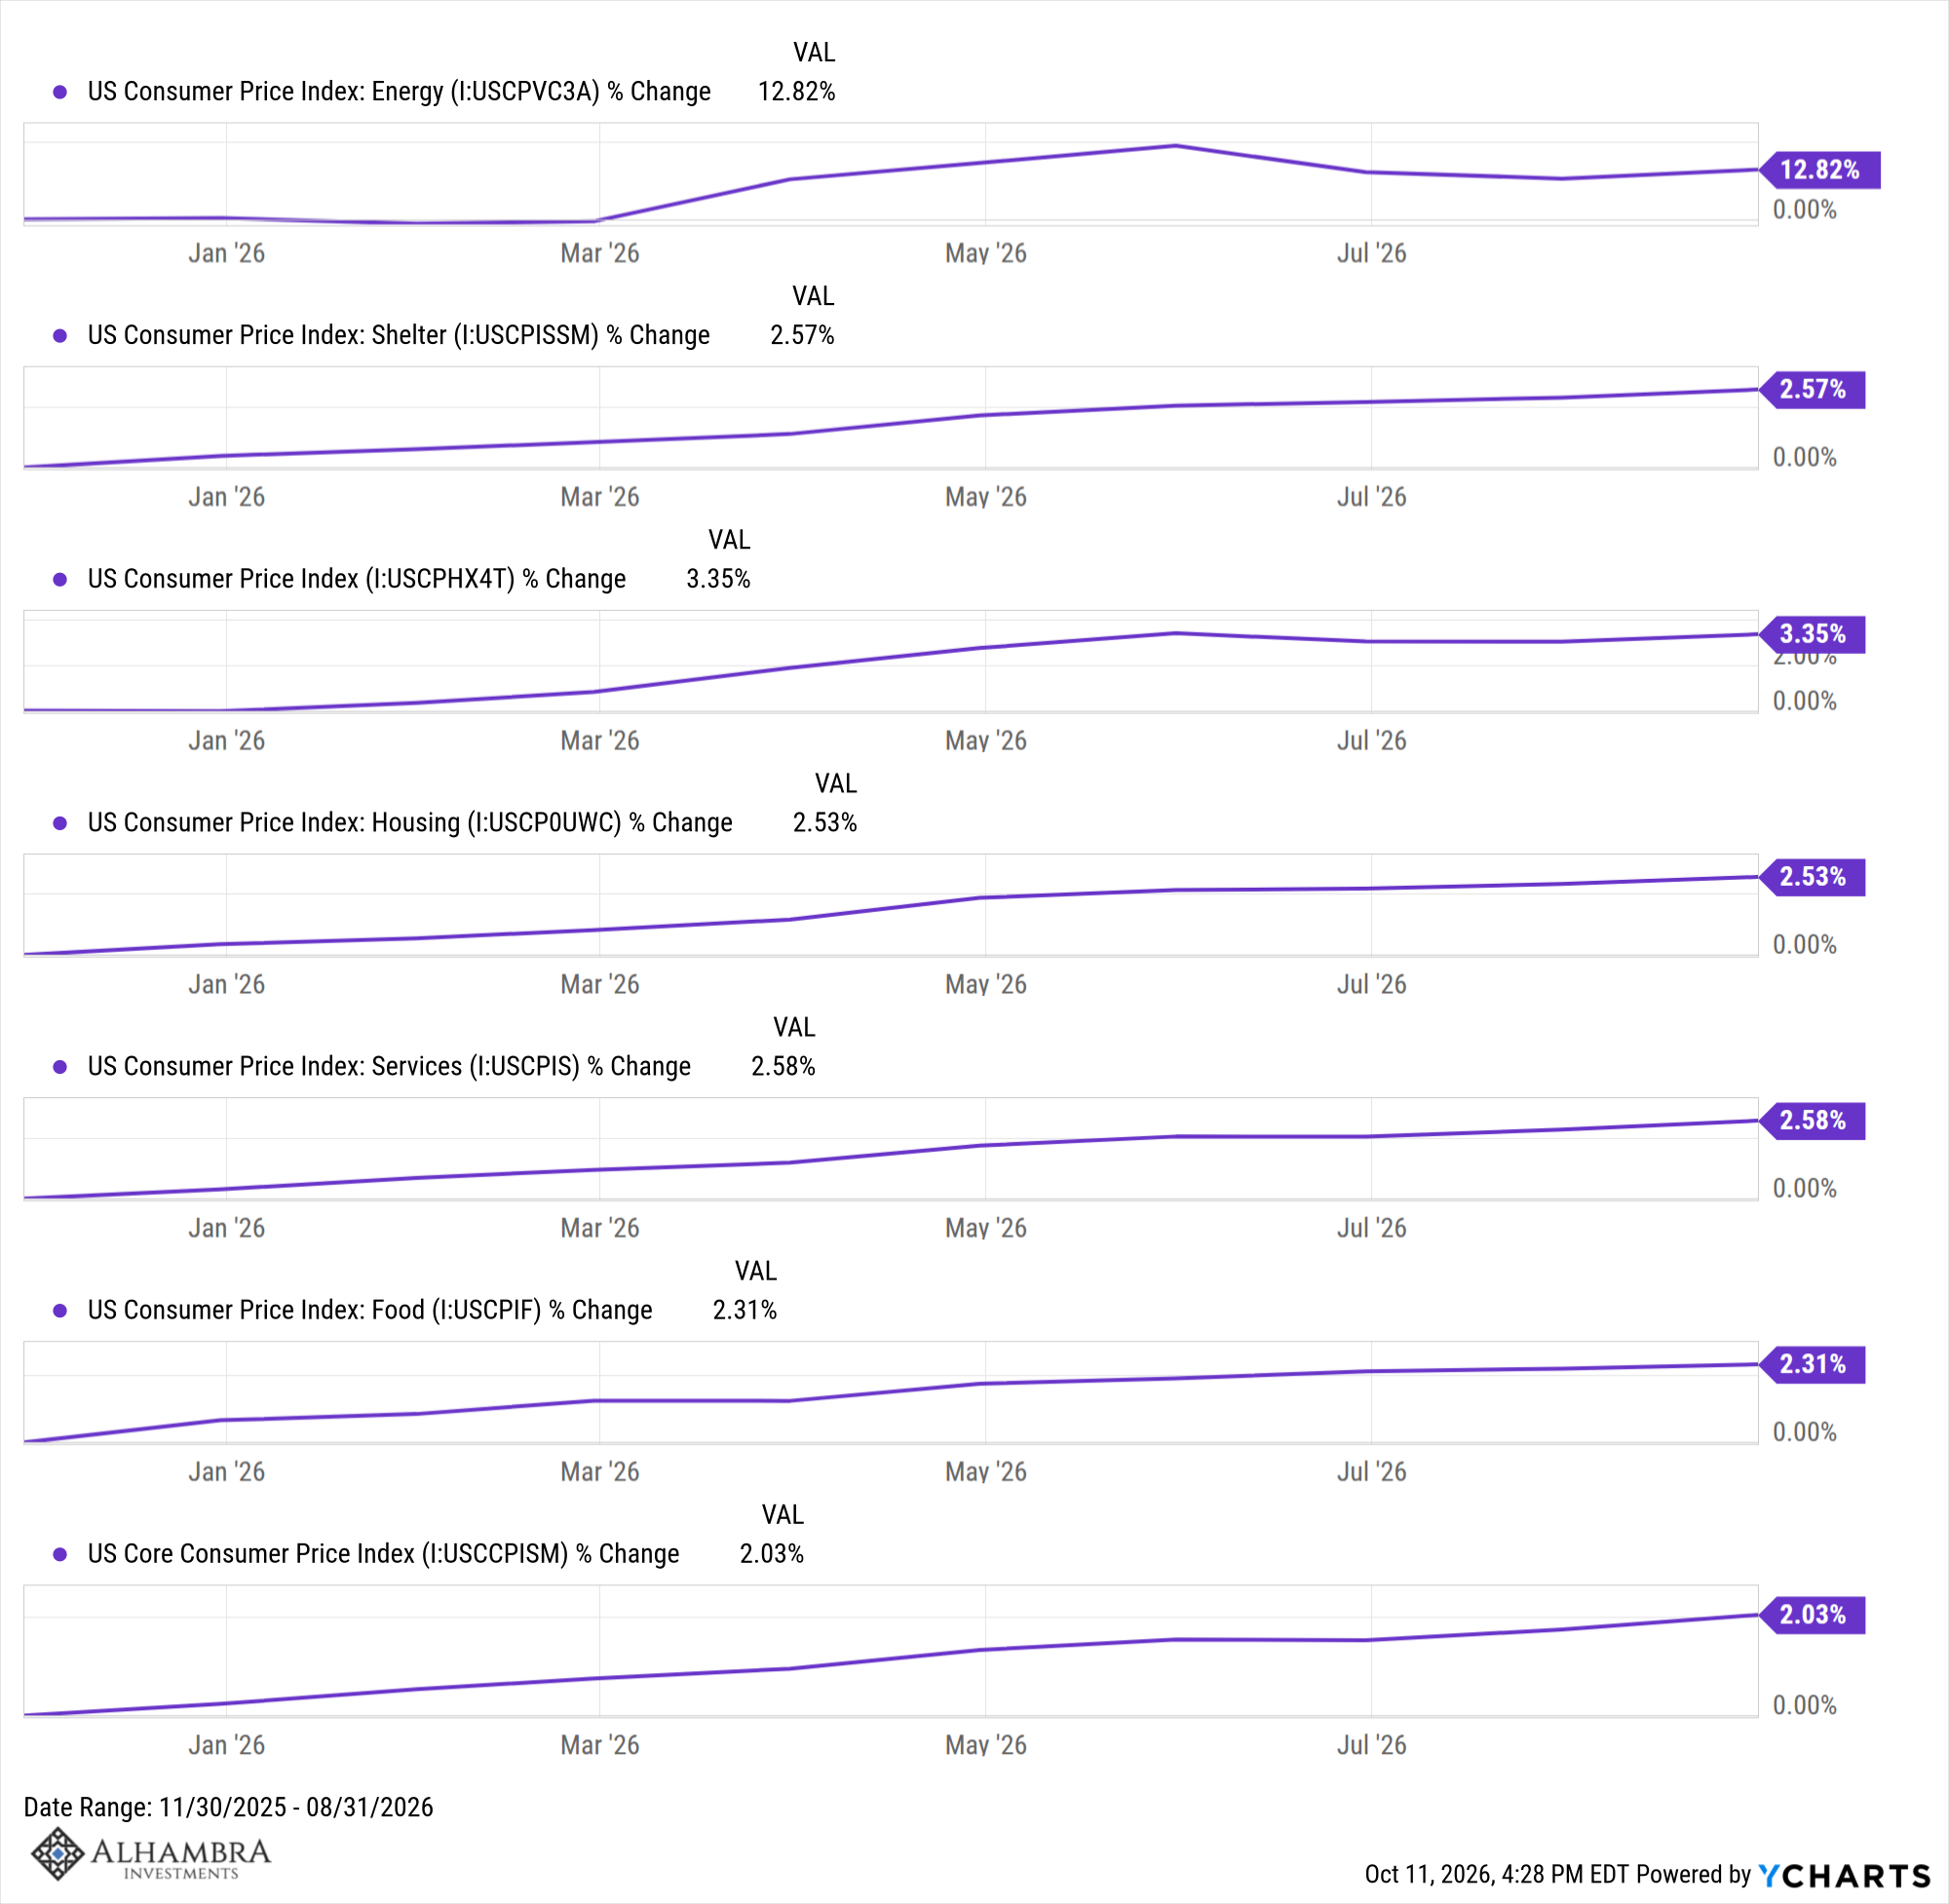
L’inflation reste trop élevée, mais hormis dans le secteur de l’énergie, elle semble relativement bien maîtrisée. La question est de savoir combien de temps il faudra pour se remettre de la crise iranienne. Ce n’est que mon avis, mais cela ne risque pas d’être rapide. Cependant, si l’inflation se maintient entre 2 et 4 %, l’histoire montre que les marchés boursiers peuvent y résister.
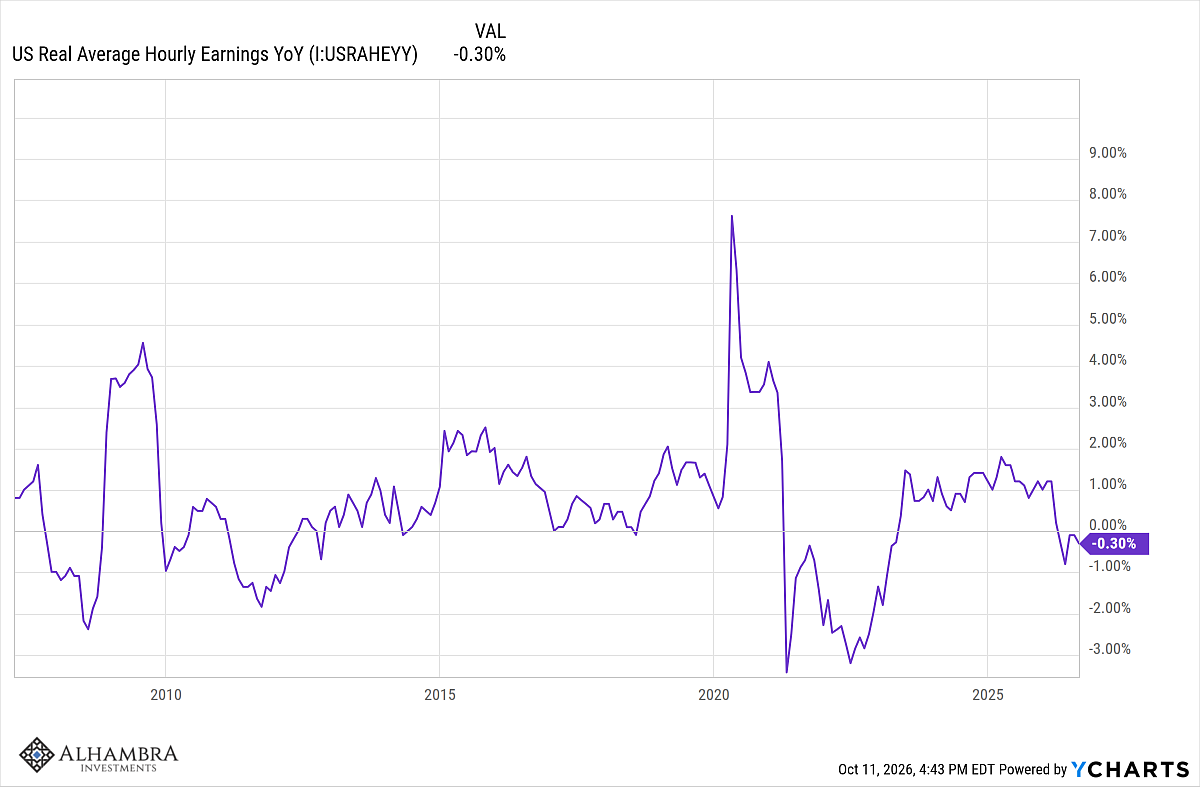
L’emploi reste solide malgré une création mensuelle d’emplois historiquement faible. En l’absence quasi totale d’immigration, les chiffres mensuels devraient moins fluctuer qu’auparavant. On note toutefois une déception : le salaire horaire moyen réel a reculé de 0,3 % au cours de l’année écoulée.
Résumé
L’économie actuelle croît conformément à sa tendance, malgré une inflation toujours élevée due à la hausse des prix de l’énergie. Les indicateurs de marché continuent de suggérer une accélération de la croissance au cours de l’année à venir. La concrétisation de ces prévisions dépendra probablement de l’évolution du déploiement de l’IA. Si ce déploiement venait à ralentir, les perspectives de croissance et les taux d’intérêt baisseraient. Pour l’instant, aucun signe de ralentissement n’est visible, mais il me semble irréaliste de s’attendre à ce que les investissements continuent de progresser au rythme actuel. Toutefois, pour le moment, un ralentissement ne peut être prédit avec certitude ; le marché, en tout cas, ne l’anticipe pas.
Les spreads de crédit constituent un signal d’alarme, mais il n’est pas très fort à ce stade. Pour l’instant, seuls les titres les plus à risque connaissent un élargissement de leurs spreads.
La croissance du revenu réel est également faible, ce qui constitue un signal d’alarme potentiel. Toutefois, à court terme, cela pourrait avoir un impact plus important sur les élections que sur l’économie ou les marchés. L’endettement des ménages, en pourcentage du PIB, est à son plus bas niveau depuis 25 ans, et les mensualités de la dette des ménages, en pourcentage du revenu personnel disponible, ne dépassent guère 11 %, soit environ la moyenne depuis 1980 et bien en deçà du pic de 2007, qui dépassait les 13 %. Le consommateur n’est pas satisfait (voir l’indice de confiance des consommateurs), mais cela ne l’a pas empêché de dépenser.
Les perspectives économiques étant élevées, les attentes en matière de bénéfices le sont tout autant. La saison des résultats ne fait que commencer ; nous verrons donc ce que l’avenir nous réserve. Plus important encore que les chiffres du trimestre précédent, ce sont les commentaires de la direction sur les perspectives d’avenir. Vu le niveau des attentes, ils ont intérêt à être positifs.
Joe Calhoun
EN PRIME
VOUS TROUVEREZ ICI LE DEVELOPPEMENT DE LA NOTE QUE J’AI INSEREE DANS LE CORPS DU TEXTE DE JOE
je ne l’ai pas écrite moi meme, j’ai donné des instructions à ce que Trump appelle l’Intelligence Superieure; le résultat est correct. Lisez c’est un texte que je considere comme important car il rend beaucoup de mes travaux plus accessibles si on a assimilé.
Analyse critique serrée du texte de Joe Calhoun à la lumière de la Note BB
Le texte de Joe Calhoun part d’une formule banale (« la bourse n’est pas l’économie ») pour la relativiser. Il admet une déconnexion de court terme, parfois même une corrélation négative, mais affirme que les deux sont « indissociables à long terme ».
Il enchaîne ensuite sur ce qui lui paraît une évidence : parler de taux d’intérêt, de perspectives économiques, de bénéfices, de primes de risque, c’est parler d’économie.
Les valorisations dépendraient des anticipations de croissance nominale et réelle du PIB, des taux, et donc, en dernière instance, de la conjoncture économique.
À long terme, les bénéfices croîtraient au rythme du PIB nominal, les taux refléteraient les anticipations de ce même PIB, et le tout s’articulerait par le mécanisme d’actualisation.
La Note BB pose le diagnostic juste : Calhoun tombe dans le piège de Magritte. Il confond la pipe et le tableau de la pipe, le réel et les signes qui prétendent le représenter. Quand il écrit que « parler de taux d’intérêt, c’est parler d’économie », il reste entièrement dans le registre du discours. Il ne sort jamais du cercle des représentations pour aller vérifier ce que font réellement les agents, les flux, les bilans, les contraintes monétaires et financières.
Il compare des discours à d’autres discours, des anticipations à d’autres anticipations, des modèles à d’autres modèles. Jamais il ne confronte ces constructions à la logique objective qui opère en dehors d’elles.
L’analogie de la roulette est ici décisive. La bille tombe selon une logique physique et probabiliste qui lui est propre. Le tableau affiché à côté de la table ne fait que retracer, a posteriori, la séquence des numéros sortis. Les joueurs qui « jouent le tableau » ne jouent pas la bille ; ils jouent les signes.
Calhoun, lui, traite constamment le tableau comme s’il était la bille.
Il prend les taux, les anticipations de bénéfices, les primes de risque, les valorisations, pour des expressions directes de « l’économie », alors que ce sont des prix de marché, c’est-à-dire des résultats d’offres et de demandes de titres, de liquidité, de couverture, de levier, de contraintes réglementaires et de positions de bilan.
Ces prix incorporent des anticipations, certes, mais aussi des flux de liquidité, des effets de collatéral, des positions de force relatives entre agents, des comportements de troupeau, des contraintes de duration, etc. Ils ne sont pas un miroir de l’économie réelle ; ils sont un marché de signes sur lequel on spécule sur ce que pourrait être l’économie réelle, et surtout sur ce que les autres anticipent que les autres anticipent.
La distinction court terme / long terme ne résout rien.
À long terme aussi, les bénéfices des entreprises ne sont pas le PIB. Ils en sont une part, variable, contestée, qui dépend du partage de la valeur ajoutée, du degré de monopole, de la capacité à externaliser des coûts, de la fiscalité effective, de la capacité à lever de la dette, etc.
Les taux d’intérêt nominaux ne « reflètent » pas mécaniquement les anticipations de PIB nominal ; ils sont le prix d’une monnaie et d’un crédit dont l’offre est en grande partie administrée ou orientée par les banques centrales et le système bancaire.
L’actualisation elle-même est une convention de marché, pas une loi de la nature. On peut actualiser n’importe quoi avec n’importe quel taux ; ce qui compte, c’est ce que le marché est prêt à payer aujourd’hui pour des flux futurs incertains, dans un contexte de liquidité et de collatéral donnés.
Calhoun reste donc dans la confusion moderne classique : il prend pour l’économie réelle l’ensemble des récits, des indicateurs et des prix de marché qui prétendent la symboliser.
Il ne voit pas que ces récits et ces prix ont leur propre dynamique, leur propre logique d’offre et de demande, et qu’ils peuvent s’éloigner durablement de ce qui se passe dans la production, la consommation, l’investissement réel et les bilans des agents non financiers.
La bourse n’est pas l’économie, non pas seulement parce qu’elle anticipe, mais parce qu’elle est un marché de signes qui se nourrit de liquidité, de levier et d’anticipations d’anticipations.
Confondre les deux, c’est croire que le tableau de la roulette est la roulette.
La Note BB a donc raison de rappeler qu’on n’en sort pas tant qu’on reste dans le « parler de ». Parler de taux, c’est parler de prix de marché. Parler de perspectives économiques, c’est parler de discours sur l’économie. Aucun de ces discours ne constitue, par lui-même, la confrontation avec le réel. C’est cette confrontation qui manque dans le texte de Calhoun

