BRUNO BERTEZ
La périphérie japonaise sous tension : quand le recyclage de l’épargne vers le centre dollar commence à se gripper
Dans le système monétaire international post-Bretton Woods, les États-Unis occupent la position de Centre : ils émettent la monnaie de réserve, disposent du marché de titres le plus profond et absorbent une part structurelle de l’épargne mondiale.
Le Japon a longtemps constitué la principale Périphérie créditrice de ce système. Avec un excédent courant récurrent, une épargne domestique élevée et des taux d’intérêt maintenus artificiellement bas pendant des décennies, il a recyclé une masse considérable de capital vers les actifs américains.
La thèse selon laquelle la Banque du Japon (BOJ) agirait comme une auxiliaire de la Fed, fonctionnant tel un hedge fund qui emprunte l’épargne de sa population pour l’investir aux États-Unis, est une métaphore utile mais il faut considérer dans le raisonnement le couple « BOJ+ EPARGNE DOMESTIQUE ».
Elle capture toutefois une réalité structurelle : la politique monétaire japonaise a fourni un financement bon marché à l’échelle mondiale, et le secteur privé et institutionnel japonais ainsi que les réserves gérées par le ministère des Finances ont massivement alimenté le marché américain.
En 2026, cette périphérie montre des signes de tension.
Le yen a touché des plus bas de quarante ans, des interventions coordonnées Japon-États-Unis ont eu lieu, et la normalisation progressive des taux de la BOJ fragilise le carry trade.
Les problèmes d’une Périphérie majeure finissent toujours par remonter au Centre.
Le Japon reste le plus grand détenteur étranger de titres du Trésor américain (environ 1,07 trillion de dollars fin août 2026). Ses investisseurs institutionnels (fonds de pension, assureurs-vie, banques) et une partie des ménages ont systématiquement cherché des rendements plus élevés à l’étranger, principalement aux États-Unis.
Ces flux de capitaux sont le pendant de l’excédent courant japonais et des faibles rendements domestiques.
La politique de la BOJ a été déterminante. Pendant plus de vingt ans, des taux proches de zéro ou négatifs, puis un quantitative easing massif (le bilan de la BOJ est encore dominé par des JGB, à hauteur de plusieurs centaines de trillions de yens), ont fait du yen la monnaie de financement privilégiée. Ce n’est pas la BOJ elle-même qui « emprunte l’épargne pour investir aux États-Unis » comme un hedge fund : ses actifs en devises étrangères propres restent limités. Les réserves de change (autour de 1,2 trillion de dollars, largement investies en titres américains) sont pilotées par le ministère des Finances, la BOJ agissant comme agent d’exécution.
Le vrai mécanisme passe par le secteur privé et les marchés : emprunts en yens bon marché, conversion en dollars et achat d’actifs américains.Cette architecture a stabilisé le système dollar pendant des années. Elle a aussi rendu le Japon structurellement dépendant de la solidité des marchés américains et de la liquidité en dollars.
Le carry trade comme levier de financement globalLe yen carry trade – emprunter en yens à faible coût pour investir dans des actifs à plus haut rendement – a atteint une échelle considérable.
Des estimations basées sur les statistiques de la BRI indiquent un emprunt cross-border en yens de l’ordre de 360 trillions de yens (environ 2,3 trillions de dollars) en 2026, le plus important cycle de ce type depuis trois décennies. Ce levier a financé non seulement des positions sur les Treasuries et le crédit américain, mais aussi des actifs risqués (actions, notamment technologiques, émergents).Tant que le différentiel de taux restait large et le yen stable ou en baisse, le trade était rentable.
La BOJ, en maintenant une politique ultra-accommodante bien après les autres grandes banques centrales, a prolongé cette configuration. Elle n’est pas « auxiliaire de la Fed » au sens institutionnel – son indépendance formelle existe depuis 1998 –, mais sa politique a objectivement servi de source de liquidité et de financement bon marché pour le reste du système, y compris le centre américain.
Plusieurs signaux indiquent que cet équilibre se dégrade. Le yen a fortement chuté en 2026, touchant des niveaux proches de 164 pour un dollar, malgré des interventions massives. Le Japon a dépensé des dizaines de milliards de dollars (notamment un record autour de 15 trillions de yens sur une période en juillet-août) pour soutenir sa devise, parfois de manière coordonnée avec le Trésor américain. Ces opérations ont réduit les réserves de change et ont soulevé la question des ventes de Treasuries. Pour éviter une pression immédiate sur les rendements américains, Washington a poussé l’utilisation du facility FIMA de la Fed (repo contre collatéral de Treasuries), permettant d’obtenir des dollars sans vendre immédiatement les titres.
Parallèlement, la BOJ a commencé une normalisation réelle. Après avoir porté son taux directeur à 1 % puis à 1,25 % (le plus haut depuis 1995), elle a signalé une poursuite possible. Les rendements des JGB à 10 ans ont dépassé 3 % pour la première fois en près de trente ans. Même si le différentiel avec les États-Unis reste important, il se réduit et devient moins prévisible.
Des investisseurs japonais commencent à vendre des actifs étrangers ou à rapatrier partiellement, et le carry trade montre des signes de vulnérabilité (réduction de positions short yen, volatilité accrue).
Le Japon lui-même est sous contrainte interne : dette publique élevée (plus de 200 % du PIB), vieillissement démographique, inflation importée via le yen faible, et nécessité de normaliser pour préserver la crédibilité monétaire.
La périphérie ne peut plus absorber indéfiniment les coûts d’un financement ultra-bon marché au profit du système.
L’histoire des systèmes centre-périphérie montre que les tensions périphériques finissent par se transmettre. Un unwind ordonné ou désordonné du carry trade yen impliquerait des ventes d’actifs américains (Treasuries, actions, crédit) pour rembourser les emprunts en yens. Cela exercerait une pression haussière sur les rendements américains, durcirait les conditions financières au centre et pourrait amplifier la volatilité sur les marchés risqués.
Les autorités américaines en sont conscientes.
Les interventions coordonnées et la promotion du FIMA visent précisément à éviter que le Japon ne doive vendre massivement ses Treasuries. Scott Bessent et d’autres ont explicitement lié la stabilité du yen à celle des marchés mondiaux et au coût de financement américain.
Un choc japonais n’est plus seulement un problème asiatique : il menace la liquidité et les coûts d’emprunt du centre.
À plus long terme, d’autres périphéries créditrice (ou anciennement créditrice) comme l’Europe ou certains pays asiatiques peuvent connaître des dynamiques similaires si leurs différentiels de taux ou leurs contraintes internes évoluent.
Le système dollar a besoin d’un recyclage continu d’épargne. Lorsque les principaux pourvoyeurs se normalisent ou rencontrent des limites, le centre doit soit attirer d’autres flux, soit accepter des rendements plus élevés et une moindre liquidité, soit monétiser davantage.
Le Japon n’est pas une simple périphérie passive, et la BOJ sans être littéralement un hedge fund a été un pilier du système.
En 2026, ce pilier montre des fissures : yen sous pression, interventions coûteuses, début de normalisation des taux et vulnérabilité du carry trade. Ces tensions ne restent pas confinées.
Elles remontent au centre via les flux de capitaux, les marchés de taux et la liquidité globale.
Dans tous les systèmes historiques, les problèmes des périphéries majeures finissent par contraindre le centre. Le cas japonais en fournit actuellement l’illustration la plus claire.
EN PRIME
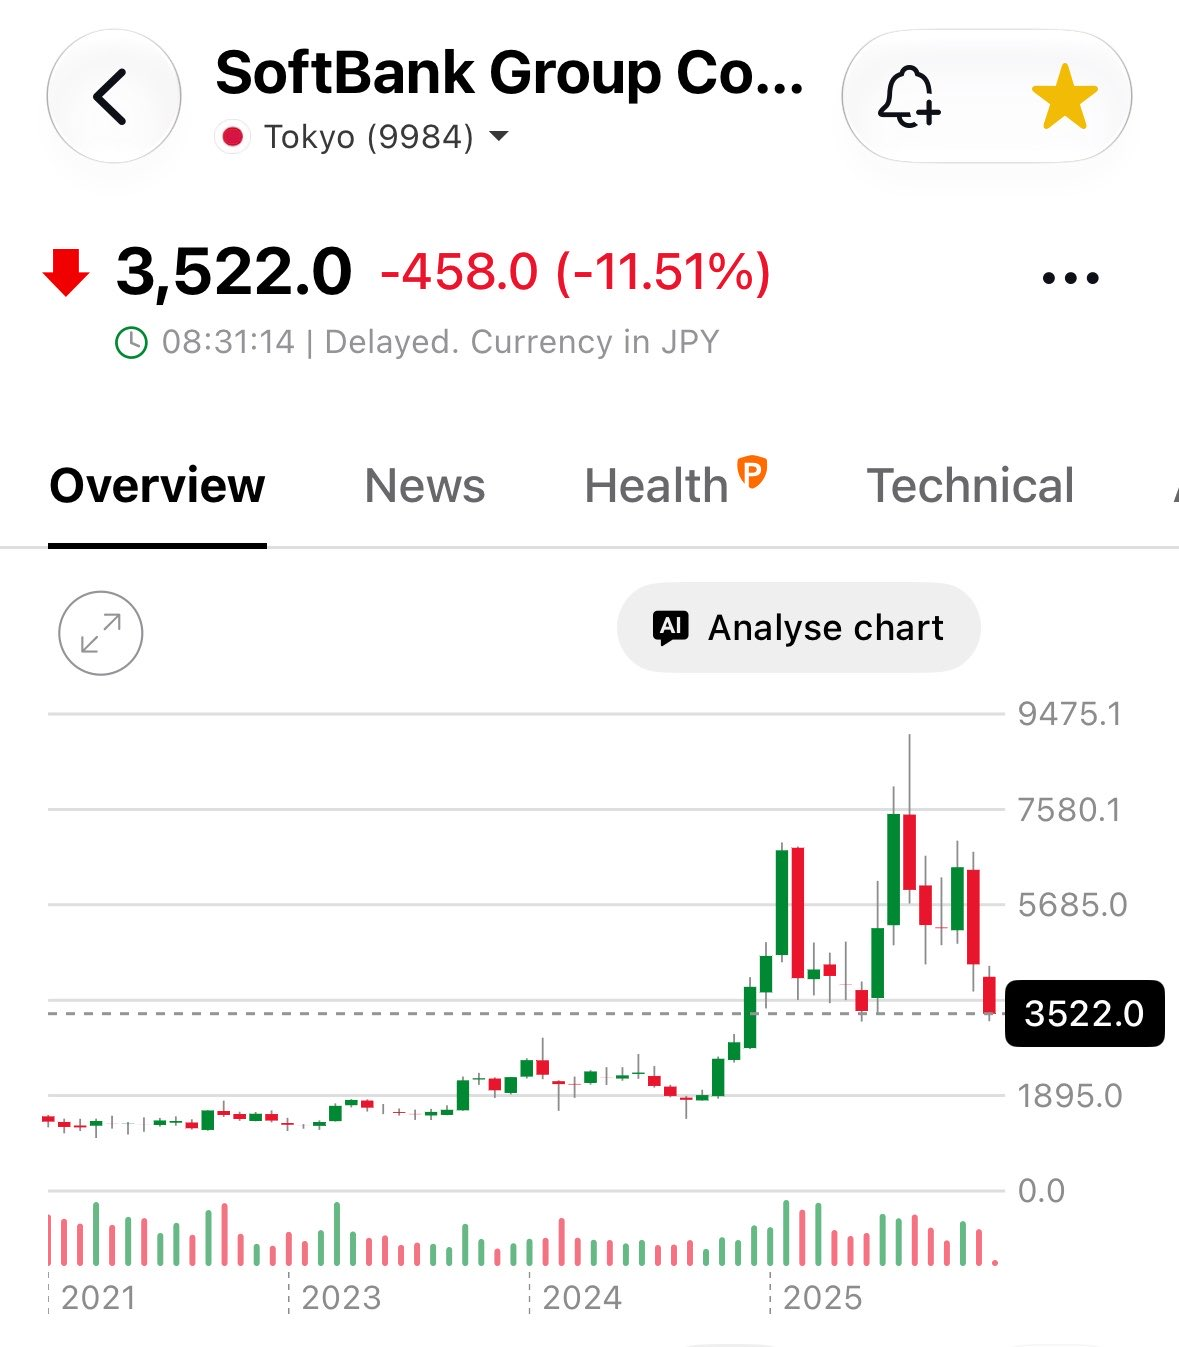
SURVEILLER SOFTBANK C’EST UN MAILLON FAIBLE SYSTEMIQUE