Détérioration marquée de la liquidité excédentaire G10
Signal d’alerte pour les marchés actions
Date : 14 novembre 2026
Source : Commentaire et graphique Bloomberg partagés Albert Edwards, SocGen)
Un graphique Bloomberg intitulé « Poor Excess Liquidity Is Having a Growing Impact on Stocks » met en évidence une détérioration brutale de l’indicateur de liquidité excédentaire G10 (avancé de 6 mois).
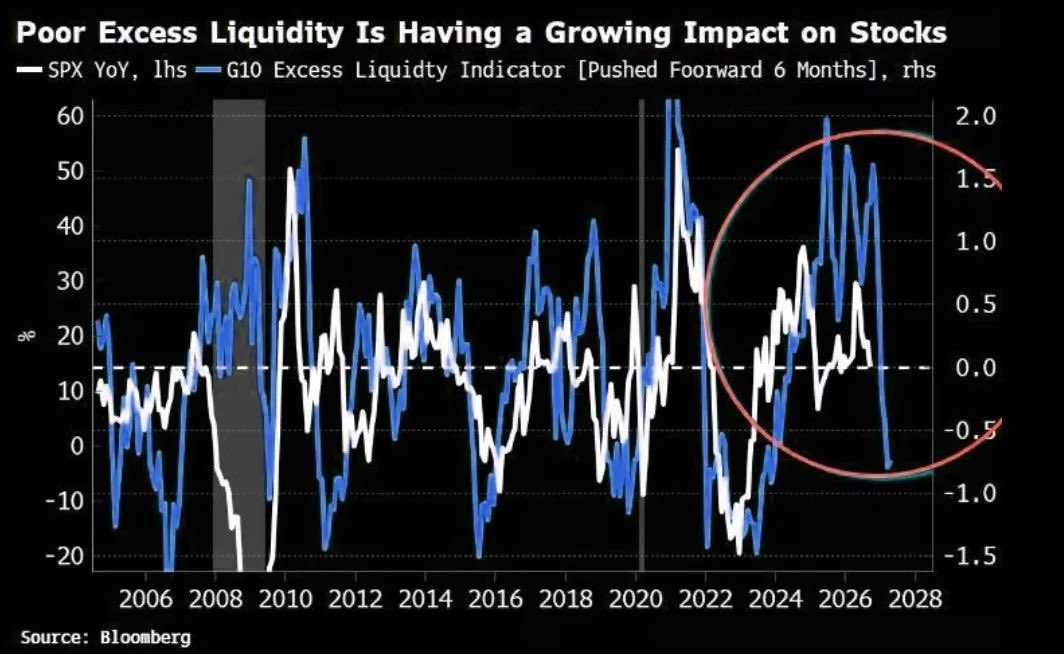
Cet indicateur est représenté face à la performance annuelle du S&P 500.
Historiquement, il a constitué un indicateur avancé relativement pertinent pour les actions, même si la relation reste imparfaite.
L’indicateur de liquidité excédentaire G10 mesure, de manière agrégée et pondérée, l’écart entre la croissance réelle de la masse monétaire (généralement des agrégats étroits type M1 ou équivalents) et les besoins de l’économie (croissance nominale ou tendance de croissance) dans les principales économies développées.
- Lorsque la croissance monétaire réelle dépasse les besoins de l’économie, la liquidité « excédentaire » tend à se déverser vers les actifs risqués et à soutenir les valorisations.
- À l’inverse, lorsque l’indicateur passe en territoire négatif ou chute fortement, le système économique absorbe davantage de liquidité qu’il n’en crée. Cela réduit le soutien aux marchés financiers.
Le graphique montre une chute récente et marquée de l’indicateur en territoire négatif (zone entourée), contrastant avec des niveaux plus élevés observés précédemment.
Des configurations similaires ont précédé les phases de faiblesse des actions en 2008 et en 2022.
Dans les cycles passés, une détérioration nette de la liquidité excédentaire a souvent précédé une sous-performance ou une correction des actions avec un décalage de 3 à 6 mois. Le messageest donc à interpréter comme un vent contraire pour les multiples de valorisation, particulièrement dans un environnement où :
- les valorisations restent élevées (notamment sur les valeurs liées à l’intelligence artificielle) ;
- la concentration du marché est forte ;
- les conditions monétaires globales sont moins accommodantes qu’au cours des années précédentes.
Albert Edwards (Société Générale), connu pour ses analyses baissières de long terme, souligne précisément ce point : la relation n’est pas mécanique ni parfaite, mais le signal mérite d’être pris en considération.
Limites
- La corrélation historique n’est pas déterministe. D’autres facteurs (croissance des bénéfices, flux institutionnels, politiques budgétaires, « animal spirits ») peuvent retarder ou atténuer l’effet.
- Les définitions exactes de ces indicateurs de liquidité excédentaire (agrégats monétaires retenus, pondérations, lissages) sont souvent gardés secrets chez les fournisseurs de données.
- Les marchés peuvent continuer de progresser un certain temps malgré une liquidité en baisse, avant que le signal ne se matérialise.
La détérioration rapide de la liquidité excédentaire G10 constitue un signal d’alerte à surveiller de près. Elle suggère un environnement moins porteur pour les actifs risqués au cours des prochains trimestres et augmente la sensibilité des marchés à d’éventuelles déceptions (bénéfices, politique monétaire, chocs géopolitiques ou macroéconomiques).
Position actuelle de Michael Howell (CrossBorder Capital) sur la liquidité et les marchés actions (novembre 2026)
Michael Howell, fondateur de CrossBorder Capital et auteur de Capital Wars, est actuellement prudent à court/moyen terme sur les actifs risqués, tout en restant structurellement plus constructif à plus long terme (via une monétisation future de la dette).
Points clés de sa position récente :
- Le cycle de liquidité a tourné : Le pic de croissance de la liquidité globale (son Global Liquidity Index) a eu lieu fin 2025. En 2026, le momentum de liquidité se détériore progressivement. La liquidité n’est pas encore en contraction absolue, mais son taux de croissance ralentit fortement, ce qui rend les gains sur les actifs risqués plus difficiles et crée de la volatilité.
- Compétition entre économie réelle et marchés financiers : Une économie réelle relativement solide (surtout aux États-Unis) et les investissements massifs dans l’IA (Capex des hyperscalers) « aspirent » de la liquidité hors des marchés financiers. Pour Howell, « all money that is anywhere must be somewhere » : si elle finance l’économie réelle, elle n’est plus disponible pour soutenir les actifs financiers.
- Phase du cycle : Il situe actuellement le marché entre les phases de « speculation » et « turbulence » de son cycle de liquidité (environ 65 mois). Dans cette zone, les actifs sensibles à la liquidité (Bitcoin, small caps, or, spreads de crédit) sous-performent déjà, tandis que le marché actions est largement porté par le « mono-trade » IA.
- Implications pour les actions : Une baisse marquée du momentum de liquidité est un vent contraire pour les multiples de valorisation. Il n’annonce pas un krach immédiat tant que la liquidité ne chute pas en niveau absolu, mais il juge l’environnement de plus en plus fragile.
- Il souligne le mur de refinancement de la dette (debt-to-liquidity élevé) comme un risque structurel.
- Positionnement favorisé : Il regarde avec plus d’intérêt les obligations d’État (notamment américaines) tout en restant constructif à plus long terme sur l’or et le Bitcoin (actifs de couverture contre la monétisation de la dette).
- Sa note hebdomadaire du 10 novembre 2026 confirme une perte continue de momentum de liquidité, avec une rotation des investisseurs (sortie partielle des US/Japon/UK vers la zone euro).
Howell est aligné avec le signal de détérioration de liquidité évoqué dans le graphique Bloomberg / Albert Edwards : le soutien de liquidité qui a alimenté le bull market s’affaiblit, ce qui constitue un headwind pour les actions à l’horizon des prochains mois. Il reste toutefois plus nuancé qu’Edwards (pas de prédiction de chute de 50-60 %), en distinguant clairement le ralentissement du momentum d’une contraction absolue de liquidité.

