J’ai publié un article il y a une semaine pour alerter sur le changement d’ambiance sur les marchés obligataires mondiaux.
Depuis la pandémie de COVID-19, la politique budgétaire s’est désorganisée dans la plupart des pays du G10, avec des déficits budgétaires et des émissions de dette bien supérieurs à la normale en période de non-crise.
NOTE le plus gros reproche que je fais à RJ BROOKS que j’apprécie par ailleurs est de ne pas arriver à considérer que nous sommes en crise! En crise existentielle. Nous sommes en crise lente, longue, multiforme, surdéterminée, mais avec une cause radicale: l’insuffisance de surproduit ou si vous préférez l’insuffisance de profit dans le monde face à la masse astronomique de capitaux productifs et fictifs qui cherche sa rentabilité par tous moyens.
Compte tenu du niveau déjà élevé de la dette publique dans de nombreux pays, l’impatience des marchés n’était qu’une question de temps. Et il semble que ce soit le cas.
Au cours de l’année écoulée, mes articles se sont concentrés sur l’évolution des rendements à long terme, car ils reflètent au mieux le ressenti des marchés vis-à-vis de la dette.
À court terme, les taux d’intérêt indiquent principalement l’évolution anticipée de la politique monétaire.
C’est à long terme que les marchés intègrent les primes de risque et que les choses bougent réellement.
Les rendements des obligations à terme 10 ans (ce que les marchés anticipent pour le rendement à 10 ans dans dix ans) augmentent partout, mais surtout là où l’encours de la dette est élevé et les dysfonctionnements politiques aigus.
J’ai pointé du doigt le Japon comme étant en grande difficulté lors de ma diffusion en direct de dimanche et dans un article connexe . De fait, le rendement à terme 10 ans du Japon est celui qui a le plus progressé ces dix derniers jours, suivi par le Royaume-Uni, la France et l’Italie.
Les marchés concentrent leurs efforts sur les zones les plus vulnérables.
La question de l’origine de cette vague de ventes se pose évidemment.
La courbe des taux américains a connu un net fléchissement depuis la dernière réunion de la Fed, le 29 juillet. Cette situation a entraîné une hausse des rendements à long terme partout ailleurs.
La récente flambée des prix du pétrole y contribue également. Les obligations n’apprécient pas l’instabilité, et cette situation nous rappelle que le conflit du Golfe est loin d’être résolu. Mais, à mon avis, ce genre de recherche de coupables est hors de propos. Lorsqu’on est fortement endetté et que l’on croie à des déficits budgétaires insoutenables, on est extrêmement vulnérable au moindre choc. Le problème n’est pas tant le choc en lui-même, mais plutôt le désastre que représente notre politique budgétaire à l’échelle mondiale.
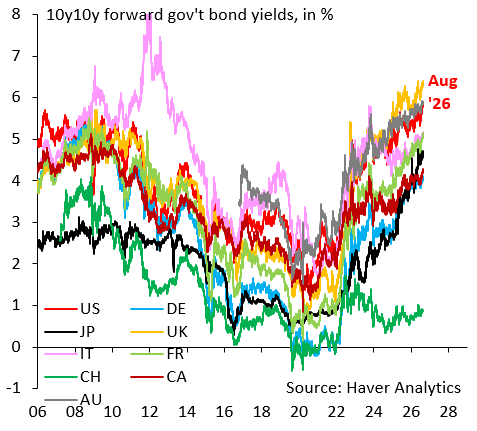
Le graphique ci-dessus illustre l’évolution des taux à terme à 10 ans.
Il présente les États-Unis (rouge), l’Allemagne (bleu), le Japon (noir), le Royaume-Uni (orange), l’Italie (rose), la France (vert clair), la Suisse (vert foncé), le Canada (marron) et l’Australie (gris).
Trois points méritent d’être soulignés.
Premièrement, les taux à long terme ont commencé à augmenter en 2022, lorsque les banques centrales ont relevé leurs taux pour contenir l’inflation liée à la COVID-19.
Cette hausse était initialement due à la partie courte de la courbe des taux, mais elle s’est transformée en une hausse autonome des taux à long terme.
La situation actuelle est liée au risque et aux primes de terme, et non aux anticipations de politique monétaire.
Deuxièmement, les pays fortement endettés et confrontés à des dysfonctionnements politiques, comme le Japon, le Royaume-Uni et la France, sont plus durement touchés que les autres.
Les conditions initiales s’avèrent cruciales.
Troisièmement, la Suisse et quelques autres pays faiblement endettés font figure d’exception. Les avantages d’une politique budgétaire responsable et de mécanismes tels que le frein à l’endettement allemand (qui a été considérablement affaibli ces dernières années) n’ont jamais été aussi manifestes.

Le graphique ci-dessus se concentre sur les dix derniers jours. Il illustre la hausse des rendements à terme à 10 ans depuis le 7 août, soit au cours de la semaine écoulée.
Le Japon est le pays le plus touché, ce qui confirme mon analyse de la fragilité de son marché obligataire et des fortes pressions à la dépréciation sur le yen.
Le Royaume-Uni, la France et l’Italie subissent également des répercussions. Il est clair que les marchés se différencient et que les pays déjà fragilisés sont les plus touchés. Il est donc urgent que les décideurs politiques maîtrisent la politique budgétaire.
Faute de quoi, la situation va s’aggraver considérablement avant de s’améliorer.

