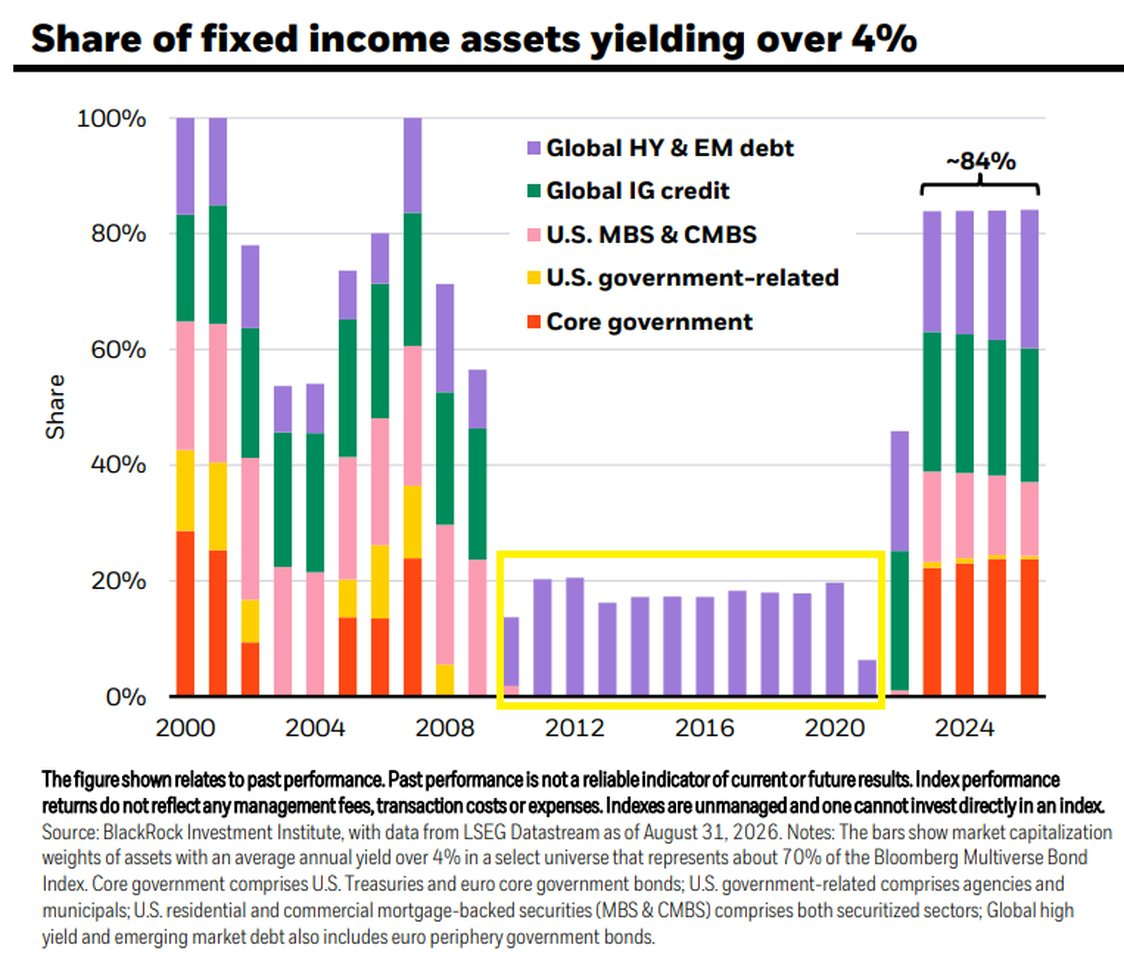
Ceci est un excellent graphique qui montre l’environnement de taux ANORMALEMENT bas créé par les banques centrales après la crise financière. La stratégie « TINA » (There is no alternative but to buy equities) est désormais terminée, car les taux se sont normalisés et offrent une véritable alternative au risque actions.
Aujourd’hui a marqué la plus forte hausse quotidienne du rendement des obligations à 10 ans en 17 mois, avec une augmentation de 15 points de base.
La dernière fois que nous avons vu un mouvement d’une telle ampleur c’était en avril 2025, lors du « Jour de la Libération ». Le marché intègre une nouvelle hausse de taux de 25 points de base de la Fed en octobre.
Si la Fed doit vraiment augmenter les taux à nouveau en octobre, elle aurait dû les relever de 50 points de base le 16 septembre.
Gardez à l’esprit qu’il y a seulement 9 mois, les marchés pensaient que la Fed serait à sa troisième baisse de taux de 2026 à ce stade.
Le 22 mai 2026, Kevin Warsh prête serment à la Maison-Blanche et devient le 17e président de la Réserve fédérale.
Il hérite d’un marché obligataire déjà nerveux : l’inflation reste au-dessus de 2 % depuis cinq ans, les rendements longs sont élevés, et Donald Trump exige des taux proches de 1 %.
Quatre mois plus tard, le Treasury à 10 ans flirte avec 5,14 %, un niveau rarement vu depuis la crise financière.
Entre les deux dates, le marché a testé Warsh, l’a d’abord salué, puis l’a sanctionné.
Le point de départ: un président nommé pour baisser les taux, un marché qui l’oblige à les relever évidemment cela fait mauvais effet!
Trump désigne Warsh le 30 janvier 2026. Le Sénat le confirme le 13 mai par 54 voix contre 45, l’un des votes les plus partisans de l’histoire de la Fed. Dès la prestation de serment, Bloomberg relève un fait symbolique : Warsh arrive avec le taux à 10 ans le plus élevé pour un nouveau chairman depuis Alan Greenspan en 1987.
Le message du marché est clair : la crédibilité anti-inflation n’est pas acquise d’avance.
Warsh n’est pas un inconnu. Gouverneur de la Fed de 2006 à 2011, il a quitté l’institution en critiquant le quantitative easing. Son credo, répété depuis 2025 : moins de « Fed speak », moins de forward guidance, recentrage sur la stabilité des prix.
Pour les Treasuries, cela signifie moins de « snake oil » et de complaisance et plus de prime de terme. Le concept de prime de terme étant diafoirique pour dire qu’il n’y a pas assez de demande pour les échéances longues des dettes américaines.
Lors de sa première réunion, la Fed maintient les fonds fédéraux dans la fourchette 3,50 %–3,75 % et supprime la forward guidance. Le 10 ans recule légèrement, vers 4,43 %. Warsh interprète la baisse des rendements et de la volatilité comme la preuve que les « bond vigilante » comprennent sa doctrine.
Il a tort.
Avec Juillet arrive la fin de l’état de grâce.
À la réunion suivante, Warsh parle encore d’inflation trop haute, mais ne signale pas de hausse imminente. Le marché lit un écart entre les mots et les actes. Le 10 ans remonte vers 4,67 %–4,71 %, le 30 ans dépasse 5,20 %. La courbe se déforme : les taux longs montent pendant que les taux courts hésitent. C’est le diagnostic classique d’un marché qui doute de la volonté des autorités et donc qui exige davantage de prime d’inflation et de terme.
Les choses ne s’arrangent pas.
Le contexte géopolitique aggrave le mouvement. La guerre contre l’Iran fait flamber le pétrole ; les prix à la consommation d’août ressortent à 3,4 % sur un an. L’investissement massif dans l’IA et les data centers gonfle aussi la demande de capitaux.
Warsh lui-même attribue une partie de la hausse des rendements à « la force de l’économie, l’investissement dans l’IA et l’incertitude géopolitique », pas à un doute sur la Fed.
Août–septembre c’est Jackson Hole .À Jackson Hole, Warsh recentre le discours et va à Canossa : l’économie est proche du plein-emploi, l’inflation n’a pas assez ralenti, la priorité reste les prix.
Le 10 ans gravit les 4,67 %..
Le 16 septembre 2026, la Fed relève les taux de 25 points de base, à 3,75 %–4,00 %. C’est la première hausse depuis juillet 2023. Le vote est unanime. Le « dot plot » esquisse au moins une hausse supplémentaire d’ici la fin d’année.
Le 10 ans passe le seuil fatidique des 5 % dans la foulée. Au 23–24 septembre, il évolue autour de 5,11 %–5,14 %, contre environ 4,12 %–4,15 % un an plus tôt.
La courbe est révélatrice. Le 2 ans grimpe nettement : le marché intègre un cycle de resserrement.
Le 10 ans monte aussi. Sa hausse indique plutôt que le moteur principal est l’anticipation de taux directeurs plus élevés, désormais confirmée.
Sous Powell, la guidance réduisait l’incertitude. Sous Warsh, cette assurance s’estompe. Moins de guidance, c’est plus de sensibilité aux données… et souvent une prime de terme plus élevée.
Les premiers mois de 2026 l’ont illustré : dès que le marché a cru que Warsh hésitait, les maturités longues en ont payé le prix. S’y ajoutent des forces structurelles qui dépassent la personnalité de Warsh : déficit fédéral, émissions massives du Trésor, réticence des acheteurs, boom d’investissement technologique, chocs d’offre énergétiques.
Même une Fed crédible ne ramènerait pas le 10 ans à 3 %.
La Fed confirme une seconde hausse avant la fin 2026, puis c’est l’incertude.
J’irai plus loin que l’incertitude, je dirais c’est l’Aventure! En particulier je n’exclus pas la possibilité que la Fed perde le contrôle des taux longs. Deja elle est obligée donner du mou à la laisse pour réduire ses risques, mais si les élections de Mid term apportent le chaos , alors il est tout à fait possible que les fondamentales ‘imposent ; et les fondamentales pour la dette américaine ne sont pas très bonnes!
TINA agonise!

