Joe Calhoun
Je sais que j’écris sur les taux et les obligations quasiment chaque semaine, mais c’était nécessaire.
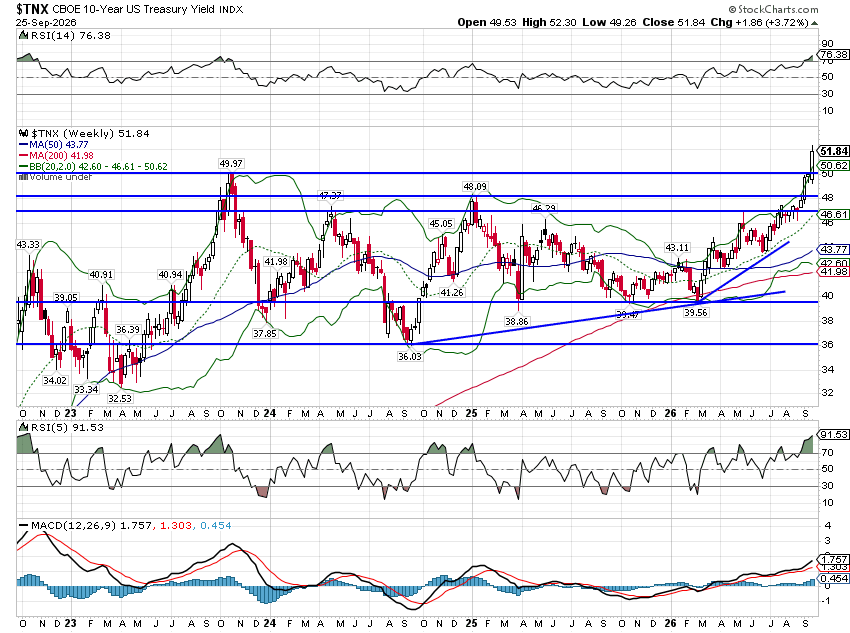
La semaine dernière, le rendement à 10 ans a finalement franchi la barre des 5 %, un événement que j’anticipais depuis des années, progressant de près de 19 points de base pour clôturer à 5,18 %.
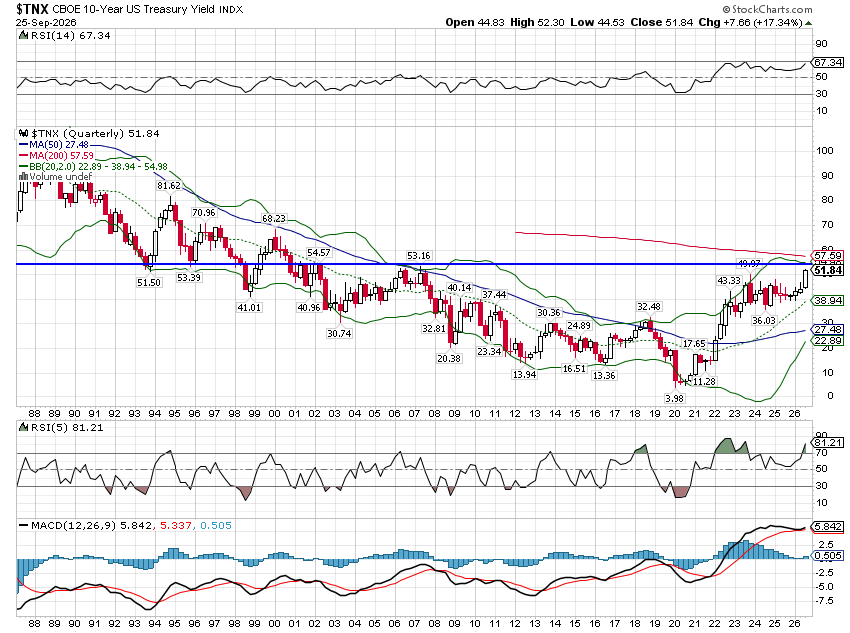
Suite à cette mesure, le taux à 10 ans est revenu à la normale, soit aux alentours de la moyenne des 40 dernières années. Le régime de taux bas qui prévalait depuis la crise de 2008 est révolu.
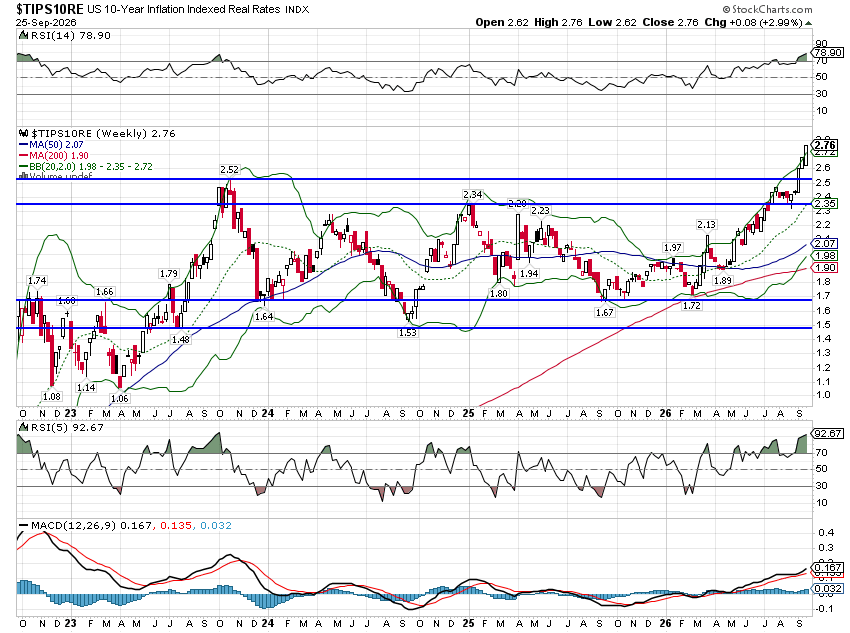
Les taux réels ont également connu une forte hausse. Le rendement des TIPS à 10 ans a atteint son plus haut niveau depuis son bref passage au-dessus de 3 % en novembre 2008. Le record historique s’élevait à 4,41 % en janvier 2000 ; les taux réels pourraient donc encore augmenter. Par ailleurs, l’historique des TIPS (émis depuis 1997) montre qu’ils ont déjà été bien plus élevés. Cependant, sur le long terme, les rendements réels se sont situés en moyenne autour de 3 %. Ainsi, les rendements réels actuels, tout comme les rendements nominaux, sont normaux.
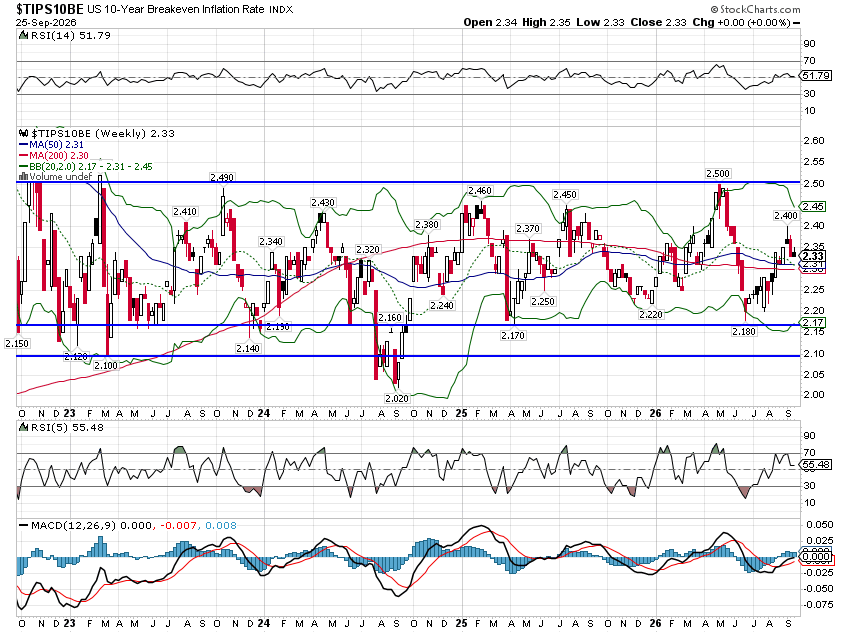
Le fait que les rendements réels aient progressé en même temps que les rendements nominaux la semaine dernière signifie que l’essentiel de la variation est lié à la croissance réelle, et non à l’inflation. De fait, le taux d’inflation d’équilibre à 10 ans est resté inchangé la semaine dernière.
Les rendements à 2 ans ont également progressé et se rapprochent des sommets de 2022/23 et de 2007. Les taux à court terme ont enregistré deux nouveaux sommets consécutifs au cours des deux derniers cycles économiques (en considérant la crise du COVID comme un cycle). Cette situation diffère de la tendance observée avant la crise de 2008, où chaque cycle économique successif voyait les taux culminer à un niveau inférieur. Les taux actuels sont normaux par rapport aux moyennes de long terme, mais le contexte est totalement différent.
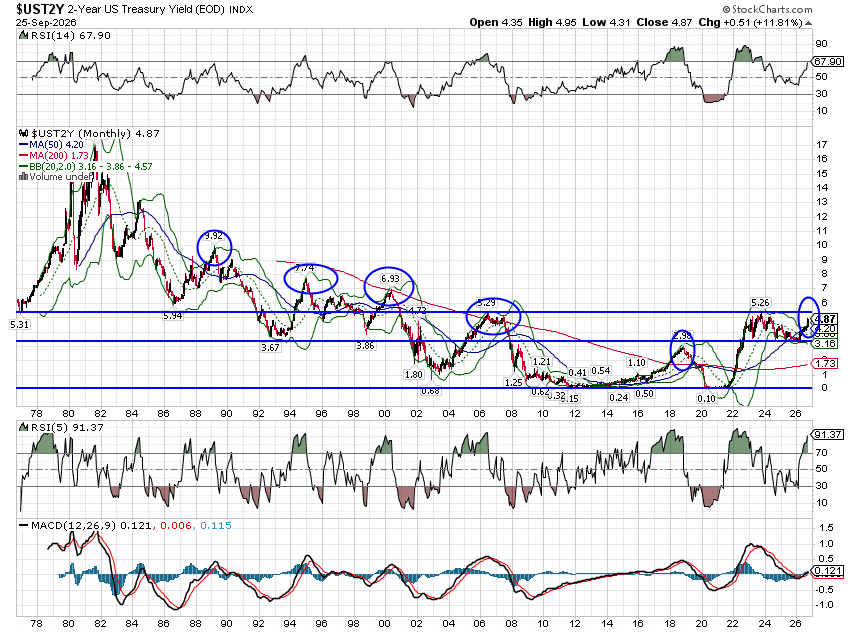
On a beaucoup écrit sur cette hausse des taux, avec des explications diverses, allant des craintes inflationnistes à une perte de confiance dans la dette américaine. Ce n’est pas l’explication la plus courante, mais la plus simple est que les anticipations de croissance réelle ont augmenté, probablement grâce à l’optimisme suscité par la croissance tirée par l’IA. La récente fermeté du dollar américain, très stable depuis le milieu de l’année dernière et proche de son plus haut récent, constitue un argument supplémentaire en faveur de cette hypothèse. On peut également observer ce phénomène sur le marché de l’or, où les prix sont actuellement en baisse (plus de 20 %) depuis leur pic de mars dernier. Ces mouvements sont inattendus si cette hausse des taux était due à l’inflation ou à des craintes concernant la dette souveraine.
La croissance du PIB réel est restée relativement stable depuis 2022, avec une variation annuelle moyenne d’environ 2,5 %. Elle a légèrement ralenti au cours de l’année écoulée, pour s’établir à environ 2,3 %, mais cette baisse est trop faible pour être significative. L’outil de prévision en temps réel GDPNow de la Réserve fédérale d’Atlanta indique une croissance du PIB réel d’environ 5 % pour le trimestre en cours, mais de nombreuses données manquent encore. En y regardant de plus près, les principaux points positifs du trimestre concernent les stocks, la consommation et l’investissement fixe non résidentiel. L’évolution des stocks s’explique en partie par des anticipations de droits de douane, mais pas entièrement. J’évoque depuis des mois la baisse des stocks par rapport aux ventes. La consommation s’est montrée bien plus résiliente que ne le laissent penser les enquêtes de confiance.
Donc, si la hausse des taux est liée à la croissance du PIB réel, c’est une bonne chose, n’est-ce pas ? Cela dépend de ce que l’on entend par « bonne chose ». Économiquement, une croissance réelle en hausse devrait être positive, mais il ne faut pas oublier que l’inflation reste largement supérieure à la normale. La variation annuelle du PIB nominal est actuellement de 6,6 %, dont seulement 2,1 % de croissance réelle, le reste correspondant à l’inflation (déflateur du PIB). Si la croissance réelle s’accélère à, disons, 3 % et que le taux d’inflation reste stable, le PIB nominal dépasserait les 7 %, ce qui entraînerait probablement une nouvelle hausse des taux d’intérêt. Pour un investisseur en actions, ce n’est pas une bonne nouvelle. Les années 1970 ont connu une forte croissance du PIB réel (3,3 % par an), mais la hausse de l’inflation et des taux a divisé par deux la valorisation des actions au cours de cette décennie ; les rendements réels (après inflation) ont été négatifs.
Dans les années 1970, le PIB nominal a progressé de 11,7 % par an et les revenus de 10,4 % par an, mais les cours boursiers ont chuté en raison de la hausse des taux d’intérêt. Dans les années 1980, le PIB nominal a crû de 5,6 % par an et les revenus de 5,1 %, mais les cours boursiers ont progressé du fait de la baisse des taux d’intérêt. La valorisation des actions au début des années 1970 était légèrement supérieure à la moyenne de long terme, tandis qu’au début des années 1980, elle représentait presque la moitié de cette moyenne. Ces valorisations initiales élevées et la hausse des taux (années 1970) ont engendré de très mauvais rendements boursiers (5,8 % en valeur nominale et -1,6 % en valeur réelle). À l’inverse, les faibles valorisations initiales et la baisse des taux (années 1980) ont généré d’excellents rendements (17,6 % en valeur nominale et 12,5 % en valeur réelle).
Où en sommes-nous aujourd’hui ? Les valorisations boursières initiales sont proches de leurs plus hauts historiques, l’inflation est supérieure à la moyenne et les taux d’intérêt augmentent. Bien qu’il soit impossible de prédire les rendements à court terme, la méthode de Shiller est assez précise pour prédire les rendements sur 20 ans. Actuellement, cette méthode donne un rendement réel moyen attendu de 1,0 % à 2,5 %. On peut également utiliser la méthode de John Bogle.
Rendement réel attendu sur 20 ans = Rendement du dividende initial + Croissance réelle des bénéfices + Variation de la valorisation
Cela vous permet d’obtenir un rendement réel attendu de 2,0 % à 3,5 %.
Cela suppose que les valorisations reviennent à leur moyenne de long terme ; c’est ce qu’on appelle le retour à la moyenne. Que se passerait-il si l’inflation retombait à l’objectif de la Fed tandis que l’IA enregistre une croissance réelle de 3 % ? Même en supposant une stabilité des valorisations, les rendements attendus resteraient faibles. La croissance des bénéfices à long terme est sensiblement équivalente à la croissance du PIB nominal. Si l’inflation atteint 2 % et la croissance réelle 3 %, la croissance du PIB nominal serait de 5 %. En utilisant la méthode de Bogle : un rendement initial du dividende de 1,0 % + une croissance des bénéfices de 5 % = un rendement nominal de 6,0 %. Corrigé de l’inflation de 2 %, ce rendement réel s’élève à 4 %. Parallèlement, un investisseur peut obtenir un rendement réel de 3,1 % avec une obligation indexée sur l’inflation à 20 ans, garantie par le gouvernement américain.
J’ai déjà indiqué dans des analyses précédentes que si le taux à 10 ans franchissait enfin la barre des 5 %, cela créerait un nouvel environnement pour les investisseurs, différent de celui des trois dernières années. Les obligations, notamment les TIPS (obligations indexées sur l’inflation), offrent désormais un rendement compétitif par rapport aux actions. L’IA pourrait ou non accroître la productivité et la croissance réelle, mais même si c’est le cas, la hausse devra être importante pour influencer les rendements boursiers futurs. De plus, je prévois un ralentissement de l’impact de l’IA sur la croissance économique et la croissance des bénéfices au cours des deux prochaines années, et ce pour plusieurs raisons. Premièrement, les principales entreprises du secteur de l’IA appellent déjà à un ralentissement, même si leurs motivations restent quelque peu floues. Deuxièmement, d’importants goulets d’étranglement persistent (la production d’électricité en tête) et risquent de freiner le développement, qu’OpenAI et Anthropic le veuillent ou non. Enfin, la perspective d’une réglementation gouvernementale plane sur le secteur. On peut débattre de la nécessité d’une telle réglementation, mais je ne connais personne qui pense qu’une réglementation plus stricte ne ralentira pas le développement.
Quant à l’inflation, nous verrons bien, mais par le passé, elle n’a cessé d’augmenter que lorsque le rendement des obligations à 10 ans a dépassé la variation annuelle du PIB nominal. Avec une croissance du PIB nominal de 6,6 % et un taux à 10 ans de 5,2 %, nous en sommes encore loin. Je ne suis même pas sûr que la manière dont cet écart sera comblé ait une quelconque importance. Si les taux augmentent, les actions finiront par baisser. Si la croissance du PIB nominal ralentit, la croissance des bénéfices ralentira également. Dans les deux cas, cela ne semble pas très favorable aux cours boursiers. D’ailleurs, la croissance des bénéfices est probablement déjà proche de son pic. La dérivée seconde des estimations de bénéfices futurs a déjà atteint son maximum et est en train de s’inverser. Actuellement, les bénéfices du S&P 500 sont tirés par les dépenses d’investissement. Les géants du cloud achètent des équipements et des services pour construire des centres de données, et ces dépenses se répercutent sur les fournisseurs sous forme de bénéfices. Mais bientôt, ces dépenses vont ralentir et les géants du cloud devront commencer à amortir les investissements réalisés ces dernières années. La croissance des bénéfices va ralentir et pourrait même devenir négative. La seule vraie question est : quand ?
Il est temps de réévaluer votre portefeuille. Le monde des taux bas d’il y a peu est révolu et ne semble pas prêt de revenir. Si votre expérience en matière d’investissement se limite aux vingt dernières années, sachez-le : le marché actuel est celui de votre père. Et il est bien différent de celui auquel vous étiez habitué.

