Mohamed El-Erian
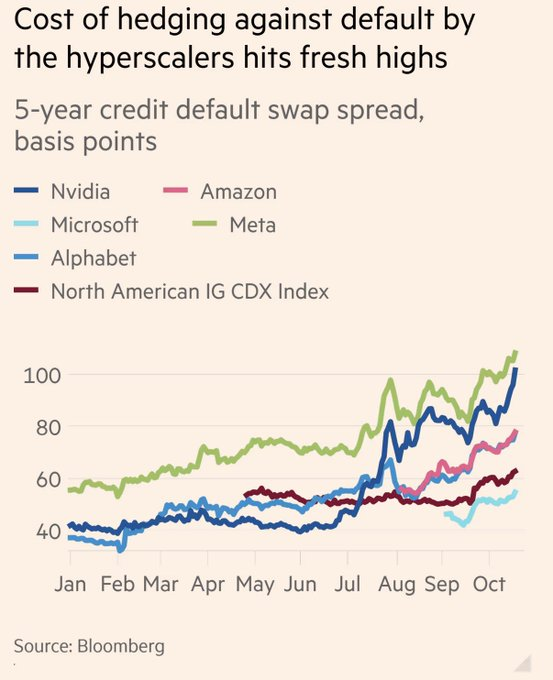
Le 20 octobre 2026 Mohamed El-Erian a relayé sur X un article du Financial Times qui met en lumière un signal de marché particulièrement instructif. « Les investisseurs se ruent sur les credit default swaps pour protéger leurs portefeuilles au cas où le boom de l’IA se déferait. […] En signe d’inquiétude croissante face à l’orgie d’emprunts, le coût d’achat de CDS sur de nombreuses entreprises liées à l’IA a atteint des records ce mois-ci. »
Cette observation, appuyée par des graphiques de Bloomberg et Morgan Stanley, est judicieuse : elle révèle un décalage croissant entre l’enthousiasme des marchés actions pour l’intelligence artificielle et la prudence, voire l’inquiétude, des marchés de crédit.
Alors que les valorisations boursières des géants technologiques restent élevées, le coût de l’assurance contre leur défaut grimpe et les volumes de CDS explosent.
Les credit default swaps (CDS) fonctionnent comme une assurance : l’acheteur paie une prime périodique et est indemnisé si l’émetteur fait défaut. Plus le spread , exprimé en points de base, est élevé, plus le marché perçoit un risque élevé.
Selon les données rapportées par le Financial Times et d’autres sources, les spreads à cinq ans ont atteint des sommets pour de nombreux acteurs :
- Meta autour de 108 points de base ;
- Nvidia autour de 101 points de base ;
- Oracle à environ 322 points de base (plus du double de son niveau de début d’année) ;
- SpaceX à un record de 226 points de base.
Les volumes confirment la tendance. Morgan Stanley estime que plus de 9 milliards de dollars de CDS liés aux obligations d’Oracle, SpaceX, Alphabet, Amazon, Meta, Broadcom et Nvidia ont été échangés en moyenne chaque semaine en septembre, contre moins de 2 milliards en juillet.
Les graphiques accompagnant le tweet d’El-Erian illustrent clairement la montée des spreads pour les hyperscalers (Nvidia, Amazon, Microsoft, Meta, Alphabet) et la flambée des volumes.
Le cas le plus extrême est CoreWeave, fournisseur de cloud spécialisé dans l’IA. Ses CDS à cinq ans évoluent autour de 1 090 points de base, avec des obligations tombées en territoire « distressed ». Pour 10 millions de dollars de protection, un acheteur doit verser environ 1,82 million d’avance plus des paiements trimestriels, ce qui implique une probabilité de défaut élevée sur cinq ans.
L’orgie d’emprunts pour financer l’infrastructure IA continue. Cette hausse du coût de protection n’est pas anodine. Elle coïncide avec une explosion des émissions de dette destinées à financer data centers, puces et énergie. Les entreprises liées à l’IA ont levé environ 466 milliards de dollars en 2026, contre 101 milliards sur la même période de 2025, selon Morgan Stanley.
Les hyperscalers (Amazon, Microsoft, Alphabet, Meta, Oracle, etc.) portent une grande partie de cet effort. S&P Global anticipe plus de 7 000 milliards de dollars de dépenses en data centers et capex liés à l’IA entre 2025 et 2030 pour les principaux acteurs, avec des ressources de financement propres en forte chute, des free cash flows négatifs au moins jusqu’en 2027. Des structures complexes opaques (SPV, engagements hors bilan, garanties croisées) masquent une partie du levier réel, ce que soulignent aussi des analyses sur la dette « cachée ».
reuters.comPourquoi les marchés de crédit s’inquiètentPlusieurs facteurs expliquent cette tension :
- L’incertitude sur la monétisation : les retours sur ces investissements massifs restent largement prospectifs. Si les revenus attendus tardent ou sont inférieurs aux projections, le service de la dette devient problématique.
- La pression sur les free cash flows : plusieurs acteurs ont vu leur génération de trésorerie se dégrader sous le poids des capex.
- La concentration et l’interconnexion : les financements circulaires -un hyperscaler garantissant ou finançant un autre acteur- amplifient les risques de contagion.
- L’absence de marges d’erreur : même des émetteurs perçus comme solides voient leurs CDS grimper, signe que le marché intègre désormais le risque d’un retournement du cycle.
Comme le notait déjà Gillian Tett dans le Financial Times, les CDS ont historiquement servi de « canari dans la mine » avant des périodes de stress. Leur hausse actuelle, alors que les actions restent relativement résilientes, rappelle des épisodes où le crédit anticipait les difficultés.
fCe signal n’implique pas un krach imminent Cependant, la vitesse et l’ampleur de l’endettement, combinées à des structures opaques et à des projections de revenus hedoniques , créent une vulnérabilité.
Quand la monétisation décevra, les conséquences se diffuseronr au-delà du secteur tech : compression des spreads, réallocation des capitaux, pression sur les valorisations et potentiellement des effets sur la liquidité du crédit.
Les régulateurs et les agences de notation (S&P a déjà abaissé Oracle à BBB-) suivent la situation de près.
La remarque d’El-Erian attire l’attention sur le marché du crédit qui « vote avec de l’argent réel » là où les actions peuvent encore être portées par le récit.