La semaine été marquée par une forte reprise sous la conduite des technologiques; On a vu un gros volume de rachats du découvert.
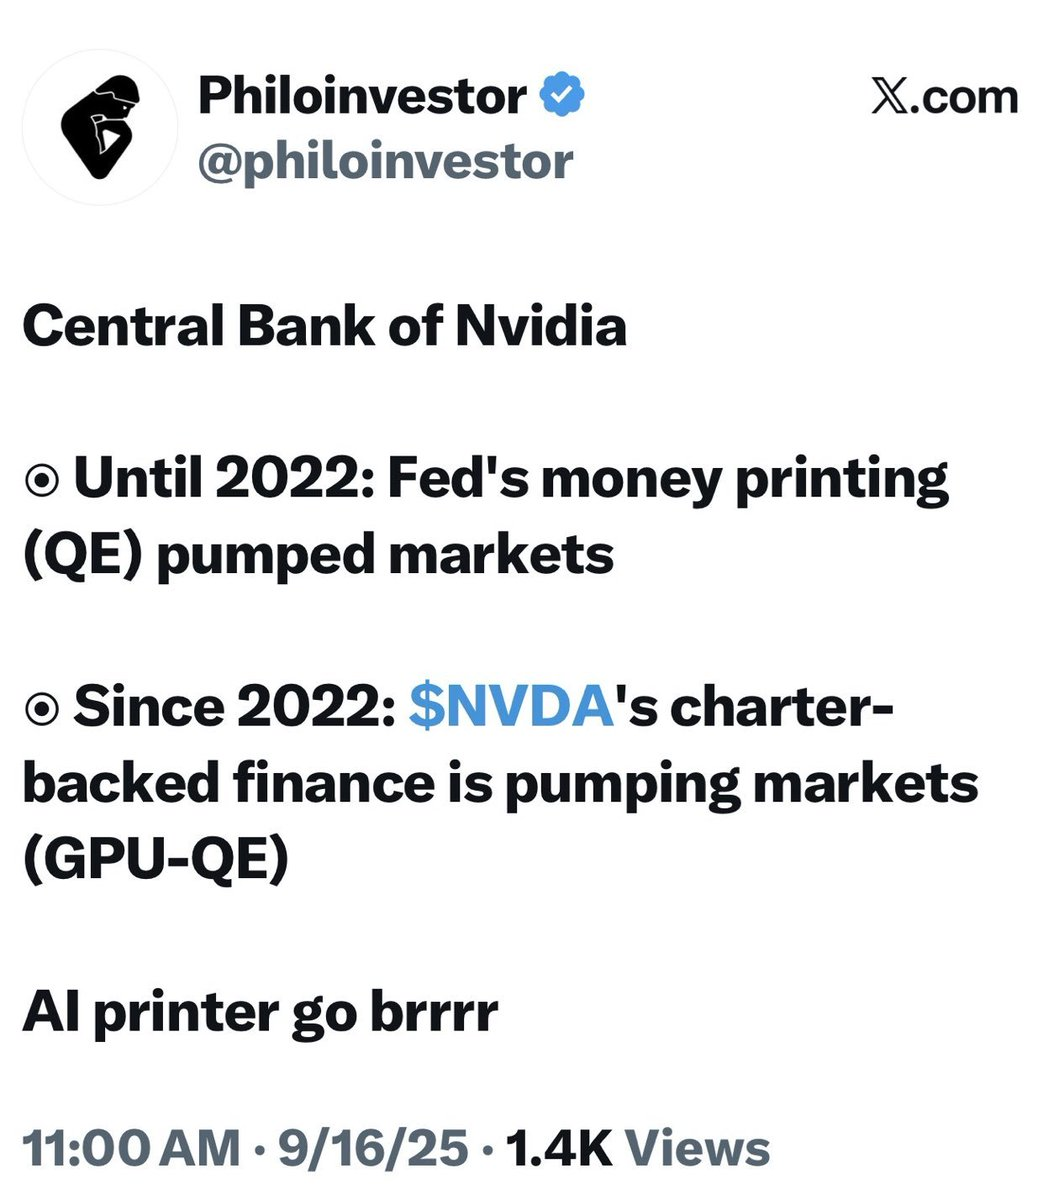
On note de plus en plus d’opinions prudentes voire pessimistes sur l’IA. L’idée que Nividia était la « banque centrale » de l’IA se répand ,il s’y ajoute des comparaisons avec ENRON, tout ceci alimente les craintes sur le développement du secteur.
La publication des chiffres d’inflation a alimenté une hausse sensible des taux obligataires.
10 novembre – Bloomberg:
« Le gouverneur de la Réserve fédérale, Christopher Waller, a déclaré être favorable à une hausse des taux d’intérêt en décembre et a averti que si l’inflation continue de s’accélérer, il soutiendrait une augmentation d’un demi-point de pourcentage afin de préserver la crédibilité de la banque centrale. Qualifiant l’économie de robuste et le marché du travail de stable, M. Waller a affirmé que l’inflation restait trop élevée. Il a ensuite fondé sa recommandation sur les données relatives à l’inflation des prix à la consommation pour le mois d’octobre. « Si, comme je le prévois, le taux d’inflation mensuel s’améliore en octobre, je serais enclin à soutenir une hausse de notre taux directeur de 25 points de base », a déclaré M. Waller. « Mais si les données relatives à l’inflation sous-jacente (IPC) d’octobre, qui seront publiées plus tard dans la journée, sont similaires aux deux relevés mensuels précédents – avec une inflation sous-jacente d’environ 0,3 %, voire plus – alors une mesure de politique monétaire plus énergique pourrait s’avérer nécessaire. » « Dans ce cas, je pense qu’une hausse de 50 points de base du taux directeur devrait être envisagée lors de la réunion de décembre. »
Le S&P 500 a progressé de 2,5 % (en hausse de 10,5 % depuis le début de l’année) et le Dow Jones de 2,1 % (en hausse de 8,9 %).
Le secteur des services publics a gagné 1,7 % (en hausse de 6,0 %).
Le secteur bancaire a rebondi de 2,9 % (en hausse de 6,8 %) et le secteur des courtiers de 2,4 % (en hausse de 9,6 %)
Le secteur des transports a bondi de 4,1 % (en hausse de 18,6 %).
L’indice S&P 400 des Midcaps a gagné 2,2 % (en hausse de 12,4 %) et l’indice Russell 2000 des Small Caps a progressé de 1,3 % (en hausse de 12,4 %).
Le Nasdaq 100 a progressé de 3,5 % (en hausse de 10,7 %).
Le secteur des semi-conducteurs a bondi de 8,1 % (en hausse de 43,2 %).
Le secteur des biotechnologies a progressé de 2,0 % (en hausse de 32,2 %).
Avec une chute de 192 dollars pour l’or, l’indice HUI a reculé de 7,6 % (en baisse de 2,9 %).
SUR LES TAUX
Le taux des bons du Trésor à trois mois a clôturé la semaine à 4,1226 %.
Le rendement des obligations d’État à deux ans a bondi de 36 points de base à 4,87 % (en hausse de 139 points de base depuis le début de l’année).
Le rendement des bons du Trésor à cinq ans a grimpé de 33 points de base à 4,98 % (en hausse de 125 points de base).
Le rendement des obligations du Trésor à dix ans a progressé de 29 points de base à 5,15 % (en hausse de 98 points de base).
Le rendement des obligations à long terme a bondi de 21 points de base à 5,48 % (en hausse de 63 points de base).
Le rendement des titres adossés à des créances hypothécaires (MBS) de référence de Fannie Mae a grimpé de 35 points de base à 6,32 % (en hausse de 127 points de base).
AILLEURS
Le rendement des Bunds allemands a augmenté de 12 points de base à 3,38 % (en hausse de 52 points de base). Le rendement français a grimpé de 16 points de base à 4,92 % (en hausse de 136 points de base). L’écart de rendement entre les obligations françaises et allemandes à 10 ans s’est creusé d’environ quatre points de base à 154 points de base
Le rendement des obligations italiennes à dix ans a progressé de neuf points de base à 4,42 % (en hausse de 87 points de base depuis le début de l’année).
Le rendement des obligations grecques à 10 ans a bondi de 15 points de base à 4,26 % (en hausse de 82 points de base).
Le rendement espagnol à 10 ans a progressé de 11 points de base à 3,94 % (en hausse de 65 points de base).
Le rendement des gilts britanniques à 10 ans a bondi de 18 points de base à 5,34 % (en hausse de 86 points de base). L’indice FTSE des actions britanniques a progressé de 2,0 % (en hausse de 14,8 % depuis le début de l’année).
L‘indice Nikkei 225 des actions japonaises a progressé de 6,5 % (en hausse de 21,5 % depuis le début de l’année). Le rendement des obligations d’État japonaises à 10 ans a bondi de 22 points de base à 2,87 % (en hausse de 81 points de base depuis le début de l’année).
Le CAC 40 français a progressé de 2,8 % (en hausse de 2,7 %).
L’indice allemand DAX a grimpé de 3,6 % (en hausse de 9,2 %).
L’indice espagnol IBEX 35 a repris 3,4 % (en hausse de 15,7 %).
L’indice italien FTSE MIB a bondi de 3,6 % (en hausse de 15,4 %).
Les marchés actions émergents ont majoritairement progressé.
Le Bovespa brésilien a gagné 2,2 % (en hausse de 6,9 %), tandis que l’indice mexicain Bolsa a reculé de 0,3 % (en hausse de 10,6 %).
Le Kospi sud-coréen a progressé de 4,6 % (en hausse de 25,5 %).
L’indice indien Sensex a progressé de 0,7 % (en baisse de 4,3 %).
L’indice de la Bourse de Shanghai a reculé de 0,4 % (en baisse de 8,4 %).
L’indice Borsa Istanbul National 100 de Turquie a progressé de 3,1 % (en hausse de 5,2 %).
SUR LE CREDIT
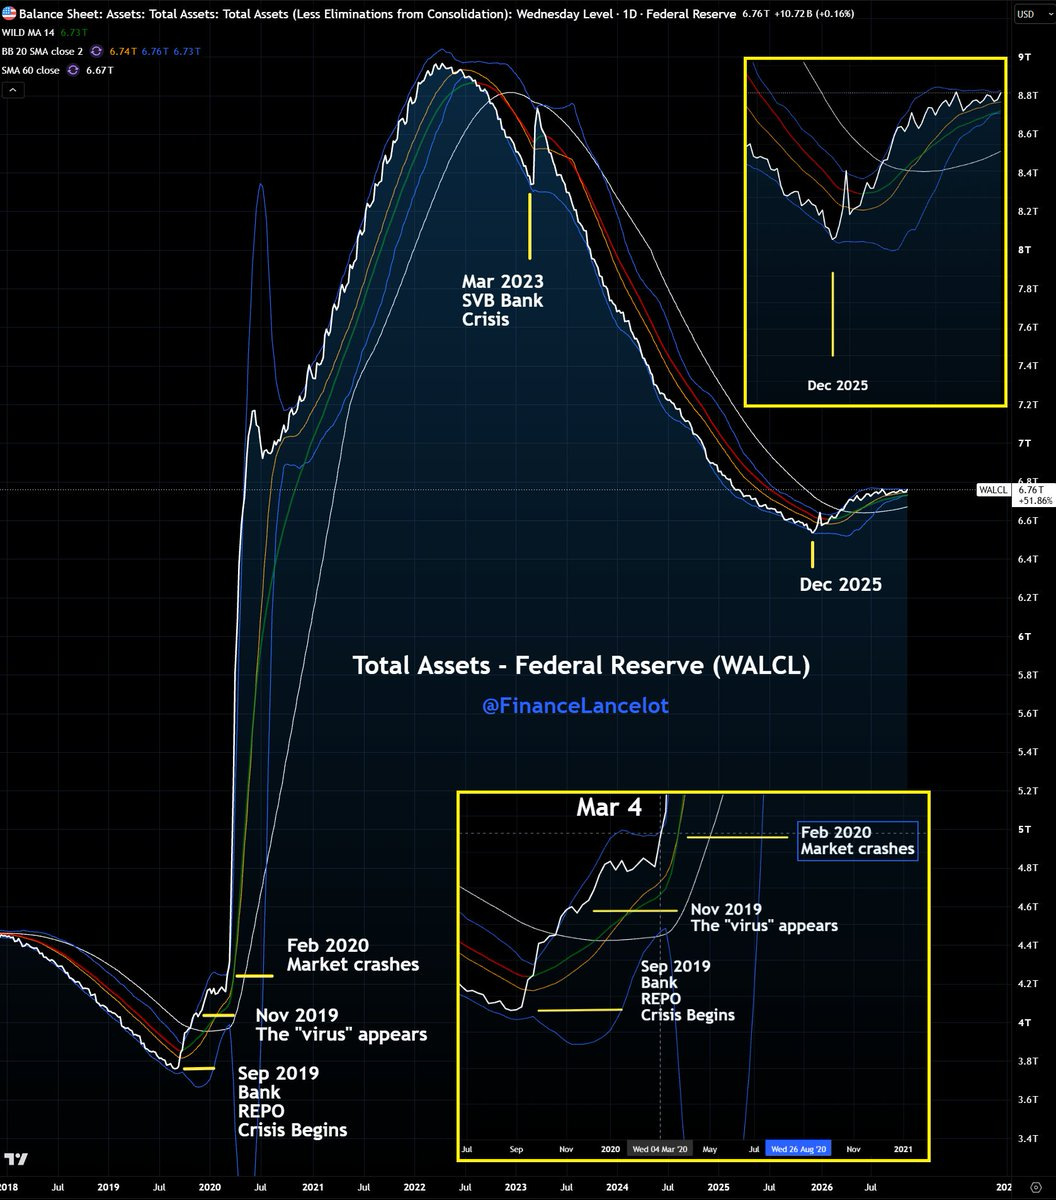
Les actifs totaux détenus par la Réserve fédérale atteignent maintenant le haut de la bande de Bollinger (bleue). Lorsque cette intersection s’est produite le 4 mars 2020, elle a marqué le début de la phase accélérée de l’effondrement éclair. Que sait la Réserve fédérale que nous ignorons ?
@FinanceLancelot
·
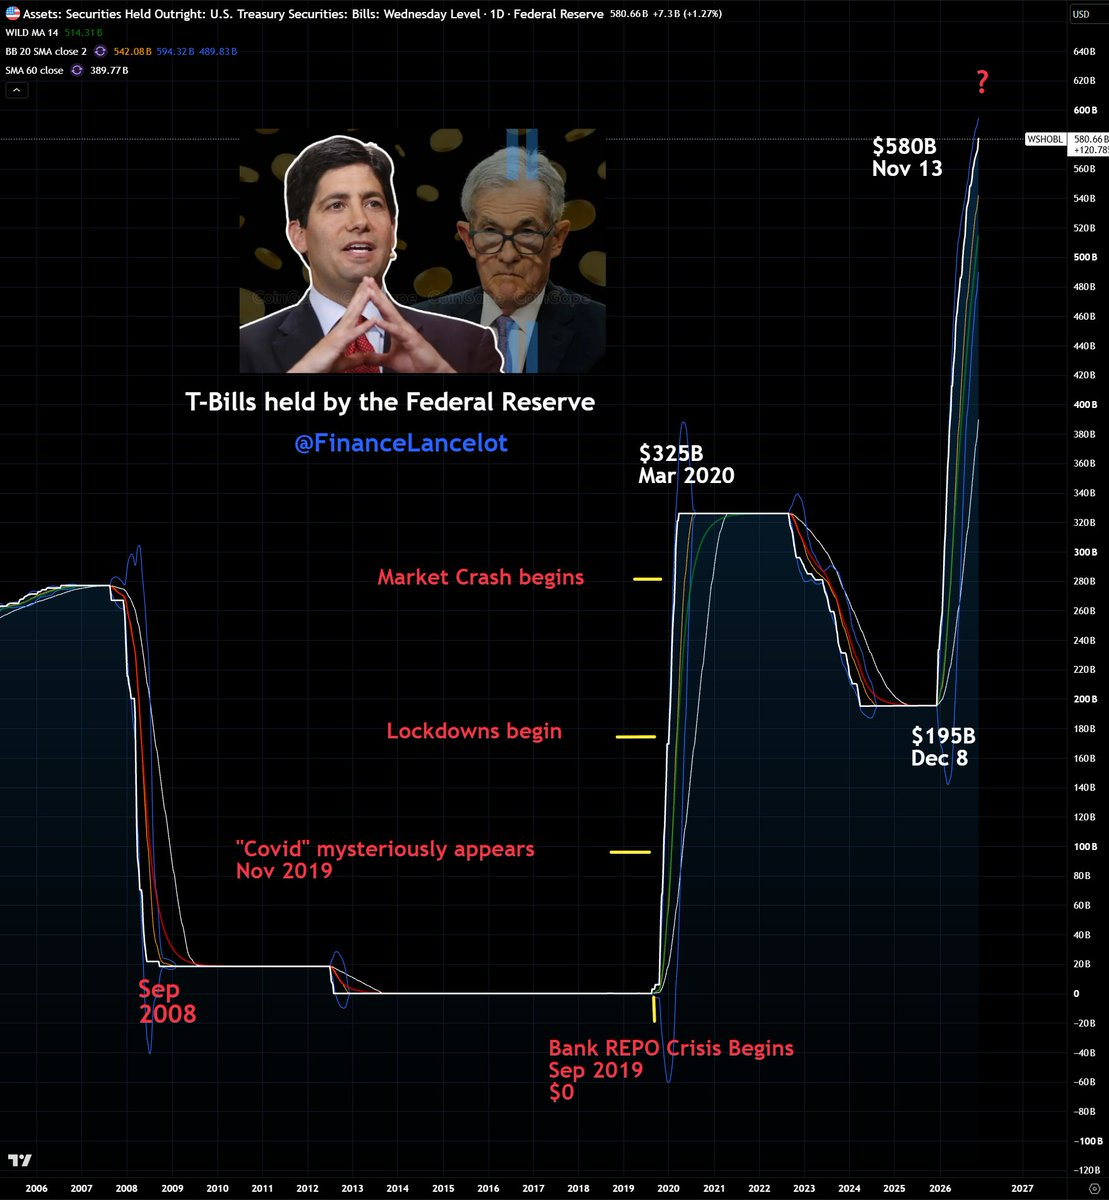
La semaine dernière, les crédits de la Réserve fédérale ont augmenté de 5,9 milliards de dollars pour atteindre 6 707 milliards de dollars, soit une expansion de 217 milliards de dollars sur 48 semaines. Ces crédits restent inférieurs de 2 182 milliards de dollars à leur pic du 22 juin 2022.
Depuis la reprise du QE le 11 septembre 2019, les crédits de la Fed ont augmenté de 2 981 milliards de dollars, soit 80 %.
Depuis le 7 novembre 2012 (731 semaines), les crédits de la Fed ont progressé de 3 897 milliards de dollars, soit 139 %.
Ailleurs, les avoirs de la Réserve fédérale de New York en titres du Trésor et en titres d’agences détenus par des investisseurs étrangers ont chuté de 191 milliards de dollars la semaine dernière pour s’établir à 2 801 milliards de dollars, leur plus bas niveau depuis juillet 2010.
Les avoirs en dépôt ont reculé de 238 milliards de dollars sur un an, soit une baisse de 8,6 %.
L’encours total des fonds monétaires a diminué de 35,5 milliards de dollars pour atteindre 7 980 milliards de dollars. Ces fonds ont progressé de 443 milliards de dollars, soit 5,9 %, sur un an, après avoir connu une hausse historique de 3 348 milliards de dollars, soit 72 %, depuis le 26 octobre 2022.
Le volume total de billets de trésorerie a augmenté de 4,2 milliards de dollars pour atteindre 1 508 milliards de dollars, un niveau jamais vu depuis 2009. Ce volume a progressé de 192 milliards de dollars, soit 14,6 %, sur un an.
Les taux fixes des prêts hypothécaires à 30 ans de Freddie Mac ont reculé de sept points de base à 7,11 % (en hausse de 87 points de base sur un an). Les taux à 15 ans ont baissé de 12 points de base à 6,45 % (en hausse de 96 points de base). Selon l’enquête de Bankrate sur le coût des emprunts hypothécaires de grande envergure, le taux fixe à 30 ans a diminué de deux points de base à 7,32 % (en hausse de 86 points de base).
SUR LES CHANGES
8 novembre – Wall Street Journal:
« Le Japon a dépensé la somme record de 50 milliards de dollars en une seule journée en juillet pour soutenir le yen, illustrant une campagne d’intervention agressive qui a notamment inclus une action conjointe, rare, avec le ministère des Finances américain. Les données montrent que Tokyo a acheté un total de 15 399 milliards de yens, soit l’équivalent de 97,16 milliards de dollars, en juillet et août. Près de la moitié de cette somme a été dépensée le 30 juillet seulement, soit 7 976 milliards de yens. Ce montant dépasse celui dépensé en avril et mai. »
Sur la semaine, l’indice du dollar américain a progressé de 1,1 % pour atteindre 103,412 (en hausse de 5,2 % depuis le début de l’année).
Le won sud-coréen a quant à lui gagné 2,0 % et le peso mexicain 0,4 %.
Du côté des baisses , le real brésilien a reculé de 2,6 %, le rand sud-africain de 2,3 %, le franc suisse de 2,2 %, la couronne suédoise de 1,8 %, le dollar australien de 1,4 %, la couronne norvégienne de 1,2 %, l’euro de 1,1 %, la livre sterling de 1,1 %, le dollar canadien de 1,0 %, le yen japonais de 0,8 %, le dollar singapourien de 0,5 % et le dollar néo-zélandais de 0,4 %.
Le renminbi chinois (sur le marché intérieur) s’est apprécié de 0,04 % face au dollar (en hausse de 4,74 % depuis le début de l’année).
SUR LES MATIERES PREMIERES
Liquidations de fonds spéculatifs.
L’indice Bloomberg des matières premières a reculé de 0,9 % (en hausse de 21,7 % depuis le début de l’année).
L’or au comptant a chuté de 4,7 % à 3 884 $ (en baisse de 10,1 %).
L’argent a plongé de 6,6 % à 48,74 $ (en baisse de 32,2 %).
Le pétrole brut WTI a reculé de 1,38 $, soit 1,5 %, à 88,56 $ (en hausse de 54 %).
L’essence a chuté de 4,8 % (en hausse de 53 %), tandis que le gaz naturel a bondi de 7,6 % à 3,23 $ (en baisse de 12 %).
Le cuivre a reculé de 1,3 % (en hausse de 9 %).
Le blé a progressé de 0,7 % (en hausse de 20 %), tandis que le maïs a gagné 0,8 % (en hausse de 1 %).
Le bitcoin a chuté de 8 150 $, soit 10,8 %, à 67 570 $ (en baisse de 22,9 %).
SUR L’INSTABILITE
8 novembre – Bloomberg :
« Dans une récente lettre aux investisseurs, Elliott Investment Management, la société de Paul Singer, a prédit un marché baissier important. Le gestionnaire de 80 milliards de dollars d’actifs pourrait assister à un passage brutal de la peur de rater une opportunité (FOMO) à la peur de tout perdre (FOGO).
Bien que réputé pour ses commentaires pessimistes, Elliott a vu ses avertissements concernant un « dénouement auto-entretenu » du marché haussier se réaliser la semaine dernière. Alors que les fonds spéculatifs abordent la fin de l’année avec prudence, les investisseurs avisés feraient bien de rester à l’écart. »
10 novembre – Bloomberg :
« Les investisseurs qui profitent actuellement d’une période faste pour les stratégies de dispersion des actions doivent se préparer à des pertes en cas de retournement brutal du marché… “Les stratégies de dispersion sont une bombe à retardement”, a déclaré Will Bartlett, PDG de Parallax Volatility Advisers… “Tout dépend du moment où elles exploseront.”
Une stratégie de dispersion classique consiste à parier qu’un panier d’actions ou un indice comme le S&P 500 restera stable, tandis que les actions qui le composent connaîtront des fluctuations plus importantes et dans des directions différentes.
Cette stratégie a rencontré un franc succès auprès des gestionnaires de portefeuille des sociétés d’investissement multi-stratégies cette année, dans un contexte de forte baisse des corrélations entre les actions. “Nombreux sont ceux qui s’y adonnent sans savoir à quoi ressemble un retournement de situation”, a ajouté Bartlett. »
10 novembre – CNBC (Jessica Dickler) : « Face à la pression financière croissante, les Américains ont de plus en plus recours aux cartes de crédit… Selon le dernier rapport sur la dette des ménages de la Réserve fédérale de New York, l’encours total des cartes de crédit a augmenté de 22 milliards de dollars au troisième trimestre pour atteindre le niveau record de 1 290 milliards de dollars… Ces encours sont en hausse de 4,2 % par rapport à l’année précédente. La dette totale des ménages, incluant les prêts hypothécaires, les prêts automobiles et les prêts étudiants, a également progressé de 334 milliards de dollars entre juillet et septembre pour atteindre le niveau record de 19 100 milliards de dollars. « L’endettement global est en hausse », ont déclaré les chercheurs de la Fed de New York… « Cela témoigne des difficultés financières que connaît la population. »
10 novembre – CBS News :
« De plus en plus d’Américains s’endettent lourdement face à la hausse continue des prix et du coût de la vie. Selon une nouvelle analyse de l’Urban Business Bureau, environ 24 % des personnes ayant un historique de crédit sont en retard de paiement sur leurs factures médicales, leurs prêts étudiants ou leurs prêts automobiles ou commerciaux. » L’Institut, un groupe de réflexion non partisan. Le solde médian dû s’élève à 2 913 $. Dans les communautés de couleur, 30 % des personnes sont en retard de paiement, avec une dette médiane en recouvrement de 3 009 $.
10 novembre – Reuters :
« Le niveau global des créances douteuses dans l’économie américaine a légèrement augmenté au troisième trimestre, mais ne semble pas indiquer une détérioration notable de la qualité du crédit, selon un rapport de la Réserve fédérale de New York…
Les prêts présentant des difficultés de remboursement s’élevaient à 5 % au troisième trimestre, soit u
ne hausse de 0,3 point de pourcentage par rapport au deuxième trimestre… Le rapport indique que les prêts étudiants en souffrance depuis plus de 90 jours représentaient 10,9 % des emprunts du secteur au troisième trimestre, contre 10,6 % au deuxième trimestre.
La dette totale des ménages a augmenté de 1,8 %, soit 334 milliards de dollars, pour atteindre 19 100 milliards de dollars au troisième trimestre par rapport au deuxième trimestre… Les prêts hypothécaires ont continué de représenter la part du lion de la dette cumulée, le secteur ayant progressé de 257 milliards de dollars pour atteindre 13 400 milliards de dollars, dans un contexte de hausse des nouveaux emprunts liés à l’acquisition de logements. »
10 novembre – CNBC :
« Selon un nouveau rapport de la Réserve fédérale de New York sur l’endettement des ménages, les propriétaires ont eu recours à leurs lignes de crédit hypothécaires au troisième trimestre à un rythme inédit depuis plus de vingt ans… L’encours de ces lignes de crédit a bondi de 23 milliards de dollars au cours des trois mois s’achevant le 30 septembre, soit la plus forte hausse depuis 2005. Le montant total dû s’élève ainsi à 481 milliards de dollars… Il s’agit également du 18e trimestre consécutif de hausse. L’encours des lignes de crédit hypothécaires avait culminé à environ 714 milliards de dollars au premier trimestre 2009, selon un rapport de la Réserve fédérale de New York de 2015. »
11 novembre – Bloomberg :
« CoreWeave Inc. prévoit de lever au moins 4 milliards de dollars via une émission d’obligations de qualité investissement après que le fournisseur de solutions informatiques d’IA a revu à la hausse ses prévisions de ventes annuelles, apaisant ainsi les inquiétudes des investisseurs quant à son endettement. Morgan Stanley et Mitsubishi UFJ Financial Group Inc. sont à la tête de ce financement potentiel, qui serait syndiqué auprès d’investisseurs par phases… »
SUR LES BULLES:
12 novembre – Yahoo Finance
: « Anthropic ne devrait pas compter sur le soutien du roi des obligations, Jeffrey Gundlach, pour financer ses inévitables émissions de dette destinées à soutenir son avenir dans l’IA. « Je n’y toucherais pas », a déclaré le fondateur de DoubleLine, connu pour son franc-parler… « Anthropic vise une notation de qualité investissement. Je pense que si elle obtient cette notation, l’agence de notation qui la lui attribue devrait faire l’objet d’une enquête, car elle ne la mérite absolument pas. »
11 novembre – Bloomberg :
« Fitch Ratings a abaissé la note de crédit du Paraguay à… » Il faut s’attendre à une possible dégradation de la note… en raison des risques pesant sur les finances et l’économie du pays, liés à la crise bancaire qui a entraîné la chute du président Santiago Peña et inquiété les investisseurs. L’agence de notation a abaissé la perspective positive précédente de la dette à long terme en devises étrangères du Paraguay (BB+). Cette décision fait suite à la faillite d’Ueno Bank, sixième banque du pays, placée sous tutelle par les autorités de régulation au début du mois après que ses fonds propres soient tombés en dessous des seuils requis.
10 novembre – Bloomberg :
« Les hedge funds actions mondiaux ont réduit leur exposition au plus fort rythme depuis plus de dix ans au cours de la première semaine de novembre, un débouclage généralisé s’accélérant, ont écrit les courtiers principaux de Morgan Stanley… La valeur brute de marché des fonds actions long-short a chuté de 10,7 % depuis fin juin, ont-ils précisé. Ce chiffre illustre l’ampleur du repli des investisseurs mondiaux, durement touchés par la déroute des valeurs liées à l’intelligence artificielle, accentuée après les récentes élections de mi-mandat aux États-Unis. »
10 novembre – Bloomberg :
« Le fonds spéculatif macro de Chris Rokos a perdu 4,9 % le mois dernier, rejoignant ainsi un groupe de grands noms du secteur qui ont subi des pertes suite à une série de chocs ayant secoué les marchés financiers. Ce repli a ramené les gains du fonds depuis le début de l’année à environ 8 %… Rokos Capital Management… gère environ 22 milliards de dollars… »
10 novembre – Bloomberg :
« La débâcle des actions américaines la semaine dernière a peut-être permis de réduire la concentration excessive sur les marchés, mais ne l’a pas totalement éliminée. Les fonds spéculatifs macro mondiaux, qui négocient des produits tels que des indices boursiers et des ETF, ont à peine réduit leur exposition aux actions, alors que l’indice S&P 500 a enregistré sa pire semaine depuis 2025, selon les données compilées par Goldman Sachs… prime brokerage. Parallèlement, les investisseurs particuliers et les fonds spéculatifs axés sur les actions individuelles ont commencé à se désengager. Le positionnement place les investisseurs macro, qui expriment principalement leurs opinions par le biais d’indices boursiers, de contrats à terme et de swaps, dans une situation délicate. » « Une source potentielle de pression si le sentiment se détériore au cours d’une période de deux semaines chargées à Wall Street. »
SUR LA STABILITE FINANCIERE
9 novembre – Financial Times :
« SoftBank a enregistré sa première perte trimestrielle en près de deux ans après avoir comptabilisé une charge liée à son ambitieux projet de centres de données aux États-Unis, alors que le pari colossal de son fondateur, Masayoshi Son, sur l’IA est de plus en plus fragilisé. La perte inattendue de 1 100 milliards de yens (7 milliards de dollars) pour le trimestre clos en septembre est bien inférieure au bénéfice de 84 milliards de yens attendu par les analystes et souligne le caractère agressif de la stratégie de Son. Le pari sur l’IA a lié le destin du groupe japonais à cette technologie. Signe des obstacles rencontrés par le secteur de l’IA, SoftBank a déclaré que la dépréciation de 3,7 milliards de dollars reflétait « l’évolution des besoins de ses projets existants et futurs », ajoutant qu’elle était liée à des « acomptes non remboursables » versés par l’entreprise pour l’acquisition d’équipements de production d’énergie destinés à des centres de données.
12 novembre – Bloomberg :
« Le Conseil de stabilité financière (CSF) s’apprête à lancer une consultation sur la collecte de données relatives aux paris obligataires à effet de levier des fonds spéculatifs, après que les premières tentatives de transparence ont été contrariées par des définitions différentes et des restrictions sur la circulation transfrontalière de l’information. Présidée par Andrew Bailey, gouverneur de la Banque d’Angleterre, la Task Force du CSF sur les données non bancaires espérait remettre un rapport sur les difficultés liées aux données concernant les paris à effet de levier sur les marchés obligataires souverains d’ici mi-2026… Cette échéance est désormais dépassée, et les répercussions potentielles du trading de base ont été remplacées par l’intelligence artificielle comme principale préoccupation des régulateurs. »
EN PRIME
Deux pannes majeures d’origine logicielle ont eu lieu ces deux derniers jours. Microsoft 365 a été indisponible à l’échelle mondiale, et des perturbations ont paralysé les aéroports américains à travers le pays, affectant à ce jour 7 000 vols.
Ces deux incidents étaient liés à des logiciels, mais l’implication de l’IA reste inconnue.
Certains informaticiens ont averti que le recours à du code généré par l’IA pourrait, à terme, engendrer des dysfonctionnements des systèmes logiciels (rappelons que les modèles d’IA générale sont intrinsèquement peu fiables).
La productivité (et le retour sur investissement de ces pannes logicielles) a été négative pour de nombreuses personnes ces deux derniers jours.

